分期乐借款真相:背后的信用引擎
分期乐等消费信贷平台的工作模式,远超简单的“借钱”。从本质剖析,其借款行为并非平台直接提供资金,而是在特定的交易场景中,高效重构并嵌入了一种高频、即时的消费信用流。当用户在商家处进行分期支付时,平台迅速充当了买方与资金方之间的信任和现金流中介。这种运作机制的核心,在于平台利用商家与用户的交易数据链条,将原本分散的信用风险聚合化,并在交易发生的第一时间,将资金的支付责任,从即时支付转嫁为一段有期限的债务承诺,从而构建出完整的贷后变现回路。
平台背后的实际资金来源,构成了分析的关键切面。分期乐这类金融科技公司很少拥有庞大的银行信贷额度。它们主要的资本支柱,往往来自于多层次的私募基金、供应链金融领域的投资主体,以及与持牌消费金融机构的合作资金池。平台扮演的是一个高效的“资金匹配算法引擎”,它接收外部的、大量分散的、具有不同风险偏好的沉淀资金,并将其精准分配到每一笔符合预设风险阈值的交易链路中。这本质上是一种聚合式风险分散与资金租赁,而非传统的银行放贷模式。
其高效率的信贷审批能力,则建立在对用户和交易数据的深度穿透式挖掘之上。平台不会单纯依赖传统的征信报告。它们构建了一个立体化的“信用画像系统”,通过抓取用户的电商行为路径、社群社交关系链条,甚至包括其设备指纹、流量习惯等非结构化数据,来计算一个实时、多维度的风险评分。这一算法模型的价值,决定了贷款的利率天花板、分期周期和最高额度。它将庞大的信用评估工作,从人工审核流程,迅速迭代成了机器识别的流水线,极大地提升了资本周转的速度和规模。

从盈利结构来看,分期乐的利润来源是多元且层层叠加的。基础部分是资金沉淀的利息差价——即平台以较低成本获取资金,再以高于成本的利率进行分期消费贷变现的利差利润。此外,还包括交易服务费、逾期惩罚罚息、以及数据授权带来的增值服务费。这种利润模型的精妙之处,在于其高周转率和低接触成本。平台成功将消费场景的刚需属性,与信用信贷的期限支付属性深度耦合,使得资金周转如同流水,让信用裂隙成为了可持续的现金流入口。
相关文章
得物余额提现真的免费吗?
得物余额提现的问题,早已在众多用户中引发了广泛讨论,其答案并非简单的“是”或“否”,而是涉及到得物平台自身的运营策略、用户协议以及监管环境等多重因素。 简单理解,得物余额本质上是用户通过购物、参与活动...
兰花分株:技巧与注意事项
“拿去花套”并非指花艺制作的技巧,而是指一种特殊的植物繁殖方法,尤其常见于兰花、多肉植物等对环境要求较为苛刻的植物。处理“拿去花套”的关键在于理解其背后的生物学原理——原花在被移除后,植物并非完全停止...
羊小咩发货速递分析
近日,“羊小咩”在电商领域引起了不少关注,其发货速度备受消费者热议。作为一名长期关注电商平台动态的专业人士,我决定从物流效率、仓储管理和客户服务三个维度对“羊小咩”的发货速度进行全面评估。 首先,...
拿去花“秒到”变了? 别慌!
近年来,随着移动支付的普及和金融科技的发展,“拿去花”的便捷服务成为了许多消费者日常消费的重要组成部分。然而,在享受其便利的同时,越来越多的人遇到了“取现秒到”功能消失的问题,这无疑给依赖此类服务来解...
小鹿卡提现:安全便捷的操作指南
小鹿卡提现的核心逻辑在于账户权限与资金流转的双重验证。用户需通过生物识别或动态口令完成身份核验,系统会实时比对多维度数据包括设备指纹、地理位置及行为轨迹。当验证通过后,提现请求会触发智能合约执行,此时...
2小时到账?白条取现的真相
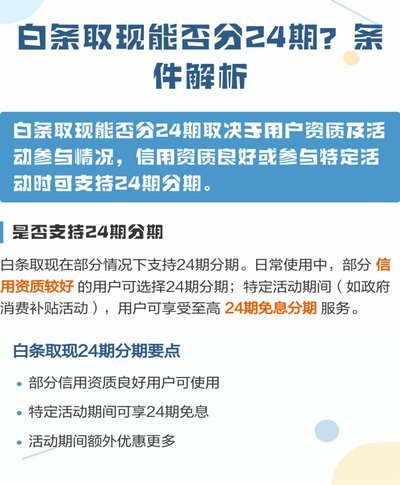
白条取现作为一种便捷的信用支付工具,近年来逐渐成为消费者在紧急情况下获取资金的重要方式。然而,在实际操作中,"2小时到账"的承诺是否真的可靠?这一看似简单的表述背后,隐藏着怎样的逻辑与考量? 从平台...