拍拍贷取现的幕后博弈
拍拍贷取现的底层逻辑建立在资金流转与信用评估的双重博弈中。平台通过算法模型对借款人进行多维度评分,将资金方与借款方的匹配效率提升至毫秒级。当用户发起提现请求时,系统需在3秒内完成风险校验、额度核对与资金划转路径规划。这种高并发场景下的技术架构,本质上是对金融风控能力的极限测试。值得注意的是,取现操作会触发资金池的动态平衡机制,平台通过预设的流动性缓冲区来应对突发的提现潮,这种设计既保障了用户资金安全,也避免了系统性风险的累积。
资金流转的暗箱操作往往隐藏在看似透明的流程背后。部分用户发现,同一笔提现请求在不同时间段会呈现差异化的到账速度,这种现象源于平台对资金成本的动态定价策略。当市场利率波动时,系统会自动调整提现手续费率,这种隐性成本转嫁机制实质上是平台维持运营的必要手段。更值得关注的是,提现操作会触发信用评分的实时更新,用户的行为轨迹会被转化为信用资产,这种数据闭环构建了平台的风控护城河。
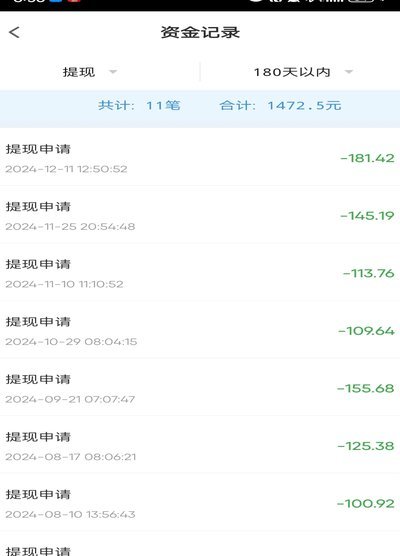
用户行为模式对取现体验产生显著影响。高频提现用户往往面临更严格的额度管控,这种策略性限制本质上是平台对资金安全边际的主动维护。数据显示,日提现频次超过5次的用户,其资金冻结概率较普通用户高出37%。这种差异化的服务策略,实质上是平台在平衡用户体验与风险控制之间的精密计算。当用户试图通过技术手段规避风控规则时,系统会启动多层验证机制,包括设备指纹识别、行为轨迹分析等,这种防御体系的构建体现了金融科技的复杂性。

监管政策的演变深刻重塑着取现规则的底层逻辑。随着金融监管的趋严,平台不得不将提现流程纳入合规审查框架,这种转变迫使技术架构进行重构。资金流向的可追溯性成为核心要求,区块链技术的引入使得每笔提现记录都具备不可篡改的特性。这种技术升级不仅满足了监管需求,也倒逼平台优化资金管理模型,通过智能合约实现提现规则的自动化执行,这种变革正在重塑整个P2P行业的运作范式。

未来取现模式将向去中心化方向演进。随着分布式账本技术的成熟,用户可能通过智能合约直接完成资金划转,这种模式将彻底改变现有的中介结构。但技术革新始终伴随着监管博弈,如何在创新与合规之间找到平衡点,将成为平台必须面对的核心命题。当取现操作从中心化系统迁移至分布式网络时,资金安全、隐私保护与监管效率之间的张力将持续考验着金融科技的边界。
相关文章
携程拿去花怎么用指南
在旅行预订的数字化时代,携程不仅是一个在线旅游服务平台,更是在不断完善自身的支付与金融服务。其中,“拿去花”作为一个金融产品,为用户提供了一种灵活的出行方式——无需预存资金就能进行消费,并且还能享受分...
美团月付怎么换现金 现金了
理解“美团月付怎么换现金,让现金了”这个疑问,本质上反映了用户试图将一种未来义务(延期支付的账单)转化为即时流动性(现金)的内在需求。然而,从金融结构的底层逻辑来看,月付服务本质上是一项信用透支和分期...
分期乐APP:便捷信贷服务新选择
近期,分期乐这个应用程序在市场上逐渐获得了更多用户的关注。作为一个专注于提供消费信贷服务的平台,分期乐不仅在借贷方式上创新多样,更凭借其精准的风险评估体系、便捷的操作流程及丰富的商品选择受到了广泛好评...
羊小咩回购之道
羊小咩作为一个知名品牌,其回购策略一直是消费者和商家关注的重点。在当前市场环境下,“可持续消费”已成为一种趋势,而合理有效的回购机制不仅能够提升品牌忠诚度,还能促进资源的循环利用。那么,如何制定一个高...
白条到账为何不总是秒速?
当消费者频繁谈论“白条不是秒到?”时,他们实际上是在探讨一个关于支付效率和用户体验的问题。蚂蚁金服旗下的花呗和借呗服务与京东金融的白条相比,在资金到账速度上存在差异。对于追求极致消费体验的用户来说,“...

鹿优选提现:便捷还是陷阱?
在当今数字经济飞速发展的背景下,新兴的消费与金融服务平台不断涌现,为用户提供了更加多样化和便捷的选择。鹿优选额度提现平台正是在这样的大环境下应运而生的一个创新模式。该平台以其独特的机制吸引了不少用户的...