便荔卡包为何没有临时取现额度?
便荔卡包取现额度未体现临时,这并非单纯的技术问题,而是一个潜在的风险控制机制的体现。从金融产品的设计角度来看,临时取现额度通常伴随着更高的风险评估。银行或金融机构在设定取现限额时,会综合考虑账户的资金来源、账户持有者的信用状况、以及市场流动性等多种因素。便荔卡包作为一种针对特定人群设计的金融产品,其取现机制必然会建立在相对稳定的资金基础之上。突然涌现的临时取现需求,会直接冲击账户的资金平衡,增加流动性压力,并可能引发系统性风险。因此,未体现临时取现额度并非设计上的缺陷,而是对风险的合理预估与控制。需要明确的是,任何金融产品都不能保证无限的取现能力,而合理的设计应着眼于长远的可持续性,而非满足短期、不可预测的需求。
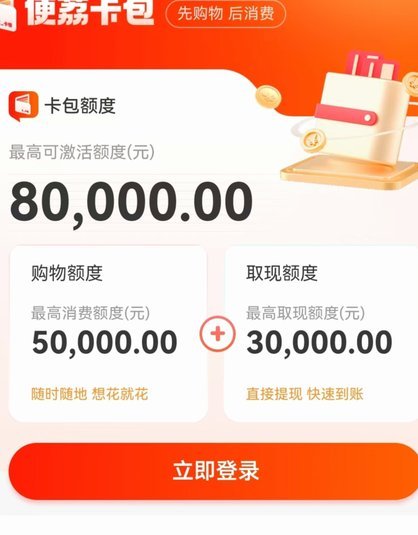
进一步分析,便荔卡包的取现机制可能与账户的资金来源机制密不可分。考虑到账户持有者群体,多为有固定收入或具有稳定资金来源的人群,其资金流动性相对稳定。 突发性的临时取现需求,与账户的资金来源机制通常存在不匹配。如果账户的资金主要来源于定期存款或固定的收益分配,而临时取现额度却没有体现,则意味着系统对潜在的资金流失进行了严格的限制。这并非限制用户的便利性,而是为了确保账户的资金安全和平台的稳定运营。从操作层面来看,账户的资金流动性与平台的结算周期存在天然的矛盾,任何取现机制的设计都必然需要在流动性和安全性之间寻求平衡。

要理解便荔卡包未体现临时取现额度的原因,还需要考察其底层技术架构。通常,金融平台的取现处理涉及到账户余额的实时更新、资金的划转、以及系统的安全认证等多个环节。如果系统设计中未能充分考虑临时取现的需求,就可能导致取现流程的延时或失败,从而无法体现临时取现额度。 此外,数据安全和信息同步的延迟也可能影响取现处理的实时性。 考虑到金融交易的复杂性和潜在的风险,任何金融平台的系统设计都应具备强大的容错机制,以应对各种突发情况。

从更宏观的视角来看,便荔卡包的取现机制也可能与监管政策、行业规范、以及市场竞争环境等因素相关。 金融监管机构对金融产品的取现限额有严格的规定,以防止金融风险的蔓延。 此外,行业内的竞争也可能影响金融机构的取现政策。 为了保持竞争力,一些金融机构可能会降低取现限额,但同时也需要承担更高的风险。因此,便荔卡包的取现机制的设计,必然会受到这些外部因素的制约。 持续的监管调整和市场竞争的压力,对金融产品的取现机制提出了更高的要求。
相关文章
携程拿去花怎么用指南
在旅行预订的数字化时代,携程不仅是一个在线旅游服务平台,更是在不断完善自身的支付与金融服务。其中,“拿去花”作为一个金融产品,为用户提供了一种灵活的出行方式——无需预存资金就能进行消费,并且还能享受分...
得物先用后付额度怎么查
得物的先用后付功能依托于用户信用体系的深度绑定,其额度展示并非简单的数值堆叠,而是动态评估模型的可视化呈现。用户可通过App内「我的」页面的「信用额度」模块直接查看,该模块会以月度周期为单位展示可用额...
羊小咩发货速递分析
近日,“羊小咩”在电商领域引起了不少关注,其发货速度备受消费者热议。作为一名长期关注电商平台动态的专业人士,我决定从物流效率、仓储管理和客户服务三个维度对“羊小咩”的发货速度进行全面评估。 首先,...
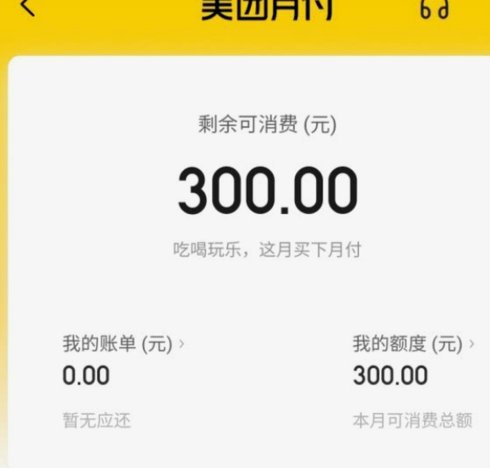
美团月付怎么换现金 现金了
理解“美团月付怎么换现金,让现金了”这个疑问,本质上反映了用户试图将一种未来义务(延期支付的账单)转化为即时流动性(现金)的内在需求。然而,从金融结构的底层逻辑来看,月付服务本质上是一项信用透支和分期...
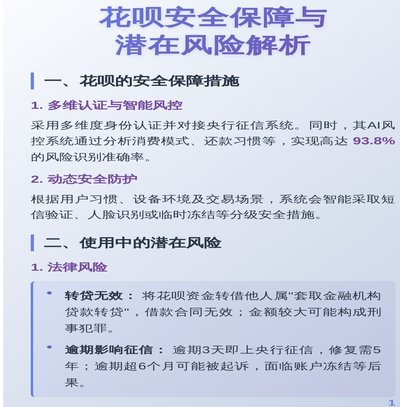
套花呗背后的高风险警告
套花呗商家的法律风险始终悬顶。支付宝作为持牌支付机构,其服务协议明确禁止商户通过虚构交易、伪造订单等方式套取资金。一旦被系统识别,不仅面临账户冻结、商户资质吊销等直接处罚,更可能触发《反不正当竞争法》...

便荔卡包靠谱吗安全性如何
便荔卡包是否正规借款平台?这个问题汇集了众多消费者的疑虑,也反映了当前P2P借贷行业复杂性与风险的日益凸显。要评估其正规性与安全性,不能简单地依赖其宣传的“无抵押、快速放款”等特点,而需要从多个维度进...