得物先用后付额度怎么查
得物的先用后付功能依托于用户信用体系的深度绑定,其额度展示并非简单的数值堆叠,而是动态评估模型的可视化呈现。用户可通过App内「我的」页面的「信用额度」模块直接查看,该模块会以月度周期为单位展示可用额度与已用额度的对比曲线。值得注意的是,系统会根据用户近期交易行为、账户活跃度及历史履约记录实时调整显示数值,这种动态更新机制确保了额度信息的时效性与准确性。部分用户可能因误操作或系统延迟导致查看异常,建议在交易前刷新页面或等待15分钟后重试。
额度评估算法的核心在于多维度数据的交叉验证,包括但不限于用户社交关系链的信用背书、设备指纹的异常检测、以及交易场景的合规性分析。例如,同一设备频繁切换IP地址可能触发风控机制,导致临时额度冻结。这种设计本质上是对用户行为模式的深度学习,通过构建行为特征矩阵,系统能精准识别潜在风险。值得注意的是,得物的额度体系并非孤立存在,而是与京东白条、花呗等第三方信用体系形成数据闭环,这种跨平台信用协同机制显著提升了额度评估的精准度。

用户在使用先用后付功能时,需特别关注额度变动的触发条件。系统会在用户完成首笔交易后的72小时内进行额度校准,此时若出现额度异常,往往与账户绑定的手机号实名认证状态、银行卡预留信息匹配度等因素相关。建议用户定期检查账户安全设置,确保所有验证信息保持最新状态。此外,系统会根据用户消费频次与金额波动进行动态调额,这种机制既保障了用户体验,也有效控制了平台的信用风险敞口。
额度管理的深层逻辑在于构建用户信用资产的长期价值。得物通过引入「信用积分」概念,将用户行为转化为可量化的信用资产,这种设计使额度不再局限于单一的借贷额度,而是演变为一种信用资产的动态体现。用户可通过提升账户活跃度、优化消费结构等方式积累信用积分,进而获得更高的额度上限。值得注意的是,系统对额度使用的监控已从单纯的金额阈值扩展至行为轨迹分析,例如连续三次未按时还款将触发额度降级机制。
当前得物的额度体系正在向智能化方向演进,通过引入机器学习模型对用户行为进行预测性分析。系统会根据用户的历史消费模式预判未来还款能力,这种预测模型使额度评估更加贴近实际风险承受能力。值得注意的是,平台正在测试基于区块链技术的信用凭证系统,未来用户可能通过链上记录的信用数据获得更透明的额度展示。这种技术革新不仅提升了额度管理的可信度,也为用户信用资产的跨平台流通提供了可能。
相关文章
美团月付取现陷阱:警惕秒退款骗局
“美团月付取现”这个模式的兴起,实则为诈骗分子提供了温床。这种模式的精妙之处在于它利用了消费者的信任和对便捷的渴望。商家通过美团平台进行月付收款,然后由美团提供“取现”服务,将资金转移至商家的银行账户...
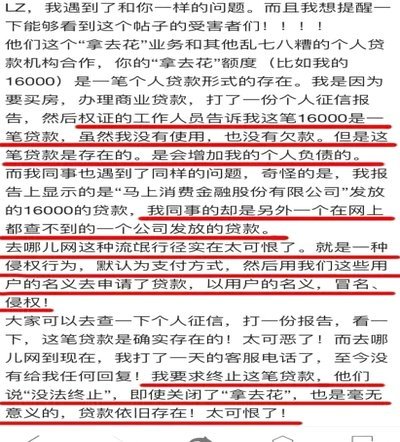
在平台用拿去花套现,商家还能知道你是谁?
平台运作机制中的信息透明度问题 "拿去花"这类平台的核心逻辑是通过供需匹配实现资源再分配,其内部数据流往往包含多重加密与去标识化处理。当用户将物品寄送至平台后,平台会通过AI算法评估物品价值,并将...
羊小咩买什么最划算?
羊小咩 哪些便宜这个问题,本质上是对品牌价格梯度的深度拆解。该品牌通常采用高频低价的策略来维持用户粘性,基础款配饰与日常消耗品往往占据价格洼地。观察其产品线可知,非核心材质的单件商品,定价策略明显偏向...
分付资金如何转给个人?平台操作全解析
近年来,随着移动支付和互联网金融的蓬勃发展,“分付”作为一种新型消费信贷产品受到广泛关注。关于如何将“分付”的资金转给个人使用的问题,实际上主要涉及资金转移的过程与合规性。 首先,从技术实现的角度来...

如何轻松扫码用花呗支付给个人用户
花呗作为蚂蚁集团旗下的支付工具,其核心价值在于便捷的消费体验。将花呗扫给个人用户,远不止简单的“扫描二维码支付”,背后蕴含着复杂的支付流程、风险控制机制以及用户行为数据的积累。理解这种流程,才能真正掌...

花呗如何提现及后果解析
花呗本质上是一种先消费后还款的短期信贷额度,其底层逻辑与银行卡的资金周转机制存在根本性的区别。当用户询问“怎么提现”时,实际混淆的并非是资金的物理转移,而是对信用额度的一次“兑现”期望。理解这个机制,...