得物分期套现:套路与防范
得物分期的套现逻辑本质上是信用体系与消费场景的博弈。平台通过用户信用评分、消费行为轨迹、支付能力验证等维度构建风控模型,而套现行为往往依赖于对系统规则的精准钻营。例如部分用户通过多账号分摊额度、虚构交易场景或利用平台漏洞进行资金转移,但这类操作通常伴随高风险。得物的分期服务本质上是金融服务的延伸,其核心价值在于通过数据化手段实现风险对冲,而非单纯的资金流转。平台方通过动态调整授信额度、设置交易验证环节等方式,持续优化风控体系,这使得套现行为的可行性受到多重制约。
从用户行为层面观察,得物分期的套现尝试往往暴露消费心理与平台规则的错位。部分用户将分期视为无成本的资金获取渠道,却忽视了其本质是信用借贷关系。平台通过设置还款周期、利息计算规则等机制,实际上在隐性约束资金使用方向。当用户试图通过分期获取资金后进行非约定用途的消费,这种行为本质上违背了金融服务的合规边界。得物的风控系统会通过交易行为分析、资金流向追踪等手段,对异常消费模式进行实时监控,这种技术手段的介入大幅压缩了套现操作的空间。
平台方在反欺诈技术上的投入值得重点关注。得物通过AI算法对用户画像进行持续建模,结合设备指纹、IP地址追踪、行为路径分析等手段,构建起多维的风控网络。例如当同一设备频繁发起高额分期申请,或存在跨地域异常消费记录时,系统会自动触发风险拦截机制。这种技术壁垒的存在,使得套现行为需要同时突破多个技术关卡,其操作成本与风险回报比逐渐失衡。平台方还会通过定期更新风控策略,针对新型套现手段进行动态防御,这种持续迭代的防御体系显著提高了套现的难度。
法律与监管层面的约束同样构成重要阻力。得物作为持牌金融机构,其分期服务需符合《消费者权益保护法》《征信业管理条例》等法规要求。任何试图通过分期获取资金进行违规操作的行为,都可能触及金融监管红线。平台方与监管部门的协同机制,使得套现行为的法律风险被进一步放大。例如当套现行为被认定为非法集资或资金挪用,相关用户将面临信用记录受损、账户冻结甚至法律责任追究等后果。这种制度性约束为套现行为设立了明确的边界。
技术迭代与规则升级正在重塑分期服务的生态格局。得物通过区块链技术实现交易数据的不可篡改性,借助智能合约自动执行还款条款,这些创新手段有效切断了套现操作的技术路径。同时平台方通过建立用户教育体系,引导消费者正确认识分期服务的本质,这种双向机制的完善使得套现行为的生存空间被持续压缩。当技术手段与制度约束形成合力,得物分期的金融属性与消费属性得以平衡,这为平台的可持续发展提供了坚实基础。
相关文章
拍拍贷取现的幕后博弈
拍拍贷取现的底层逻辑建立在资金流转与信用评估的双重博弈中。平台通过算法模型对借款人进行多维度评分,将资金方与借款方的匹配效率提升至毫秒级。当用户发起提现请求时,系统需在3秒内完成风险校验、额度核对与资...
信用卡分付额度,如何变现?
最近,有关“分付额度如何套出来现金”的讨论热度持续上升。这一话题之所以引起广泛关注,主要是因为许多持卡人 首先,分付额度本质上是用于消费付款的一种信用工具,并非直接现金提取服务。用户通过消费积累信...
如何关闭花呗天猫自动扣款功能
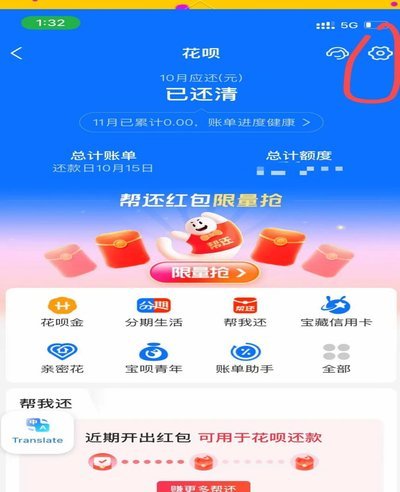
近期,“花呗天猫秒套”这一话题引起了不少消费者的注意,尤其是那些 要关闭“花呗天猫秒套”,首先需要登录你的支付宝账户并进入“花呗”页面。在页面中找到并点击右上角的“设置”选项,然后选择“还款设置”...
便荔卡包靠谱吗安全性如何
便荔卡包是否正规借款平台?这个问题汇集了众多消费者的疑虑,也反映了当前P2P借贷行业复杂性与风险的日益凸显。要评估其正规性与安全性,不能简单地依赖其宣传的“无抵押、快速放款”等特点,而需要从多个维度进...
便荔卡包:购物额度灵活提现新体验
“便荔卡包购物额度提现”这一现象,实际上折射了中国消费生态中一种日益普遍的趋势——高频消费与灵活资金管理的微妙平衡。它不仅仅是荔卡包(或其他类似品牌)的营销策略,更体现了品牌对用户行为数据深度挖掘的尝...
花呗借贷的法律边界:合规性与用户权益深度解析
花呗作为一家以短期消费信用产品为主的互联网借贷平台,在中国市场中存在着一定的争议。其业务模式涉及到对用户借款需求的匹配与服务,具体而言,是通过大数据分析和风险评估,为用户提供个性化的借款方案。这一模式...