微信分付套现需注意利息问题及取消方法
许多用户在使用微信分付时,往往将其误认为是一种类似于“优惠券”或“零钱补贴”的消费抵扣工具。然而,从金融产品的本质逻辑来看,分付的核心属性是授信贷款,其资金来源并非腾讯的补贴,而是基于个人信用额度的借贷行为。这意味着,“套出来”的金额本质上是预支的信用额度,因此必然涉及利息支出。费率的计算通常采用按日计息的方式,即根据实际使用的天数、金额以及约定的年化利率进行结算。这种“日结”模式在小额支付时看起来金额微不足道,但一旦资金停留时间拉长或累计规模上升,其复利效应和显性成本就会变得非常可观。
分付之所以能成为一种极具诱惑力的消费手段,在于它将支付摩擦力降到了最低。由于深度集成在微信支付的交互流程中,用户在结账时几乎不需要进行任何额外的决策确认。这种“无感化”的体验极易导致过度消费与隐性负债。很多时候,用户关注的是能否成功支付,而忽略了背后正在流动的利息成本。这种由于支付便捷性带来的心理错觉,使得碎片化的消费行为在不知不觉中累积成了沉重的债务压力。理解分付的逻辑,首先要意识到每一笔“额度腾挪”都是有代价的金融行为,而非简单的资金调度。
关于“取消”功能的操作,不能简单地将其视为一个开关式的设置。由于分付关联着个人信用评估与既有的账单周期,彻底关闭该服务的前提是必须先行清偿所有已产生的欠款。用户需要进入微信支付的“服务”页面,找到分付入口,查看是否存在尚未结清的借贷记录或待还账单。在债务清零后,尝试通过服务管理或向官方客服发起申请来停用额度。需要注意的是,关闭分付并非仅是隐藏一个功能按钮,它涉及到信用额度的注销流程,一旦主动关闭,未来再次申请或恢复该功能的难度和审核标准可能会显著提高。
从理性的财务规划角度来看,对待微信分付这类信用工具的态度应是“应急而非日常”。它在应对突发性的资金缺口时具备极高的流动性价值,但在日常消费中将其作为常态化支付手段,则是一种对现金流管理的失控。真正成熟的消费者应当建立起清晰的账单意识,将分付的使用频率与自身的偿还能力进行严格隔离。与其纠结于如何通过技术手段取消功能,不如从源头上优化自身的消费结构,杜绝任何形式的“以贷养贷”习惯,从而在数字化支付时代保持个人财务健康的独立性与自主权。
相关文章

母亲的遗物:如何妥善处理与情感传承
面对母亲的遗物,很多人感到既熟悉又陌生。这些物品不仅是物质上的遗留,更是情感和记忆的载体,承载着家庭历史和个人成长的记忆。处理这些遗物时,首先需要明确自己与这些物品之间的情感联系及其重要性。 在决...
羊小咩发货速递分析
近日,“羊小咩”在电商领域引起了不少关注,其发货速度备受消费者热议。作为一名长期关注电商平台动态的专业人士,我决定从物流效率、仓储管理和客户服务三个维度对“羊小咩”的发货速度进行全面评估。 首先,...
如何安全高效地提取白条余额
白条余额提现,看似简单,实则涉及平台规则、用户资质以及潜在风险的复杂考量。直接的“提现”途径,白条本身并不支持。其设计初衷是分期付款消费工具,而非现金周转渠道。然而,通过巧妙利用白条的特性以及相关平台...
2小时到账?白条取现的真相
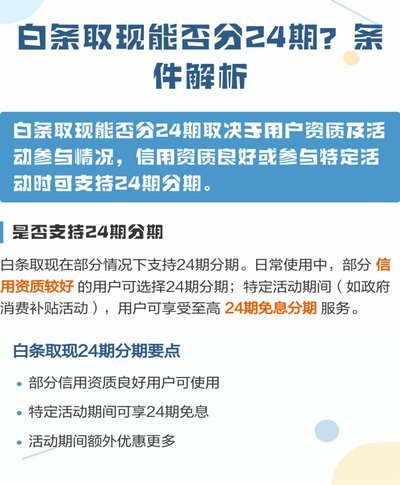
白条取现作为一种便捷的信用支付工具,近年来逐渐成为消费者在紧急情况下获取资金的重要方式。然而,在实际操作中,"2小时到账"的承诺是否真的可靠?这一看似简单的表述背后,隐藏着怎样的逻辑与考量? 从平台...
分期卡取现10万的简便方法
在探讨如何通过分期卡取10万元人民币时,首先需要明确的是,直接使用分期卡提取现金并不符合其设计初衷,且存在较高的风险和成本。分期卡主要用于购物消费分期付款,通常不直接提供现金提取服务。但是,了解分期卡...

携程拿去花轻松提现技巧
携程"拿去花"的提现逻辑基于平台信用体系与资金流转规则,核心在于将虚拟信用额度转化为可支配的现金资产。用户需通过携程APP内嵌的金融模块完成操作,系统会根据账户信用评分、历史消费记录及还款能力综合评估...