套花呗背后的高风险警告
套花呗商家的法律风险始终悬顶。支付宝作为持牌支付机构,其服务协议明确禁止商户通过虚构交易、伪造订单等方式套取资金。一旦被系统识别,不仅面临账户冻结、商户资质吊销等直接处罚,更可能触发《反不正当竞争法》《电子商务法》等多部法规的连带责任。2022年某电商平台因套花呗被起诉的案例显示,商家需承担连带赔偿责任,甚至可能被认定为非法经营。平台方通过算法模型持续升级,对异常交易的识别精度已达到毫秒级,任何试图规避监管的行为都可能被精准锁定。
信用体系的连锁反应远超想象。套花呗行为本质上是信用透支,当商家频繁使用花呗额度进行套现,会直接导致个人或企业征信记录受损。这种信用污点不仅影响后续融资成本,更可能波及关联方。某中小微企业主因套花呗被标记为高风险客户,导致其供应链融资利率飙升300%,最终陷入资金链断裂。更隐蔽的风险在于,平台通过大数据关联分析,可能将套现行为与企业经营状况、财务报表等数据交叉验证,形成多维度的信用画像。
资金链断裂的蝴蝶效应往往在短期内爆发。套花呗本质上是短期融资行为,但其资金周转周期与实际经营需求存在结构性矛盾。当商家将花呗额度用于囤积商品、支付租金等刚性支出时,若遭遇平台风控抽样检查或消费者投诉,可能瞬间切断现金流。某美妆品牌在2023年因套花呗被平台限流,导致库存积压超千万,最终被迫关闭线下门店。这种风险在电商大促期间尤为突出,商家往往在流量高峰后面临资金回笼困境。
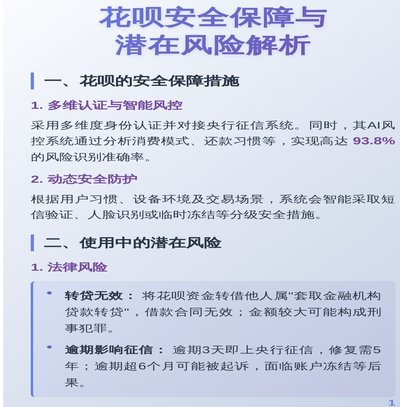
平台风控系统的进化正在重塑行业规则。支付宝已构建包含行为分析、设备指纹、交易路径等200余项指标的风控模型,能实时捕捉套花呗的蛛丝马迹。某第三方支付机构披露的数据显示,2023年套现类交易被拦截率同比提升47%,其中78%的异常行为源于商家刻意设计的"交易链路"。更严峻的是,AI风控系统开始学习人类决策模式,能识别商家通过多账户分拆、虚假物流信息等手段规避检测的复杂策略。
商户资质审核的收紧正在形成监管闭环。支付宝2023年更新的《商家服务协议》明确将套花呗行为列为重大违规,一旦触发将永久禁止入驻。某跨境电商平台披露的内部数据显示,近三年因套花呗被清退的商家占比达17%,其中83%涉及虚假交易数据。监管层通过穿透式监管手段,已能追溯套花呗资金流向至终端消费者,形成完整的监管链条。这种制度性约束正在将套花呗从灰色地带推向彻底失守。
相关文章
潜在价值到市场回报的鸿沟:你是否错判了价值链?
“拿去花取现未成功”的本质,绝非简单的资金周转问题,它指向的是一次深层次的、从“投入的潜在价值”到“市场可接受的实际回报”之间链条断裂的系统性认知失误。这代表的,是一套完整的假设体系在真实摩擦力的检验...
美团月付怎么换现金 现金了
理解“美团月付怎么换现金,让现金了”这个疑问,本质上反映了用户试图将一种未来义务(延期支付的账单)转化为即时流动性(现金)的内在需求。然而,从金融结构的底层逻辑来看,月付服务本质上是一项信用透支和分期...
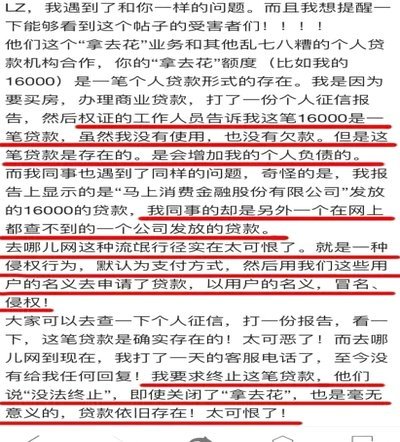
在平台用拿去花套现,商家还能知道你是谁?
平台运作机制中的信息透明度问题 "拿去花"这类平台的核心逻辑是通过供需匹配实现资源再分配,其内部数据流往往包含多重加密与去标识化处理。当用户将物品寄送至平台后,平台会通过AI算法评估物品价值,并将...
美团额度,能取现吗
### 美团信用额度的现实与边界 美团的信用额度并非传统意义上的贷款,而是一种基于用户信用数据的动态授信机制。它主要服务于平台内用户参与特定活动,比如商家入驻时的保证金替代、骑手奖励计划的分期支付,...

如何将得物钱包里的钱提现到银行卡
随着移动支付的普及,越来越多的人选择使用得物APP来满足自己的购物需求。在这个过程中,“得物钱包”扮演着重要的角色——它不仅用于储存用户的付款信息和优惠券,还是用户收到退款或参与活动获得奖励后的资金存...
如何安全使用花呗
花呗作为中国移动支付巨头支付宝的副产品,其便捷的“借即付”模式,使得用户在消费时可以享受分期付款的便利。然而,这种便利也伴随着潜在的风险。很多人对花呗的安全性存在担忧,并 想要更安全地“套花呗”,...