便利卡包新增取现功能
近年来,随着移动支付和数字金融的迅速发展,“便利卡包”这类综合性金融服务平台应运而生。它们以简洁明了的方式整合了用户的各类电子钱包及银行卡,极大提升了个人财务管理的便捷性。然而,在这一创新背景下,最近“便利卡包”推出了一项新的服务——取现额度,这无疑为用户提供了更多样化的资金管理选择。
这项新功能的核心在于,用户可以在授权的情况下通过平台申请一定额度的现金提取。值得注意的是,这一举措并非简单地复制了传统银行的取现业务,而是在此基础上增加了更多的灵活性和便利性。例如,“便利卡包”的取现过程更加高效快捷,通常只需要几分钟即可完成整个操作流程,大大节省了用户的时间成本。此外,相较于传统的ATM取款或银行转账,该服务可能还具有更便捷的操作体验,比如可以通过手机直接申请、审核及提款,全程无需前往实体银行。
然而,“便利卡包”推出的这项服务也引发了业界关于风险管控和用户隐私保护的讨论。一方面,为确保资金安全和个人信息不被滥用,平台需要建立起严格的风险评估机制;另一方面,在享受便捷金融服务的同时,用户也需要提高自身的信息安全意识。总的来说,这种结合了金融创新与用户体验的新尝试值得期待,同时也提醒相关金融机构在未来的产品设计中需更加注重风险控制和用户权益保护。
相关文章
得物提现手续费:全攻略解读
得物余额提现手续费政策近期呈现动态调整特征,核心逻辑围绕平台资金流动性管理与用户活跃度平衡展开。当前阶段,官方未明确公示统一手续费标准,但通过用户实测数据可推断存在分层收费机制。例如,单笔提现金额低于...
潜在价值到市场回报的鸿沟:你是否错判了价值链?
“拿去花取现未成功”的本质,绝非简单的资金周转问题,它指向的是一次深层次的、从“投入的潜在价值”到“市场可接受的实际回报”之间链条断裂的系统性认知失误。这代表的,是一套完整的假设体系在真实摩擦力的检验...
分付套现:风险与避坑指南
## 分付套现:风险与策略的深度剖析 “分付”模式,其核心在于将大额资金分散成小额支付,利用波动性来获取利润。这种策略并非一夜暴富的捷径,而是一种需要高度专业知识和精细风险管理的技术操作。首先,要...
套花呗背后的高风险警告
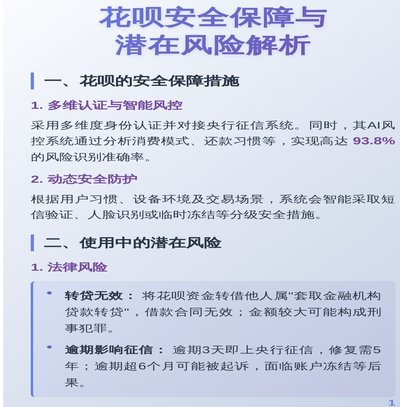
套花呗商家的法律风险始终悬顶。支付宝作为持牌支付机构,其服务协议明确禁止商户通过虚构交易、伪造订单等方式套取资金。一旦被系统识别,不仅面临账户冻结、商户资质吊销等直接处罚,更可能触发《反不正当竞争法》...

鹿优选提现:便捷还是陷阱?
在当今数字经济飞速发展的背景下,新兴的消费与金融服务平台不断涌现,为用户提供了更加多样化和便捷的选择。鹿优选额度提现平台正是在这样的大环境下应运而生的一个创新模式。该平台以其独特的机制吸引了不少用户的...
羊小咩买什么最划算?
羊小咩 哪些便宜这个问题,本质上是对品牌价格梯度的深度拆解。该品牌通常采用高频低价的策略来维持用户粘性,基础款配饰与日常消耗品往往占据价格洼地。观察其产品线可知,非核心材质的单件商品,定价策略明显偏向...