揭秘花呗免费提现额度背后的信用逻辑与风险
花呗的“免费提现额度”概念,从一开始就自带争议性,也正是这种争议性,让它在支付场景中格外引人注目。理解其运作机制,并非简单的将其定义为“免费”而论,而是需要深入剖析其背后复杂的算法逻辑和风险控制策略。本质上,花呗提供的“免费提现额度”并非真的“免费”,而是支付宝利用用户消费习惯、账户活跃度以及风险评估模型,为部分用户提供的一种信用激励方案。这个额度本身,就是支付宝对用户信用等级的体现。 持续的消费、准时还款、良好的账户风控行为,都能提升用户的信用等级,进而增加可获得的提现额度上限。 反观那些声称“花呗兑换免费提现额度”的传言,往往伴随着各种诱惑性的承诺,但绝大多数都指向了非法套现行为。 这种行为,无非是在利用花呗的提现功能,通过非法渠道进行资金转账,例如通过平台交易、虚拟货币兑换等,试图获取非法利润。 这些活动不仅会触犯法律,还会严重破坏支付宝的风险控制体系,甚至导致用户的账户被冻结、信用记录受损。
要理解“花呗兑换”行为背后的逻辑,关键在于分析支付宝的风险管理模式。 支付宝将用户的行为数据进行实时的监测和分析,并建立了一个多维度信用评分体系。 评分体系中,消费习惯、还款频率、账户余额、交易类型等因素都会影响用户的信用等级。 随着用户信用等级的提升,支付宝会相应地增加其可获得的提现额度,甚至提供更多优惠活动。 然而,这个额度并非绝对固定的,而是会根据用户的行为动态调整。 突然出现的大额提现、异常的交易行为,都会触发支付宝的风险预警,并可能导致提现额度被降低甚至取消。 因此,“花呗兑换”中那些承诺“一键提现,轻松获利”的手段,往往是基于对支付宝风险控制机制的误解,是建立在对用户信用等级的幻想之上。
更深层次的观察表明,“花呗兑换”现象的流行,与用户对金融产品的认知水平以及对自身信用能力的评估不准确密切相关。 许多用户认为“花呗提现”是一种“无成本”的资金获取方式,缺乏对自身信用风险的认识。 殊不知,频繁地进行提现操作,尤其是在非日常消费场景下,会对用户的信用等级造成负面影响。 此外,一些用户为了追求高额提现,不惜采取各种“套路”手段,例如通过非法渠道进行资金转账,进一步增加了自身的风险。 这种行为不仅会损害自身信用,还会对整个金融生态系统造成不良影响。 建立正确的金融理财观念,提升自身风险意识,是避免陷入“花呗兑换”陷阱的关键。
最终,“花呗”及其提现功能,并非旨在为用户提供便捷的资金流动工具,更重要的是,它作为支付宝风险管理体系的重要组成部分。 支付宝持续投入于技术研发和风险控制,不断优化其信用评分模型,并加强对用户行为的监测和预警。 这种持续的投入和优化,正是保障支付宝业务健康运行,维护金融安全稳定的基础。 “花呗兑换”现象的出现,提醒我们警惕各种诱惑性的承诺,理性看待金融产品,并始终将自身风险防范放在首位。 持续关注支付宝的官方政策和风险提示,才能真正掌握花呗提现的正确用法。
相关文章
拍拍贷取现的幕后博弈
拍拍贷取现的底层逻辑建立在资金流转与信用评估的双重博弈中。平台通过算法模型对借款人进行多维度评分,将资金方与借款方的匹配效率提升至毫秒级。当用户发起提现请求时,系统需在3秒内完成风险校验、额度核对与资...
便民卡包取现额度多久到账?揭秘多重因素影响
便民卡包取现额度到账时间,往往是用户体验中一个容易引发焦虑的细节。它并非一个固定的时间点,而是一个受到多种因素影响的动态过程。从申请到实际到账,中间涉及银行系统、清算机构以及便民卡平台的同步协调,任何...
如何安全高效地提取白条余额
白条余额提现,看似简单,实则涉及平台规则、用户资质以及潜在风险的复杂考量。直接的“提现”途径,白条本身并不支持。其设计初衷是分期付款消费工具,而非现金周转渠道。然而,通过巧妙利用白条的特性以及相关平台...
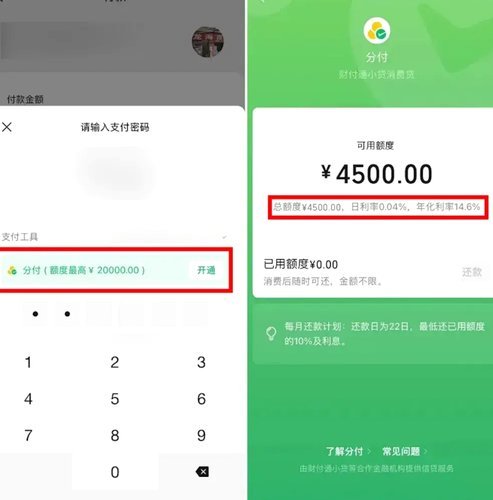
警惕"24小时分付套现"的非法风险
近年来,随着金融科技的发展,“24小时分付套现”成为某些非正规平台提供的金融服务。这类服务通常允许用户将信用卡或借记卡中的资金以分期付款的方式“提取”,从而在短时间内获得所需的资金。然而,在使用此类服...
2小时到账?白条取现的真相
白条取现作为一种便捷的信用支付工具,近年来逐渐成为消费者在紧急情况下获取资金的重要方式。然而,在实际操作中,"2小时到账"的承诺是否真的可靠?这一看似简单的表述背后,隐藏着怎样的逻辑与考量? 从平台...
鹿优选提现全解析:流程、时间与选项
深度解析提现流程,不能仅仅停留在关注一个固定的时间点。用户需要理解整个“鹿优选”体系背后的合规性构建和资金流向的复杂性。审核机制本身并非单一的时间线性进程,它是一个基于多重风控矩阵的动态匹配过程。初期...