如何安全高效地提取白条余额
白条余额提现,看似简单,实则涉及平台规则、用户资质以及潜在风险的复杂考量。直接的“提现”途径,白条本身并不支持。其设计初衷是分期付款消费工具,而非现金周转渠道。然而,通过巧妙利用白条的特性以及相关平台的接口,用户仍然可以实现将白条余额变现的目的。最常见的方式是将白条额度转移至支持“先享后付”的消费场景,例如购买虚拟商品、缴纳话费、甚至是部分生活缴费。这实质上是将信用额度“消费”掉,而非直接提现现金。需要注意的是,频繁地将白条额度转移至此类场景,可能被平台判定为违规行为,从而影响后续的白条使用。因此,选择合规且正规的消费途径至关重要。
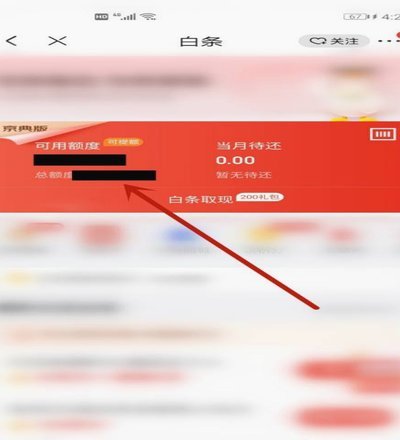
进一步细分,用户可以通过绑定银行卡,利用白条的还款方式间接实现资金转移。具体操作为:先使用白条进行消费,随后立即通过银行卡偿还白条欠款。此时,银行卡实际上承担了支付的角色,而白条则起到了一个“垫付”的作用。这种方法看似可行,却存在一定的风险。如果银行卡资金不足或还款失败,将会产生逾期费用,并影响个人信用记录。同时,频繁操作也可能被平台监控,从而导致白条被限制使用。因此,必须确保银行卡有足够的资金,并及时还款,才能降低风险。 这种方法更适用于急需少量资金周转的情况,而非长期、大额的提现需求。
除了

更深层次地看,白条余额的“提现”需求,实际上反映了用户对资金灵活性的渴望。白条作为一种信用工具,在满足消费需求的同时,也应该考虑如何为用户提供更多增值服务。例如,平台可以推出“白条理财”产品,允许用户将白条余额用于投资理财,从而获取收益。或者,平台可以与银行合作,推出“白条贷”产品,允许用户将白条额度转换为贷款,用于应急或消费。 这些尝试,不仅可以满足用户的资金需求,还可以提升白条的价值,增强用户粘性。但前提是,需要建立完善的风控体系,确保资金安全和用户权益。

值得注意的是,监管层对于信用支付的风险也有日益严格的管控。频繁利用白条进行非消费行为,例如大额提现或转账,可能会被视为违规行为,从而受到平台的限制或处罚。因此,用户在使用白条时,应该遵守平台规则,避免过度消费或恶意利用。 同时,平台也应该加强风险监测和预警,及时发现和处理违规行为,维护信用支付体系的稳定运行。 长期来看,白条的健康发展,需要平台、用户和监管层共同努力,构建一个安全、透明、可持续的信用生态。
相关文章
得物余额提现真的免费吗?
得物余额提现的问题,早已在众多用户中引发了广泛讨论,其答案并非简单的“是”或“否”,而是涉及到得物平台自身的运营策略、用户协议以及监管环境等多重因素。 简单理解,得物余额本质上是用户通过购物、参与活动...
便荔卡包为何没有临时取现额度?
便荔卡包取现额度未体现临时,这并非单纯的技术问题,而是一个潜在的风险控制机制的体现。从金融产品的设计角度来看,临时取现额度通常伴随着更高的风险评估。银行或金融机构在设定取现限额时,会综合考虑账户的资金...
羊小咩发货速递分析
近日,“羊小咩”在电商领域引起了不少关注,其发货速度备受消费者热议。作为一名长期关注电商平台动态的专业人士,我决定从物流效率、仓储管理和客户服务三个维度对“羊小咩”的发货速度进行全面评估。 首先,...
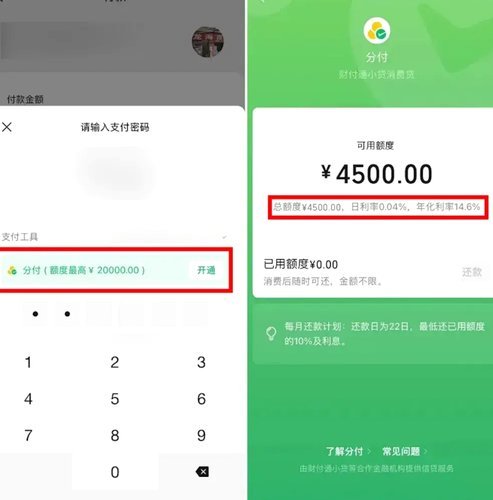
警惕"24小时分付套现"的非法风险
近年来,随着金融科技的发展,“24小时分付套现”成为某些非正规平台提供的金融服务。这类服务通常允许用户将信用卡或借记卡中的资金以分期付款的方式“提取”,从而在短时间内获得所需的资金。然而,在使用此类服...
鹿优选先享卡提现怎么办客服在哪儿
关于“鹿优选先享卡提现客服有吗”的问题,首先需要明确的是,“鹿优选”是一个集成了多种电商和支付功能的应用程序。其中,先享卡是其提供的一种金融服务产品,旨在为用户提供购物优惠与便捷的消费体验。 对于用...
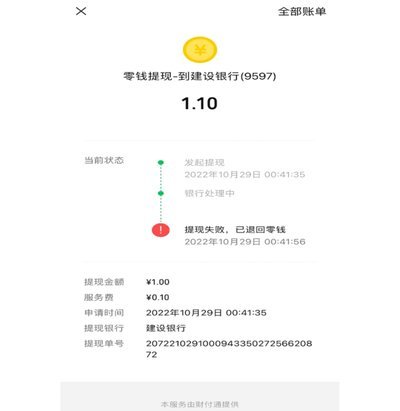
便荔卡包提现失败?附完整排查步骤与解决办法
当用户使用便荔卡包进行提现操作时,偶尔会遇到失败的情况。这不仅仅是技术问题那么简单,背后可能隐藏着多种原因和解决方案。首先,需要明确的是,在面对此类情况时保持冷静至关重要,因为大多数问题是可以通过仔细...