一百个平台到底能“出”多少钱?
网贷生态的结构性陷阱:探讨“100个平台”的盈利模型
任何基于“盘点一百家平台,计算总取出金额”的思维定式,本身就指向了一个极度危险且缺乏系统理论支撑的金融迷思。从专业的角度审视,这种问题并非一个简单的算术运算,而是要求对庞大而碎片化的非受监管信贷网络的整体流动性、风险抵押机制以及法律效力进行跨维度的评估。当前市场上存在的网贷平台,绝大多数游走于牌照边缘,其盈利模式过度依赖高利息差和用户资金的快速周转。这批平台的资金池结构呈现出极强的“塔式”特征——即新增投资者的现金流充当偿还前期借款人的本金与利息。一旦某个关键节点的退出潮发生,整个系统的流动性将瞬间崩塌。因此,讨论其具体的总取出金额是缺乏稳定锚点的空谈,它描述的不是财富累积,而是一个高风险金融泡沫的临界状态。
深入剖析这些非正规信贷行为的核心逻辑,其根本目的从来都不是追求“出多少钱”这个量化指标,而是构建一个看似稳健、实则循环依赖的利息模型。这类平台的收益来源极其隐蔽和复杂,除了名义上的利息支付外,还可能包含各种服务费、过桥资金占用费以及所谓的“系统维护费用”。这些额外收费共同构成了高昂的总成本,远超基础借贷利率本身。从经济学角度看,这种模式的本质接近于一种带有极不透明化定价机制的金融博弈,参与者始终无法准确掌握其真实的时间价值和折现率。当用户以为是在进行一次规范化的资金周转时,实际上已经深入了一个系统性成本螺旋式上升的泥淖,这使得任何关于“最终可取出款项”的结论都带有极高的预测偏差与误导性。
更宏观的视角必须关注监管缺口和信用信息的中介角色。在一个完全依赖非正规平台运作的信贷群体中,透明、统一的信用评分体系是缺失的致命环节。合法的金融机构不会允许如此大规模、低门槛、缺乏风险筛选机制的资金聚合。所谓的“100个网贷平台的整合价值”,更多的是指其在利用信息不对称性进行逐利套利的潜力。然而,这种潜力带来的不是稳固的收益流,而是极高的坏账率和系统崩溃的概率。每一次看似成功的资金回笼,都伴随着监管政策收紧、平台跑路或流动性枯竭所带来的巨大不确定风险。从金融工程学的角度来看,缺乏可溯源的硬性抵押物与外部信用锚点,使得整个体系如同一堆随时可能崩解沙石建筑,其“总金额”概念根本无从谈起。
对于任何关注个人资产增值的实践者而言,将目光聚焦于盘算非受监管平台提供的潜在资金,是彻底错失了风险管理与价值沉淀的本质。真正的财富积累机制要求结构化的路径、明确的法律边界以及可量化的信贷风险评估。从专业的角度审视,与其关注庞大且虚幻的“一百个平台”能拿出多少现金流,不如将精力投入到建立一套个人资产的稳健防御系统上——包括多元化投资组合的构建、提升核心职业竞争力以确保稳定收入源,以及建立严格的财务风险识别流程。这套从底层逻辑和自我赋能出发的结构性思考,才是超越单一数字幻想,实现可持续财富增长唯一可靠的指南针。
相关文章
美团月付提现攻略详解
美团月付作为一种创新型的支付方式,受到了很多消费者的青睐。但不少用户对其提现规则还存在疑惑,想知道如何安全有效地进行提现操作。实际上,美团月付的提现功能并不复杂,但在使用时需要注意一些细节问题。 首...
携程拿去花怎么用指南
在旅行预订的数字化时代,携程不仅是一个在线旅游服务平台,更是在不断完善自身的支付与金融服务。其中,“拿去花”作为一个金融产品,为用户提供了一种灵活的出行方式——无需预存资金就能进行消费,并且还能享受分...
便利卡包新增取现功能
近年来,随着移动支付和数字金融的迅速发展,“便利卡包”这类综合性金融服务平台应运而生。它们以简洁明了的方式整合了用户的各类电子钱包及银行卡,极大提升了个人财务管理的便捷性。然而,在这一创新背景下,最近...
京东白条提现指南:巧妙实现资金流动
关于“京东白条在哪里提现”这个问题,不少用户可能都曾遇到过。京东白条是京东金融提供的一种先消费后付款的服务,为用户提供了便捷的信用支付方式。然而,当需要将已使用的白条额度进行提现时,很多用户可能会感到...
套花呗背后的高风险警告
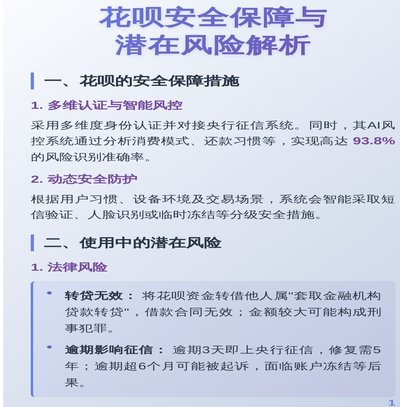
套花呗商家的法律风险始终悬顶。支付宝作为持牌支付机构,其服务协议明确禁止商户通过虚构交易、伪造订单等方式套取资金。一旦被系统识别,不仅面临账户冻结、商户资质吊销等直接处罚,更可能触发《反不正当竞争法》...
花呗提现“秒到”?哪些平台存在风险?
近年来,随着移动支付的普及和电商平台的发展,“花呗”已成为众多消费者购物时不可或缺的金融工具。作为一种信用消费产品,花呗允许用户先行消费并分期还款,但不少用户发现,在某些特定平台上可以实现“秒到”,即...