揭秘花呗套现背后的秘密与风险
在互联网金融快速发展的背景下,花呗作为一种便捷的信用支付工具,逐渐成为消费者日常消费的重要手段。然而,随之而来的是套现行为的猖獗。这种行为不仅损害了平台的利益,也对整个信用体系构成了威胁。本文将深入探讨花呗提示套现这一现象的本质,并分析其背后的深层问题。
首先,我们需要明确什么是套现。套现是指通过虚假交易将资金从信用账户中提取出来的一种行为。在花呗系统中,套现通常表现为短时间内多次小额消费、异常的还款模式以及与商家之间的不寻常交易关系。这些行为往往绕过了平台的风险监控机制,使得资金得以非法流出。
其次,套现行为的背后隐藏着复杂的动机和策略。对于一些不法分子来说,套现是一种快速获取现金的方式。他们通过与特定商家勾结,利用花呗的信用额度进行虚假消费,并从中牟利。这种行为不仅增加了平台的风险敞口,还可能导致消费者个人信息泄露和资金损失。
为了应对套现问题,花呗系统采用了多层次的风险监控机制。这些机制包括实时交易监控、用户行为分析以及大数据风控模型等。通过这些技术手段,平台能够及时识别异常交易,并采取相应的限制措施。然而,套现行为也在不断演变,不法分子利用技术漏洞和监管盲区,寻找新的套利方式。
从法律角度来看,套现行为属于滥用信用支付工具的违法行为。相关法律法规对此类行为有明确的界定和处罚规定。然而,在实践中,由于套现手段隐蔽性强、证据收集困难,执法机构往往面临较大的挑战。因此,除了依靠法律手段外,还需要平台加强自身风控能力,并与执法部门形成合力。
最后,我们需要认识到套现问题不仅仅是技术或法律层面的问题,更是一个涉及多方利益的复杂系统工程。只有通过技术创新、制度完善和协同监管,才能有效遏制套现行为,保障信用支付工具的安全运行,维护消费者权益和金融秩序稳定。
相关文章
花呗套现软件揭秘
# 花呗套现:技术与风险的灰色地带 ## 一、花呗套现的本质与需求花呗作为蚂蚁借呗的消费信贷产品,其套现行为指的是用户通过各种技术手段,绕过平台的风控系统,将信用额度转化为实际现金的行为。这种需求的...
得物先用后付额度怎么查
得物的先用后付功能依托于用户信用体系的深度绑定,其额度展示并非简单的数值堆叠,而是动态评估模型的可视化呈现。用户可通过App内「我的」页面的「信用额度」模块直接查看,该模块会以月度周期为单位展示可用额...
便民卡包取现额度多久到账?揭秘多重因素影响
便民卡包取现额度到账时间,往往是用户体验中一个容易引发焦虑的细节。它并非一个固定的时间点,而是一个受到多种因素影响的动态过程。从申请到实际到账,中间涉及银行系统、清算机构以及便民卡平台的同步协调,任何...
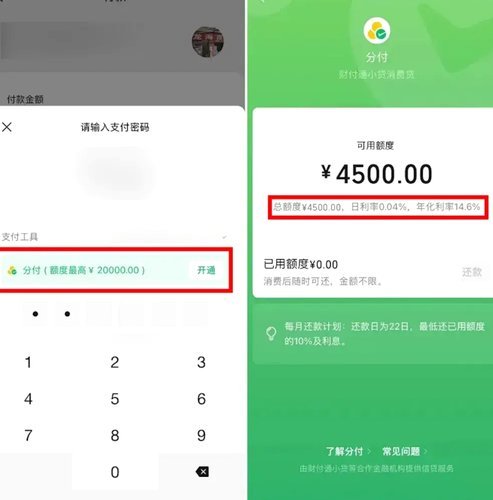
警惕"24小时分付套现"的非法风险
近年来,随着金融科技的发展,“24小时分付套现”成为某些非正规平台提供的金融服务。这类服务通常允许用户将信用卡或借记卡中的资金以分期付款的方式“提取”,从而在短时间内获得所需的资金。然而,在使用此类服...
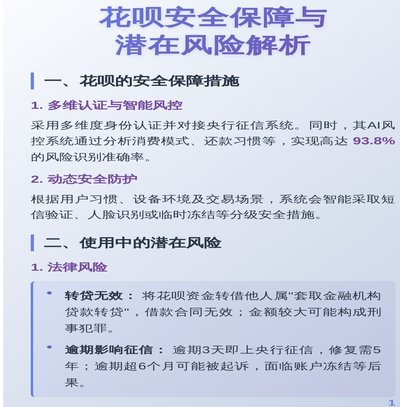
套花呗背后的高风险警告
套花呗商家的法律风险始终悬顶。支付宝作为持牌支付机构,其服务协议明确禁止商户通过虚构交易、伪造订单等方式套取资金。一旦被系统识别,不仅面临账户冻结、商户资质吊销等直接处罚,更可能触发《反不正当竞争法》...
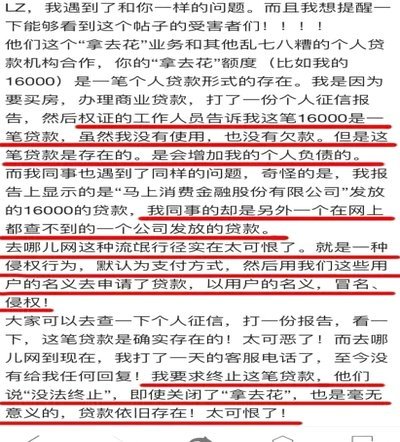
在平台用拿去花套现,商家还能知道你是谁?
平台运作机制中的信息透明度问题 "拿去花"这类平台的核心逻辑是通过供需匹配实现资源再分配,其内部数据流往往包含多重加密与去标识化处理。当用户将物品寄送至平台后,平台会通过AI算法评估物品价值,并将...