花呗信用额度变现的技巧
实现花呗额度向现金流的转化,其核心机理绝非简单的资金周转,而是一场对数字信用体系与现实刚性需求之间裂隙的系统性挖掘。从财务结构分析的角度看,用户寻求的本质,是跨越支付工具“虚拟信用”和实体生活所需的“流动资产”之间的鸿沟。此过程依赖于构造一系列具有高交易频率、低退款风险,且能够将电子账单转换为第三方账户可提取资金的路径。这种操作思路已经脱离了正常的消费逻辑,转而进入了对支付平台底层风控机制和结算周期漏洞的利用区间。理解这一流程,必须从支付行为背后的金融心理学入手:当信用卡的便捷性建立起一种“无形垫肩”的感觉时,用户很容易将这种电子信用误认为可随时兑现的现金预支额度,导致理性决策的系统性崩塌。

技术层面上来看,此类资金变现途径往往需要构建多步骤、跨平台的交易链条。它并非是单点突破,而是涉及支付端购买高门槛服务或商品(如虚拟充值卡、票务代购等),将这笔即将到账的电子信用额度“锚定”于外部实体产品,再通过特定第三方渠道和中介账户进行周转和提取。关键在于识别哪些类型的消费行为能够最大程度地维持交易的完整性和可追溯性,同时规避平台设置的异常交易风控预警。这些路径依赖的技术节点往往围绕着“高成本、即时结算”的服务类别展开。深入剖析这些环节,才能揭示出套现操作的复杂度和极高的技术壁垒,它本质上是对支付服务商商业逻辑的一种逆向工程模拟。

从风险控制和财务模型构建的角度进行评估,任何通过非正常消费流程获取的资金都是高度不稳定的高负债资产。这种模式最直接且最致命的后果是利息与手续费的螺旋式叠加效应。每一笔周转不仅包含原始债务本金,更附加了多重环节的交易佣金、过桥服务费用以及平台潜在的风控罚款。这些隐藏的“摩擦成本”,极大地稀释了初始可提取现金的净值。当这种套现行为形成习惯时,消费者的思维便会固化于“信用支取”而非“收入支配”的轨道上,这使得财务健康度的持续恶化成为必然趋势,最终将个人陷入一个难以逃脱的高成本债务循环陷阱。

从行为金融经济学视角审视,用户产生此类需求深层次的原因远超简单的资金周转不便。它指向的是个体在现实生活压力、现金流断裂和应急储备金缺乏状态下的心理应激反应。当用户的即时消费欲望与实际的可用现金之间出现巨大的时间差和物理鸿沟时,信用额度就提供了一个极具诱惑力的“虚拟桥梁”。过度依赖信贷带来的便利性,会瓦解用户构建独立预算规划的能力,使财务决策从理性预估回归到情绪冲动。因此,解决问题的根本出路,并非寻找更巧妙的套现路径,而是重塑个人对信用工具的认知:它始终是一种需要严格管理的高阶负债工具,而非可自由变现的“虚拟工资”。
相关文章
得物提现收手续费吗?最新政策解读
得物平台的提现机制,一直是用户关注的话题之一。对于二手交易平台来说,便捷的资金处理流程至关重要,它不仅影响着用户的交易体验,也直接关系到平台自身的运营效率。在当前市场环境下,得物平台针对提现环节的收费...
分期乐额度图片看明白
分期乐额度的可视化呈现往往隐藏在用户行为数据的深层逻辑中,其图片展示并非简单的数字罗列,而是基于算法模型对用户信用画像的动态反馈。平台通过灰度测试逐步优化界面设计,将额度信息嵌入到功能模块的视觉层级中...
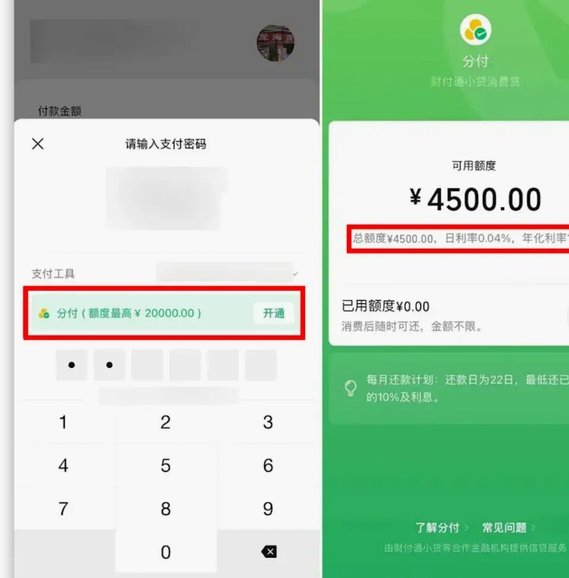
分付套现秒回,背后风险揭秘
近年来,"分付套现秒回"这一现象在社交媒体和金融圈引起了广泛关注。表面上看,这似乎是一种高效的信用融资工具,但实际上其本质远非表面那般简单。 ### 分付套现的运作模式与风险分析分付套现的核心在于利...
分期乐额度变动?毕业生该如何应对
在消费金融领域,分期乐这类平台为用户提供便捷的分期付款服务的同时,也会根据用户的信用状况和行为特征动态调整其额度。毕业后的用户群体往往面临职业转型、收入变化等不确定因素,这使得“毕业额度”成为平台风险...
羊小咩借款:警惕陷阱与风险
## 羊小咩借款入口:探寻合规渠道与风险边界 围绕“羊小咩借款入口在哪”的问题,最直接的答案是无法通过官方渠道找到。羊小咩并非一个正规的金融机构,而是一个曾经风靡于社交媒体平台的贷款推广账号。其模式...
花呗秒到账二维码支付的原理与机制揭秘
花呗的“秒到账”功能,尤其通过二维码形式进行支付,实际上是对花呗支付流程的一种优化与创新。它并非直接“弄”出一个平台,而是通过技术手段将原本的支付授权流程缩短,显著提升用户体验。要理解这项功能背后的运...