拍拍贷额度解析:套取的可能性与风险
拍拍贷作为互联网金融平台,其额度评估体系建立在多维数据模型之上。平台通过用户信用评分、负债率、还款记录等维度构建风控矩阵,系统会动态监测借款人的资金使用频率与还款行为。部分用户试图通过频繁申请或拆分借款操作来试探额度上限,这种行为本质上是对风控算法的试探性攻击。然而,平台已部署智能监控系统,能识别异常操作模式,包括短时间内多次申请、资金流向异常等行为,这些都会触发风控预警机制。
额度提升的核心逻辑在于信用资产的积累而非技术绕过。平台通过大数据分析用户消费场景、收入稳定性、负债结构等要素,形成动态授信模型。试图通过第三方工具或人工干预修改数据参数的行为,不仅违反平台使用协议,更可能因数据失真导致风控系统误判。例如,伪造收入证明或虚增资产信息,虽然可能短期内获得更高额度,但一旦被系统识别,将面临额度下调甚至账户冻结的后果。

平台风控体系具备自我进化能力,通过机器学习持续优化风险识别模型。当用户出现高频申请、资金拆分等异常行为时,系统会自动调整授信策略,降低额度或暂停服务。这种动态防御机制使得任何试图突破系统限制的操作都存在较高风险。同时,平台还会结合用户行为轨迹分析,例如还款时间规律、资金使用场景等,构建更精准的风险评估模型。
合规的额度提升路径应聚焦于信用资产的持续优化。用户可通过稳定还款记录、降低负债率、拓展多元化收入来源等方式提升信用评分。平台也会根据用户资金使用效率调整授信额度,例如按时还款的用户可能获得更多资金支持。这种正向激励机制鼓励用户建立良好的信用习惯,而非依赖技术手段突破系统限制。

当前互联网金融监管框架下,任何试图规避风控系统的操作都存在法律与合规风险。平台方通过技术手段保障金融安全,用户则需通过规范行为实现信用价值提升。在额度管理层面,平台与用户形成双向信任关系,任何单方面突破规则的行为都会破坏这种平衡。最终,合规的信用建设才是获得稳定额度的核心路径。
相关文章
得物先用后付额度怎么查
得物的先用后付功能依托于用户信用体系的深度绑定,其额度展示并非简单的数值堆叠,而是动态评估模型的可视化呈现。用户可通过App内「我的」页面的「信用额度」模块直接查看,该模块会以月度周期为单位展示可用额...
如何安全扫码使用分付支付
当消费者需要使用分付进行支付时,首先应该确保自己已经开通并绑定了相应的账户。选择正确的二维码是顺利完成交易的关键步骤之一。市面上可能会有多种类型的二维码,包括品牌专属的营销活动码、银行提供的快捷支付码...
携程拿去花额度提现操作指南
首先,关于携程拿去花额度提现这一话题,我们需要明确几个关键点。携程的“拿去花”是其旗下的一款消费信贷产品,为用户提供短期借款服务以满足旅行或其他消费需求。然而,用户在使用过程中可能会遇到如何合理利用拿...
便利卡包新增取现功能
近年来,随着移动支付和数字金融的迅速发展,“便利卡包”这类综合性金融服务平台应运而生。它们以简洁明了的方式整合了用户的各类电子钱包及银行卡,极大提升了个人财务管理的便捷性。然而,在这一创新背景下,最近...
信用卡套现简便方法
近年来,随着金融产品的多样化和互联网技术的发展,“去花”套现成为了不少用户探索的途径。所谓“去花”,通常指的是信用卡或借记卡中的资金,通过特定方式提取现金,从而实现资金流转的过程。然而,这种方式并不适...
如何关闭花呗天猫自动扣款功能
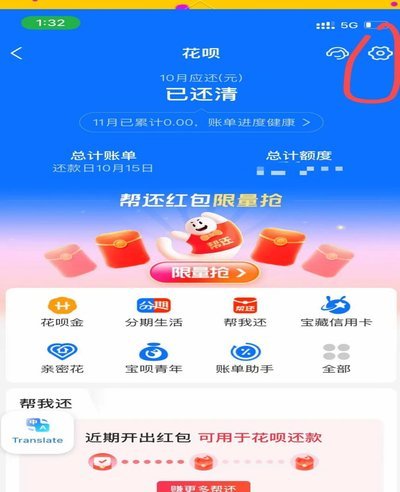
近期,“花呗天猫秒套”这一话题引起了不少消费者的注意,尤其是那些 要关闭“花呗天猫秒套”,首先需要登录你的支付宝账户并进入“花呗”页面。在页面中找到并点击右上角的“设置”选项,然后选择“还款设置”...