携程“拿去花”提现详解
携程的拿去花提现机制本质上是平台对用户消费行为的二次价值转化,其核心逻辑在于通过积分体系重构流量价值。用户在完成酒店预订或机票支付后积累的积分,本质上是平台对消费行为的数字化映射。当用户尝试提现时,系统会自动校验积分账户的活跃度与消费频次,这背后是平台对用户生命周期价值的评估模型。高频率低客单价的用户往往会被赋予更高的提现权重,而长期闲置账户则可能面临提现额度的动态调整。
平台在提现流程中设置的多层验证,实质是对用户身份真实性与交易安全性的双重保障。当用户触发提现请求时,系统会通过手机号验证码、人脸识别、银行卡信息核验等手段构建信任链。这种设计不仅防范了薅羊毛行为,更在无形中强化了用户对账户安全的感知。值得注意的是,部分用户可能因未完成实名认证或绑定银行卡而遭遇提现受阻,这揭示了平台在合规性与用户体验间的平衡策略。
积分提现的到账时效往往与平台资金池的流动性密切相关。携程作为综合性旅游平台,其积分体系与第三方支付渠道存在复杂的结算接口。当用户发起提现时,系统需在确保资金池安全的前提下,通过API接口对接支付宝或微信支付等渠道。这种技术架构决定了提现到账时间存在浮动区间,通常在1-3个工作日内完成,但极端情况下可能延长至7天。

平台对提现额度的动态管控,实质是基于风险控制模型的智能决策。当系统检测到异常提现行为时,会自动触发风控引擎的多维分析,包括用户地理位置、设备指纹、交易时段等20余项参数。这种实时监控机制既保护了平台资金安全,也给用户带来一定的操作门槛。部分用户可能因频繁操作或跨地区登录而触发临时风控,此时需通过人工申诉或联系客服解除限制。
在积分提现的生态闭环中,携程通过设置提现手续费与积分兑换比例,巧妙实现了用户行为的引导。当用户选择提现而非兑换实体商品时,实际上是在参与平台构建的流量变现模型。这种设计既满足了用户对资金流动性的需求,又通过手续费机制调节了积分的使用效率。对于高频次用户而言,合理规划提现节奏与兑换策略,能够最大化地释放积分的潜在价值。
相关文章
美团月付提现攻略详解
美团月付作为一种创新型的支付方式,受到了很多消费者的青睐。但不少用户对其提现规则还存在疑惑,想知道如何安全有效地进行提现操作。实际上,美团月付的提现功能并不复杂,但在使用时需要注意一些细节问题。 首...
花呗套现软件揭秘
# 花呗套现:技术与风险的灰色地带 ## 一、花呗套现的本质与需求花呗作为蚂蚁借呗的消费信贷产品,其套现行为指的是用户通过各种技术手段,绕过平台的风控系统,将信用额度转化为实际现金的行为。这种需求的...
分期乐APP:便捷信贷服务新选择
近期,分期乐这个应用程序在市场上逐渐获得了更多用户的关注。作为一个专注于提供消费信贷服务的平台,分期乐不仅在借贷方式上创新多样,更凭借其精准的风险评估体系、便捷的操作流程及丰富的商品选择受到了广泛好评...
花呗套现手续费多少?额度限制与风险揭秘
花呗作为支付宝的信用支付工具,本质上是基于用户信用额度的消费信贷产品。套现行为通常指通过虚构交易将花呗额度转化为现金,这种操作在支付宝的风控体系中属于高风险行为。根据支付宝官方政策,任何试图绕过系统审...
白条到账为何不总是秒速?
当消费者频繁谈论“白条不是秒到?”时,他们实际上是在探讨一个关于支付效率和用户体验的问题。蚂蚁金服旗下的花呗和借呗服务与京东金融的白条相比,在资金到账速度上存在差异。对于追求极致消费体验的用户来说,“...
套花呗背后的高风险警告
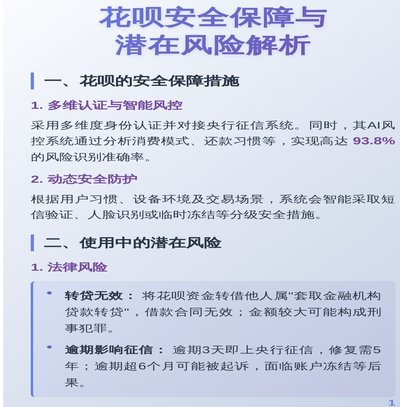
套花呗商家的法律风险始终悬顶。支付宝作为持牌支付机构,其服务协议明确禁止商户通过虚构交易、伪造订单等方式套取资金。一旦被系统识别,不仅面临账户冻结、商户资质吊销等直接处罚,更可能触发《反不正当竞争法》...