白条如何借出?看大众点评合作模式
京东白条与大众点评的金融合作模式构建了一种场景化信用借贷体系。平台通过用户在大众点评的消费行为数据,结合白条的信用评估模型,形成动态授信机制。这种数据交叉验证能更精准地判断用户还款能力,但同时也存在算法偏见风险——过度依赖消费频次可能误判刚性支出群体的信用状况。值得注意的是,白条的额度调整机制会实时响应用户在大众点评的消费变化,这种联动效应在节假日等消费高峰期间尤为明显。

在操作层面,用户需通过京东金融APP完成身份验证与信用授权,但系统不会直接显示"借钱"按钮。资金划转实质上是通过白条账户的信用额度转移实现,这与传统借贷流程存在本质差异。大众点评在此过程中扮演数据提供方角色,其商户交易记录、用户评价等非结构化数据经脱敏处理后,成为白条风控模型的补充维度。这种数据融合虽提升授信效率,却也引发隐私保护争议,尤其在数据跨境传输场景下。

平台方通过白条与大众点评的协同,正在重塑消费金融的底层逻辑。传统借贷强调抵押物评估,而场景化信用体系更关注用户行为轨迹。这种转变使资金流向与消费需求形成闭环,但也带来监管挑战——如何界定"消费贷"与"信用贷"的边界?当用户在大众点评预订餐饮时,系统自动触发的额度调整是否构成隐性借贷?这些灰色地带可能滋生过度借贷风险,尤其对年轻用户群体影响显著。

从技术架构看,白条系统与大众点评的API接口采用微服务设计,确保数据调用的实时性与安全性。但这种深度集成也带来系统性风险,一旦任一方出现故障,可能引发连锁反应。更值得关注的是,平台正在探索基于LBS数据的动态授信模型,通过分析用户地理位置与消费场景,进一步细化信用评分维度。这种创新虽提升服务精准度,却也加剧了算法歧视的可能性,需要建立更透明的评估标准。
未来这种场景化信用体系可能向更广泛的消费领域扩展,但需平衡商业利益与用户权益。平台方应建立更完善的信用教育机制,帮助用户理解额度调整逻辑,同时引入第三方审计确保算法公平性。当白条与大众点评的协同从金融工具演变为生活方式基础设施时,如何在便利性与风险控制间找到平衡点,将成为行业发展的关键命题。
相关文章
美团月付提现攻略详解
美团月付作为一种创新型的支付方式,受到了很多消费者的青睐。但不少用户对其提现规则还存在疑惑,想知道如何安全有效地进行提现操作。实际上,美团月付的提现功能并不复杂,但在使用时需要注意一些细节问题。 首...
分期乐提额实用技巧
分期乐作为一款专注于小额信贷的金融产品,其提额潜力往往被用户忽视。实际上,利用分期乐的良好还款习惯和资金管理策略,是可以逐步提升个人信用等级,从而解锁更高额度的信贷额度和更优惠的利率。核心在于,提额并...
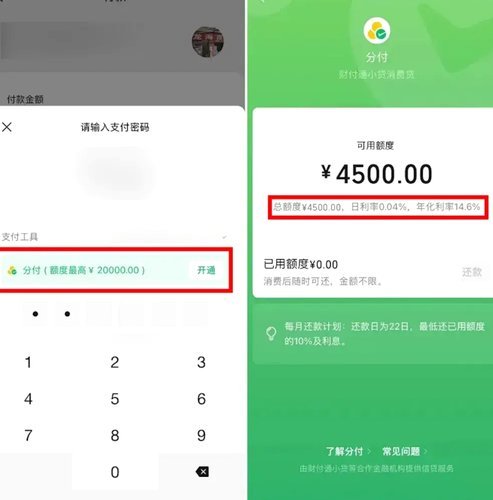
警惕"24小时分付套现"的非法风险
近年来,随着金融科技的发展,“24小时分付套现”成为某些非正规平台提供的金融服务。这类服务通常允许用户将信用卡或借记卡中的资金以分期付款的方式“提取”,从而在短时间内获得所需的资金。然而,在使用此类服...
什么是便利包
便利包的概念,看似简单,实则蕴含着复杂的商业逻辑和消费心理。它并非仅仅是预包装好的食材,更是一种精心设计的“启动包”,旨在降低消费者的参与门槛,提供一站式的解决方案。传统的烹饪方式,需要消费者具备一定...

鹿优选提现:便捷还是陷阱?
在当今数字经济飞速发展的背景下,新兴的消费与金融服务平台不断涌现,为用户提供了更加多样化和便捷的选择。鹿优选额度提现平台正是在这样的大环境下应运而生的一个创新模式。该平台以其独特的机制吸引了不少用户的...
羊小咩买什么最划算?
羊小咩 哪些便宜这个问题,本质上是对品牌价格梯度的深度拆解。该品牌通常采用高频低价的策略来维持用户粘性,基础款配饰与日常消耗品往往占据价格洼地。观察其产品线可知,非核心材质的单件商品,定价策略明显偏向...