京东临时额度:如何玩转你的信用“天窗”
临时额度的核心价值,绝非仅仅提供一次性的资金补充,它更本质上是京东对用户支付能力和信用周期的深度信任锚定。从金融结构的角度审视,临时额度是一道临时的流动性“天窗”,它允许用户的即时消费需求与账户的实时现金余额之间产生高质量的平滑过渡。掌握如何利用它,关键在于从“需要用钱”的心态,切换到“优化信用使用场景”的认知。例如,当用户面临一次高价值、不可延期的刚需购买(如家电、大家居)时,临时额度提供的即时支持能力,最大化了消费决策的效率,远超单纯的支付工具属性。它促成的是一种“信用即时化”的消费闭环,真正体现了成熟电商生态中金融科技的渗透深度和用户信用记录的价值沉淀。
理解其运作机制,需要跳脱出简单的充值概念,将其视为一个围绕支付周期管理的精细化工具。最佳使用时机并非全盘覆盖,而应精准瞄准支付峰值和资金缺口交汇的节点。例如,用户可能在月底接收到工资,但又需要立即支付一笔预定的、金额巨大的商品款项。此时,临时额度介入,便承担了填平这个“工资到账”与“消费发生”之间时间差的重任。专业玩家不会将其视为解决短期周转的应急阀门,而是将其嵌入到大额商品的分期付款、会员体系升级或购车尾款预付等复杂支付链路中,使其成为一个结构性的、可预估的支付增强模块。
更高级的用法,涉及如何将临时额度作为信用背书,撬动电商生态中的增值服务。这要求用户建立一套系统性的“消费行为模型”。如果仅仅在低频、分散的商品购买中使用它,很容易使信用额度的使用记录显得随机和不聚焦。反之,当用户在连续且高黏性的品类(例如,定期购买母婴用品、电器耗材)中,规律性地、分阶段地使用临时额度并准时偿还,实际上是在持续优化自身的“信贷履约画像”。每一次按时还款的经历,都在悄悄提升京东对您的风控模型评分,从而在下一次需要临时额度时,能获得更高、更优的额度上限,实现信用力的指数级增长。
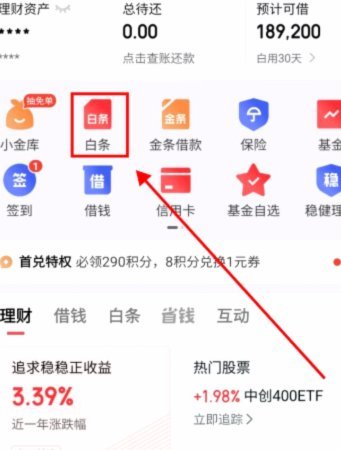
最后,我们必须从风控和生命周期管理视角来审视临时额度。专业用户深谙,信用工具的使用学问,远比使用本身更重要。如何有效利用它,决定了用户是否能实现从“临时用户”到“优质高价值用户”的跨越。这包括对临时额度使用周期、所属消费维度的深度监控。它不是一笔可以被忽视的支出,而是计入未来信用资本资产的投资。因此,用户应学会将临时额度的支出规划化、项目化,并在满足刚性消费需求的同时,确保偿还的最佳时机与收入流的最佳节点完美契合,形成一个稳定、可持续的消费信贷模型,从而最大化自身在整个京东生态系统内的经济影响力。
相关文章
拍拍贷取现的幕后博弈
拍拍贷取现的底层逻辑建立在资金流转与信用评估的双重博弈中。平台通过算法模型对借款人进行多维度评分,将资金方与借款方的匹配效率提升至毫秒级。当用户发起提现请求时,系统需在3秒内完成风险校验、额度核对与资...
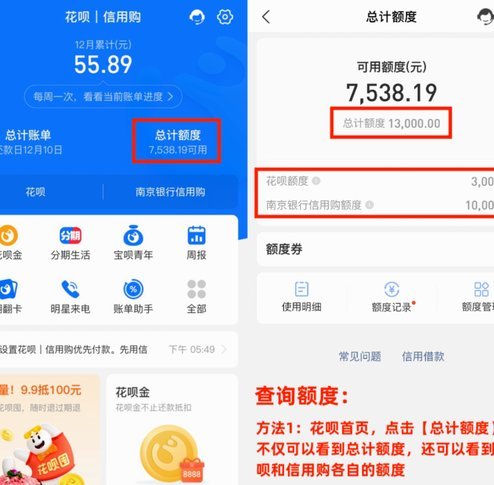
花呗秒到账余额的魔力
花呗秒到余额平台的机制,远非简单的“转账”概念,它背后蕴含着支付宝在金融生态系统中的战略布局和对用户习惯的精准把握。理解这一功能的核心,需要从支付场景、风险控制和用户体验三个维度进行剖析。传统支付方式...
信用卡套现简便方法
近年来,随着金融产品的多样化和互联网技术的发展,“去花”套现成为了不少用户探索的途径。所谓“去花”,通常指的是信用卡或借记卡中的资金,通过特定方式提取现金,从而实现资金流转的过程。然而,这种方式并不适...
如何安全高效地提取白条余额
白条余额提现,看似简单,实则涉及平台规则、用户资质以及潜在风险的复杂考量。直接的“提现”途径,白条本身并不支持。其设计初衷是分期付款消费工具,而非现金周转渠道。然而,通过巧妙利用白条的特性以及相关平台...
分期乐APP:便捷信贷服务新选择
近期,分期乐这个应用程序在市场上逐渐获得了更多用户的关注。作为一个专注于提供消费信贷服务的平台,分期乐不仅在借贷方式上创新多样,更凭借其精准的风险评估体系、便捷的操作流程及丰富的商品选择受到了广泛好评...
白条扫码支付个人教程
近年来,随着移动支付的普及与深入发展,“白条”作为一种信用支付工具,在个人间的资金流转中扮演着越来越重要的角色。本文旨在探讨如何通过扫码方式利用“白条”功能向个人付款这一具体操作流程及其背后的金融逻辑...