得物如何利用数据评估用户的借款能力?
得物作为聚焦潮流文化的社交电商平台,其用户画像与传统金融场景存在显著差异。平台在处理用户借款信息时,需平衡数据合规性与用户体验的双重需求。从技术架构看,得物的借款数据管理需嵌入多层权限控制机制,确保敏感信息仅在必要场景下调用。例如,当用户通过得物进行二手交易融资时,系统需在验证身份、评估信用的过程中,遵循最小化数据采集原则,避免过度收集与交易无关的个人信息。这种设计既符合《个人信息保护法》要求,也契合年轻用户对隐私安全的敏感度。
平台在借款信息展示层面面临独特挑战。得物的用户行为数据(如浏览偏好、社交互动频次)虽能辅助信用评估,但直接关联借款记录可能引发用户抵触。为此,得物可能采用间接数据关联策略,通过算法模型将借款信息与用户画像解耦,仅在风险控制环节内部使用。这种处理方式既满足风控需求,又避免在用户界面暴露敏感信息,形成"数据可用不可见"的技术闭环。同时,平台需建立透明的隐私政策,明确告知用户数据使用范围及退出机制。
从金融监管视角审视,得物的借款信息管理需应对多重合规压力。作为非持牌金融机构,平台在涉及资金借贷时必须严格区分自身角色与第三方服务商的边界。例如,若得物接入第三方支付或借贷接口,需确保数据传输全程加密,并在用户协议中明确第三方的权限范围。这种合规架构要求平台在技术实现上具备模块化设计能力,使借款数据流经的每个环节均可追溯、可审计,从而降低法律风险。
得物在借款场景的创新探索,可能体现在信用评估模型的构建上。传统借贷依赖征信报告,而得物可基于用户在平台的活跃度、内容创作质量、社交影响力等非金融数据,构建独特的信用评分体系。这种模式既能突破传统征信的覆盖局限,又需防范算法偏见带来的风险。平台需建立动态校准机制,定期验证模型的公平性与准确性,确保不同用户群体在借款机会上获得合理对待。
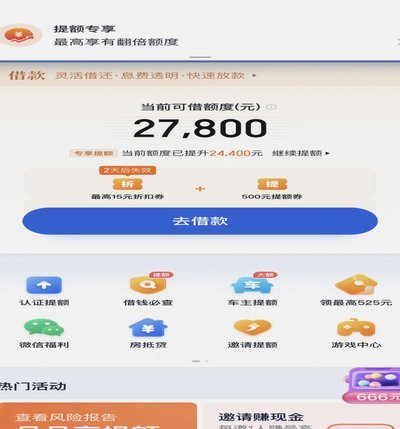
当用户在得物查看借款信息时,界面交互设计需兼顾功能性与心理舒适度。平台可能通过分层展示策略,将核心借款信息(如额度、利率)置于显眼位置,而将辅助信息(如风控依据、还款计划)嵌入二级页面。这种设计既满足用户快速获取关键信息的需求,又避免信息过载引发的焦虑感。同时,通过可视化图表呈现借款数据趋势,使用户更直观理解自身信用状况,形成正向反馈循环。
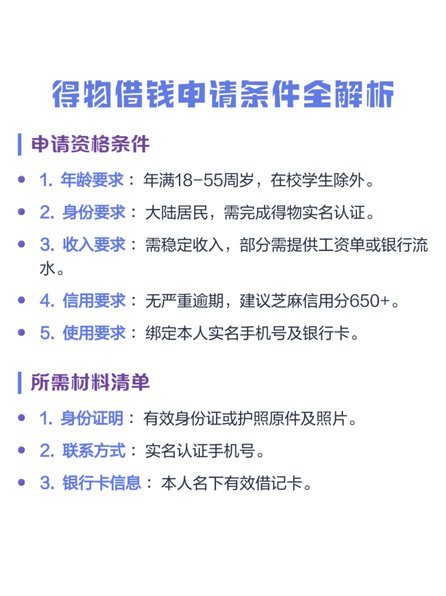
未来得物在借款信息管理上的演进,或将融合区块链技术实现数据确权。通过分布式账本记录借款行为,用户可自主掌控数据访问权限,平台则能借助智能合约自动执行合规条款。这种技术路径不仅提升数据管理的透明度,还能降低中心化存储带来的安全风险。但技术落地需解决性能扩展与用户教育的双重难题,考验平台在创新与稳健间的平衡能力。
相关文章
白条加油额度能靠刷信用卡提升吗
近年来,随着互联网金融的迅速发展,“白条”作为一种便捷快速的消费信贷产品,在人们的日常生活中扮演了越来越重要的角色。然而,关于“白条加油额度”的话题却常常引起消费者和商家的关注与讨论。白条作为京东旗下...
得物提现:规则与保障
得物作为二手交易平台,其提现功能自然成为用户关心的焦点。不同于传统电商的即时结算,得物提现流程涉及平台分成、物流环节和资金安全等因素,其背后蕴含着更复杂的逻辑。 得物平台通过对商品价格、交易数量和用...
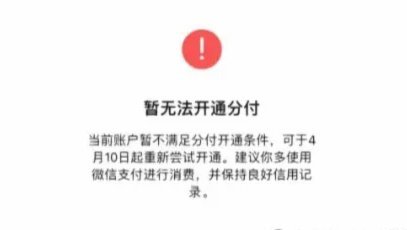
分付套现:风险与避坑指南
## 分付套现:风险与策略的深度剖析 “分付”模式,其核心在于将大额资金分散成小额支付,利用波动性来获取利润。这种策略并非一夜暴富的捷径,而是一种需要高度专业知识和精细风险管理的技术操作。首先,要...
如何安全高效地提取白条余额
白条余额提现,看似简单,实则涉及平台规则、用户资质以及潜在风险的复杂考量。直接的“提现”途径,白条本身并不支持。其设计初衷是分期付款消费工具,而非现金周转渠道。然而,通过巧妙利用白条的特性以及相关平台...
分期乐额度,玩转你的财务
分期乐额度的价值,并非仅仅体现在每月固定的还款额上,而在于它对个人财务规划的潜在影响,以及能够创造的消费信心。很多人在申请分期乐时,往往只关注最低限额,将其视为“轻松”的消费工具,却忽略了如何进行更精...
如何在分期乐安全高效地提现购物额度
分期乐平台作为一个专为年轻用户打造的信用消费工具,它不仅提供了灵活多样的购物分期服务,还允许用户根据自己的需求将部分或全部的购物额度提现使用。虽然这看起来像是一个简单的操作过程,但实际上需要用户对平台...