花呗即时入账,重塑消费新体验
即时入账的价值,远超其单纯的时间属性。它构建的并非一个简单的资金进账提醒,而是一种对用户心智的彻底重塑,即“可控的现金流感知”。在传统的金融交易周期中,资金的实际到位往往滞后于支付行为,这种延迟会造成心理上的“空档”,影响用户的即时消费欲望和预算规划。当花呗实现即时入账,它实质性地缩短了资金的决策与实际可支配之间的心理距离。这种近乎零周期的回馈机制,极大地增强了用户对于自身资金流转的即时掌控感。这从行为金融学的角度看,本质上提升了用户的“财务效能感”,将原本分散和滞后的金融行为,重新聚合为一个即时、高效、反馈迅速的回路。这种速度的优化,是新时代消费信用体系最重要的底层竞争力。
这种极速的资金循环,引发的是一套完整的消费行为模式跃迁。它不是简单地提高了消费能力,而是改变了消费者衡量“可获得性”的标准。在过去,用户规划支出时,往往必须将其纳入到薪资发放或周期性的资金回流中进行预设;而即时入账的出现,使得支付的临界点发生了前移。资金的即时“回血”效果,使得用户在消费决策时,无需再经历长时间的等待确认期。这种极高的支付可预见性和即时回收的体验,使得消费决策链条的摩擦力降到最低,将原本需要审慎评估的账务行为,转化为了更接近于“无痛的、即时的可支配资产”体验,从而拉高了消费的节奏和广度。
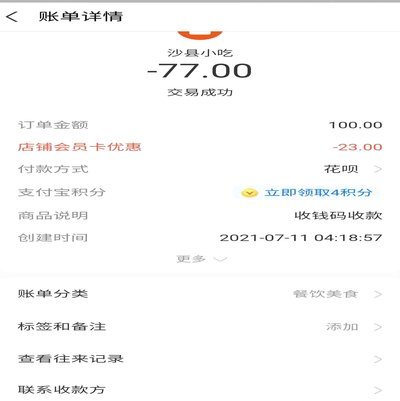
支撑这一“即时入账”体验的,不仅是前端的界面优化,更是一套极度可靠、极具穿透力的金融科技基础设施。从资金池的实时调度、跨机构的结算网络构建,到风控模型的毫秒级响应,每一环节都需要高度的系统协同和极低的延迟容忍度。它要求底层支付链路必须具备近乎实时的数据同步能力,确保从用户发起支付到资金回传的每一个步骤都能够被准确记录并即刻反馈。这种技术的深层架构,决定了整个生态系统的信任指数。即时入账的稳定运行,证明了底层支付和信用结算体系已经达到了一种高效率、高可靠性、低容错率的运营水平,是行业科技成熟度的集中体现。
最终,将即时入账视为一个金融工具,我们必须看到它为用户构建的不仅仅是一条进账通道,而是一套高效的资金预支和回收的机制。这种机制将传统的信用消费,提升到了一个“流动性管理”的层面。用户不再仅仅将花呗视为一次性的消费额度,而是将其理解为一个灵活、可快速回血、能够适配日常周转需求的资金工具。它要求用户和系统之间形成一种高效的共生关系:用户通过快速的周转和预支,提高了生活和消费的便利指数;而系统则通过这种高频、快速的资金循环,完善了其信用数据的模型,进一步构建了更立体、更精细化的金融画像。这标志着支付工具从单纯的账单代收,升级为全面的个人财富流动管理平台。
相关文章
白条加油额度能靠刷信用卡提升吗
近年来,随着互联网金融的迅速发展,“白条”作为一种便捷快速的消费信贷产品,在人们的日常生活中扮演了越来越重要的角色。然而,关于“白条加油额度”的话题却常常引起消费者和商家的关注与讨论。白条作为京东旗下...
便利卡包新增取现功能
近年来,随着移动支付和数字金融的迅速发展,“便利卡包”这类综合性金融服务平台应运而生。它们以简洁明了的方式整合了用户的各类电子钱包及银行卡,极大提升了个人财务管理的便捷性。然而,在这一创新背景下,最近...
羊小咩钱包银行卡解绑指南
解绑羊小咩信用钱包中的银行卡,对于部分用户来说可能是一个需要关注的问题。首先,理解为何解绑这一操作是必要的,通常是为了替换为另一张卡、处理账户安全问题或是结束与该平台的服务关系。 步骤上,用户可以...
什么是便利包
便利包的概念,看似简单,实则蕴含着复杂的商业逻辑和消费心理。它并非仅仅是预包装好的食材,更是一种精心设计的“启动包”,旨在降低消费者的参与门槛,提供一站式的解决方案。传统的烹饪方式,需要消费者具备一定...
在平台用拿去花套现,商家还能知道你是谁?
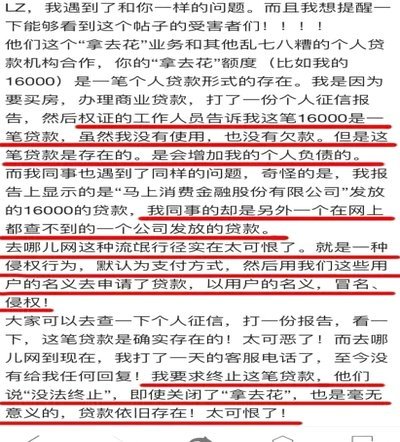
平台运作机制中的信息透明度问题 "拿去花"这类平台的核心逻辑是通过供需匹配实现资源再分配,其内部数据流往往包含多重加密与去标识化处理。当用户将物品寄送至平台后,平台会通过AI算法评估物品价值,并将...
鹿优选提现全解析:流程、时间与选项
深度解析提现流程,不能仅仅停留在关注一个固定的时间点。用户需要理解整个“鹿优选”体系背后的合规性构建和资金流向的复杂性。审核机制本身并非单一的时间线性进程,它是一个基于多重风控矩阵的动态匹配过程。初期...