分期乐额度变现:套路还是技巧?
分期乐作为一个消费分期服务平台,用户通常会将购物时的商品费用进行分期付款。将分期乐的额度转化为现金,并非直接的“套取”,而是需要在理解平台规则和自身信用情况的前提下,通过合理利用现有额度进行变现。一种常见的方式是利用分期乐额度购买商品,然后将这些商品在二手交易平台转售。需要注意的是,平台本身并不鼓励,甚至禁止用户进行纯粹的资金周转行为,因此需要选择转售的产品时避免涉及平台明确禁止的商品,比如虚拟商品、高风险商品等,以降低账户被冻结的风险。同时,考虑到转售过程中产生的交易费用、物流成本以及潜在的商品折扣,最终到手的现金并非分期乐额度等值,甚至可能低于额度。

分期乐的额度变现,一个重要的考量因素在于风险控制。平台会追踪用户的交易行为,如果发现用户频繁购买并转售商品,且交易金额接近总额度,平台可能会判定为资金周转行为,从而限制用户的分期乐额度,甚至采取降级或冻结账户的措施。因此,用户在进行此类操作时,需要控制交易频率和金额,尽可能保持消费行为的合理性。例如,可以先小额进行尝试,观察平台反应,再逐渐增加交易量。此外,保持良好的信用记录至关重要。逾期还款、频繁申请信用卡等负面行为都会影响信用评分,降低获得较高额度的可能性,也增加账户被冻结的风险。

另一种可行方案是利用分期乐的额度进行投资理财。用户可以购买基金、股票等金融产品,从而获取投资收益。这种方式相比于二手转售,风险相对较低,也更能体现分期乐额度的价值。但需要强调的是,投资本身存在风险,用户需要具备一定的金融知识和风险承受能力。过度的追求高收益可能导致更大的损失,甚至超过初始分期乐额度的价值。同时,需要留意平台对于投资行为的规定,部分平台可能限制用户使用分期乐额度进行特定类型的投资,否则可能存在违规风险。将分期乐额度用于投资理财,更像是一种资产配置,而非单纯的现金套取。

平台对用户行为的监控越来越精细,单纯依靠“分期乐额度套现”已经越来越难以奏效。除了上述方法,用户或许可以尝试寻找平台合作商家,以分期乐额度购买商家提供的服务或商品,然后将这些服务或商品转让给他人。然而,这种方式往往需要与商家达成协议,并且需要承担相应的风险,例如商家违约或产品质量问题。更重要的是,平台会更加关注此类行为是否符合商业模式,如果超出平台允许的范围,仍然可能面临账户限制。平台的目标是促进消费,而非鼓励资金周转,用户需要理解这一点。
评估风险,并选择符合自身情况的方法,是利用分期乐额度变现的关键。平台规则的不断更新、用户行为的监控越来越严格,单纯追求短期利益的行为往往会适得其反。真正能够持续利用分期乐额度创造价值的方式,是将其融入到合理的消费计划中,或者进行合规的投资,而非将其视为快速获利的工具。如果对平台规则和自身风险承受能力缺乏了解,贸然进行此类操作,很可能导致更大的损失,甚至影响个人信用记录,最终得不偿失。更建议用户将分期乐额度用于缓解短期资金压力,而非将其视为一种可靠的收入来源。
相关文章
分期乐提额实用技巧
分期乐作为一款专注于小额信贷的金融产品,其提额潜力往往被用户忽视。实际上,利用分期乐的良好还款习惯和资金管理策略,是可以逐步提升个人信用等级,从而解锁更高额度的信贷额度和更优惠的利率。核心在于,提额并...
得物提现:规则与保障
得物作为二手交易平台,其提现功能自然成为用户关心的焦点。不同于传统电商的即时结算,得物提现流程涉及平台分成、物流环节和资金安全等因素,其背后蕴含着更复杂的逻辑。 得物平台通过对商品价格、交易数量和用...
分付套现:风险与避坑指南
## 分付套现:风险与策略的深度剖析 “分付”模式,其核心在于将大额资金分散成小额支付,利用波动性来获取利润。这种策略并非一夜暴富的捷径,而是一种需要高度专业知识和精细风险管理的技术操作。首先,要...
拿去花的钱还能追回来吗?
资金流失后,能否“套回”被花费的钱,并非简单的“能”或“不能”回答,而是取决于一系列复杂的因素,涉及行为的性质、涉及的资金规模、以及采取行动的时机和手段。假设这笔钱是因诈骗被骗走,情况最为棘手。追回的...
分期乐额度,玩转你的财务
分期乐额度的价值,并非仅仅体现在每月固定的还款额上,而在于它对个人财务规划的潜在影响,以及能够创造的消费信心。很多人在申请分期乐时,往往只关注最低限额,将其视为“轻松”的消费工具,却忽略了如何进行更精...
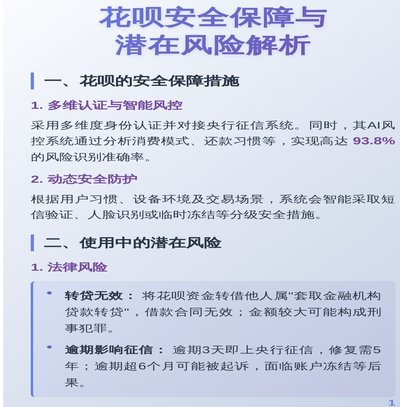
套花呗背后的高风险警告
套花呗商家的法律风险始终悬顶。支付宝作为持牌支付机构,其服务协议明确禁止商户通过虚构交易、伪造订单等方式套取资金。一旦被系统识别,不仅面临账户冻结、商户资质吊销等直接处罚,更可能触发《反不正当竞争法》...