网贷陷阱:警惕这些套路!
网贷平台的"低门槛"宣传往往暗藏利率陷阱。某平台以"3分钟到账"为卖点吸引用户,实际合同约定年化利率高达36%。用户在不知情情况下签署协议,贷款到账后发现需支付手续费、服务费等多项隐性成本。更有平台通过"砍头息"手段,在放款时直接扣除利息,实际到账金额远低于申请额度。这类操作常以"优惠活动"名义包装,利用用户对金融知识的匮乏实施精准收割。

逾期催收环节的套路更具心理压迫性。某案例显示,用户因工作变动导致还款困难,平台催收人员通过短信轰炸、电话骚扰持续20天,甚至威胁要"曝光用户征信"。更极端的案例中,催收方伪造公安机关印章,以"司法催收"名义实施恐吓。部分平台通过关联第三方催收公司,将债务纠纷升级为家庭暴力事件,导致用户陷入精神焦虑与社会关系破裂的双重困境。

诱导性借贷模式常以"信用修复"为诱饵。某平台声称"帮助用户提升征信评分",实际通过拆分贷款方式制造多笔逾期记录。用户在不知情状态下被纳入征信系统,导致后续贷款申请被拒。更有平台利用APP权限漏洞,获取用户通讯录、位置信息后,以"家人共债"为由实施二次催收。这类操作本质是通过信息不对称构建债务枷锁,将用户置于持续的心理高压状态。
征信系统漏洞被部分平台转化为牟利工具。某案例显示,不法分子通过伪造征信报告,使用户在不知情情况下被标记为"失信被执行人"。更有平台利用监管空白,将用户逾期记录同步至多个征信机构,导致用户无法正常办理信用卡、房贷等业务。此类操作往往伴随"征信修复"骗局,诱导用户支付高额费用后仍无法解决征信问题,形成"套路贷"闭环。
法律维权路径在网贷纠纷中存在显著障碍。某用户因平台违规收取"服务费"提起诉讼,发现合同条款中存在"争议解决地"条款,将诉讼成本推高至万元级别。部分平台通过关联公司转移资产,导致执行阶段陷入僵局。更有案例显示,用户在收集证据过程中遭遇平台删除聊天记录、篡改合同文本,最终因证据不足败诉。这类法律困境揭示了网贷纠纷中权利救济的复杂性。
相关文章
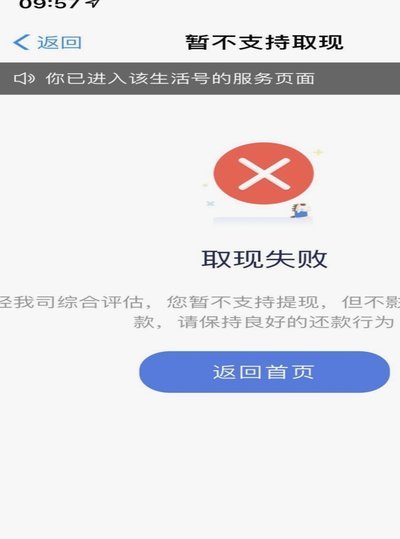
拿去花“秒到”变了? 别慌!
近年来,随着移动支付的普及和金融科技的发展,“拿去花”的便捷服务成为了许多消费者日常消费的重要组成部分。然而,在享受其便利的同时,越来越多的人遇到了“取现秒到”功能消失的问题,这无疑给依赖此类服务来解...
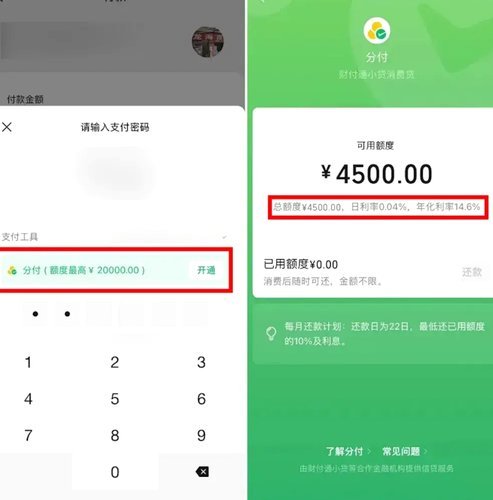
警惕"24小时分付套现"的非法风险
近年来,随着金融科技的发展,“24小时分付套现”成为某些非正规平台提供的金融服务。这类服务通常允许用户将信用卡或借记卡中的资金以分期付款的方式“提取”,从而在短时间内获得所需的资金。然而,在使用此类服...
羊小咩钱包银行卡解绑指南
解绑羊小咩信用钱包中的银行卡,对于部分用户来说可能是一个需要关注的问题。首先,理解为何解绑这一操作是必要的,通常是为了替换为另一张卡、处理账户安全问题或是结束与该平台的服务关系。 步骤上,用户可以...
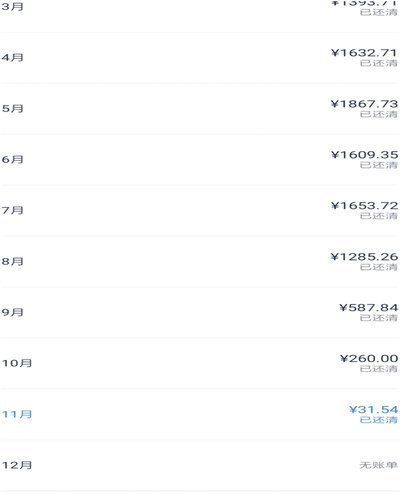
2021分期乐上征信吗?揭秘背后原因
2021年,分期乐作为一种新兴的消费信贷产品,在中国消费者的借贷选择中占据了重要位置。关于分期乐是否会上报个人信用记录,这一话题一直备受关注。实际上,分期乐是否上征信并非一个简单的是与非的问题,而是取...
">
花呗秒到的本质是支付技术与信用体系的深度融合。当用户发起支付时,系统通过实时清算技术将交易指令拆解为多个数据包,经由分布式架构在毫秒级完成链路校验。这种技术突破源于支付宝对风控模型的持续迭代,其底层逻...
分期乐额度,玩转你的财务
分期乐额度的价值,并非仅仅体现在每月固定的还款额上,而在于它对个人财务规划的潜在影响,以及能够创造的消费信心。很多人在申请分期乐时,往往只关注最低限额,将其视为“轻松”的消费工具,却忽略了如何进行更精...