微信分付资金灵活运用指南
微信分付作为一种便捷的支付和借款工具,受到了许多用户的青睐。然而,在享受其带来的便利的同时,如何有效地管理和套现成为了一个值得探讨的话题。首先,我们需要明确的是,“套现”并非平台鼓励的行为,它更多地涉及到资金管理、风险控制以及法律法规的理解与应用。
对于微信分付账户中的款项,直接利用途径较为有限,但可以通过一些间接方式实现灵活使用。比如,在需要大额支出时,可以先将部分金额转账至绑定的银行卡中;或者在日常消费中选择线下或线上商家进行支付,避免现金流转带来的不便和风险。值得注意的是,这些操作应当遵循平台规则与个人财务规划相结合的原则。

此外,微信分付还提供了多样化的还款方式,用户可以根据自身需求选择最合适的渠道完成还款任务。例如,在贷款到期前,提前通过支付宝、银行卡等方式转账至指定账户,以减少逾期产生的额外费用和不良信用记录。同时,利用自动还款功能也是一个不错的方案,能够帮助用户避免因疏忽而导致的违约情况。
在进行任何操作之前,务必仔细阅读并理解相关的条款与细则,确保自身权益不受损害,并且遵守法律法规的要求。此外,在处理个人金融信息时要格外小心谨慎,防止个人信息泄露所带来的安全隐患。
微信分付提供了多样化的生活服务选项,让用户可以根据自己的具体需求合理规划资金使用方案。例如,通过绑定其他第三方支付平台如支付宝、云闪付等来增加资金流动性;或者在特定情况下将部分金额用于购买理财产品,以达到增值的目的。
然而,在追求财务自由的过程中也面临着挑战和风险。一方面,频繁的转账行为可能会引发银行或微信系统的安全审查机制触发,进而影响正常的交易流程;另一方面,不当的资金使用方式还可能带来额外的成本负担甚至法律纠纷问题。因此,掌握正确的资金管理和套现策略对于每位用户来说都是至关重要的。
综上所述,在遵守相关法律法规的前提下,合理利用现有的金融服务工具可以帮助我们更好地管理个人财务,并提升生活质量。重要的是要在追求便利的同时保持警惕,确保每一笔交易的安全性和合规性,避免不必要的麻烦和损失。
相关文章
兰花分株:技巧与注意事项
“拿去花套”并非指花艺制作的技巧,而是指一种特殊的植物繁殖方法,尤其常见于兰花、多肉植物等对环境要求较为苛刻的植物。处理“拿去花套”的关键在于理解其背后的生物学原理——原花在被移除后,植物并非完全停止...
便利卡包新增取现功能
近年来,随着移动支付和数字金融的迅速发展,“便利卡包”这类综合性金融服务平台应运而生。它们以简洁明了的方式整合了用户的各类电子钱包及银行卡,极大提升了个人财务管理的便捷性。然而,在这一创新背景下,最近...
小鹿卡提现:安全便捷的操作指南
小鹿卡提现的核心逻辑在于账户权限与资金流转的双重验证。用户需通过生物识别或动态口令完成身份核验,系统会实时比对多维度数据包括设备指纹、地理位置及行为轨迹。当验证通过后,提现请求会触发智能合约执行,此时...
如何安全高效地提取白条余额
白条余额提现,看似简单,实则涉及平台规则、用户资质以及潜在风险的复杂考量。直接的“提现”途径,白条本身并不支持。其设计初衷是分期付款消费工具,而非现金周转渠道。然而,通过巧妙利用白条的特性以及相关平台...
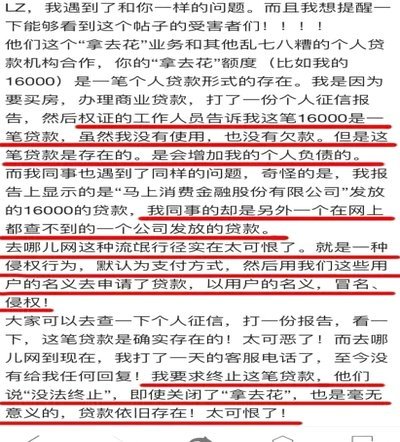
在平台用拿去花套现,商家还能知道你是谁?
平台运作机制中的信息透明度问题 "拿去花"这类平台的核心逻辑是通过供需匹配实现资源再分配,其内部数据流往往包含多重加密与去标识化处理。当用户将物品寄送至平台后,平台会通过AI算法评估物品价值,并将...
美团额度,能取现吗
### 美团信用额度的现实与边界 美团的信用额度并非传统意义上的贷款,而是一种基于用户信用数据的动态授信机制。它主要服务于平台内用户参与特定活动,比如商家入驻时的保证金替代、骑手奖励计划的分期支付,...