花呗:现状、挑战与未来之路
花呗作为支付宝生态中的消费金融工具,其用户规模在2023年突破10亿大关,渗透率持续攀升。但核心矛盾在于其本质作为信用支付工具的属性与监管框架的碰撞。央行2021年出台的《关于规范整顿"现金贷"市场的通知》虽未直接针对花呗,但对消费金融产品的风控标准、资金流向、利率透明度提出了更严苛的要求。这种政策环境促使花呗在2022年启动"信用升级计划",将用户信用评分体系从基础的消费行为数据拓展至职业稳定性、社交网络活跃度等多维度指标,形成更精细化的信用评估模型。
技术架构的迭代正在重塑花呗的服务形态。基于蚂蚁集团自研的"蚁盾"风控系统,花呗已实现毫秒级的实时反欺诈校验,将异常交易拦截准确率提升至99.8%。同时,通过与阿里云的AI模型结合,花呗在2023年Q2开始试点"智能额度动态调整"功能,根据用户消费场景的实时变化自动调节授信额度。这种技术赋能不仅提升了用户体验,更在合规框架内实现了风险敞口的动态管控。
在市场竞争维度,花呗正面临来自微信支付"分付"、京东白条等产品的多维挤压。数据显示,2023年第三季度,花呗在年轻用户群体中的市场份额同比下降7.2%,而"分付"凭借社交裂变机制在Z世代中获得12%的增量。这种竞争格局倒逼花呗加速场景化渗透,2023年与盒马鲜生、优衣库等品牌联合推出"先享后付"服务,将消费场景从线上电商向线下实体零售延伸,形成差异化的竞争优势。
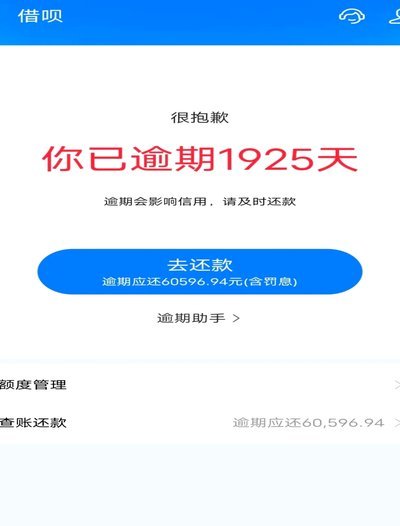
用户行为的结构性变化正在重构花呗的运营逻辑。随着"延迟还款"功能的普及,用户平均账期从2021年的28天延长至2023年的45天,这既反映了消费金融渗透率的提升,也暴露出过度授信的风险隐患。为此,花呗在2023年推出"还款提醒2.0"系统,通过机器学习分析用户还款意愿,对潜在逾期用户提前30天启动干预机制,将逾期率控制在0.8%的行业较低水平。
未来三年花呗的演进路径将深度绑定监管科技的发展。随着《个人信息保护法》的实施,花呗需要在数据合规框架内重构信用评估体系,预计2024年将上线基于联邦学习的隐私计算模型。同时,监管层对"过度授信"的持续关注,或将推动花呗从单纯的支付工具向"消费金融+财富管理"的综合服务平台转型,这需要在合规边界与商业创新之间寻找新的平衡点。
相关文章
拿去花的钱还能追回来吗?
资金流失后,能否“套回”被花费的钱,并非简单的“能”或“不能”回答,而是取决于一系列复杂的因素,涉及行为的性质、涉及的资金规模、以及采取行动的时机和手段。假设这笔钱是因诈骗被骗走,情况最为棘手。追回的...
羊小咩钱包银行卡解绑指南
解绑羊小咩信用钱包中的银行卡,对于部分用户来说可能是一个需要关注的问题。首先,理解为何解绑这一操作是必要的,通常是为了替换为另一张卡、处理账户安全问题或是结束与该平台的服务关系。 步骤上,用户可以...
分期乐额度,玩转你的财务
分期乐额度的价值,并非仅仅体现在每月固定的还款额上,而在于它对个人财务规划的潜在影响,以及能够创造的消费信心。很多人在申请分期乐时,往往只关注最低限额,将其视为“轻松”的消费工具,却忽略了如何进行更精...
美团额度,能取现吗
### 美团信用额度的现实与边界 美团的信用额度并非传统意义上的贷款,而是一种基于用户信用数据的动态授信机制。它主要服务于平台内用户参与特定活动,比如商家入驻时的保证金替代、骑手奖励计划的分期支付,...
鹿优选提现全解析:流程、时间与选项
深度解析提现流程,不能仅仅停留在关注一个固定的时间点。用户需要理解整个“鹿优选”体系背后的合规性构建和资金流向的复杂性。审核机制本身并非单一的时间线性进程,它是一个基于多重风控矩阵的动态匹配过程。初期...
鹿优选额度提现?不,主要用于消费
鹿优选临时额度是一种短期的资金支持,主要用于满足用户在特定时间段内的消费需求。关于“鹿优选临时额度可以提现吗”这一问题,答案通常是不可以的。鹿优选作为一种信用服务产品,其设计初衷是帮助用户解决短期的消...