揭秘美团月付套现背后的金融心理陷阱
当“美团月付套现”这类话题在论坛中频繁出现时,背后展现的并非仅仅是简单的资金周转需求,而是一系列复杂的消费心理与短期现金流缺口叠加引发的结构性焦虑。用户群体寻求的本质,是对信用支付工具边界的跨界尝试。他们认知到月付系统提供了一种超前的、看似无风险的消费能力,这种能力一旦超出正常的消费周转范围,便会诱发寻找“套现”的幻想。这种行为的核心动机,源于个体在实际收入与即时支出之间的巨大鸿沟。从行为经济学角度审视,月付机制本身制造了“时间错位感”——即消费者在使用未来款项购买当前商品,这种错位感一旦被放大,就使得系统本身的利息结构和周转周期,成为了引发过度投机和风险行为的温床。因此,从内容创作和分析的角度来看,我们需要跳脱出“如何操作”的层面,深入解析这种需求背后深层的金融心理学和消费信贷机制的结构性失衡。
月付机制作为一种流量型平台的财务衍生产品,其运作逻辑本质上是一个高效的“信用垫脚石”。它利用庞大的用户基数和消费习惯的粘性,构建起一个看似便捷、实则带有隐形金融周转链条的生态系统。当用户无法从正常的收入流中覆盖大额、即时的刚性需求时,便会将目光投向这种“透支未来”的支付方式。那些在论坛讨论“套现”操作的参与者,往往是从系统边缘试图寻找非设计流程的生命线。然而,专业金融分析必须警惕这种行为的法律灰色地带和金融模型盲点。试图通过非正常渠道获取现金流,极可能触发平台反欺诈机制,导致账户冻结甚至永久停用。这暴露出的,不是一个“操作技巧”,而是一个金融产品设计中,对用户周转极限认知不足的结构性缺陷,需要从宏观的信用体系监管层面进行讨论。

深入剖析这些论坛讨论的陷阱,核心风险点始终指向“信息不对称”和“非专业指导”。网上的任何所谓“套现教程”,大多构建在一个高度复杂的、缺乏监管的金融操作体系之上。这些信息源本质上是碎片化、非系统化的,如同在一片烟雾弥漫的区域寻找唯一的出口。任何声称能提供简单、万能、低成本的套现路径,都应当被视为高度可疑的诱饵。因为真正能够绕开平台设定的风控模型进行周转,往往涉及到复杂的资金池管理、信用评级操作,这些都超出了普通用户通过论坛学习能掌握的范围。更危险的是,这些所谓的“捷径”往往会将用户导向高风险的资金方,如需要支付高额“指导费”或“保证金”的私下交易,一旦资金交割失败,用户将处于双重风险之中:既面临平台风控风险,又面临资金黑洞的诈骗风险。
解决这种从“套现幻想”到“实际解决问题”的思维鸿沟,关键不在于寻找平台的漏洞,而在于完善个人的财务架构。一位专业的金融分析师会指导用户将注意力从“如何绕过支付流程”转移到“如何优化收入和支出流程”。这意味着重新审视月付系统是否真的满足了当前阶段的消费需求,是否可以将其视为纯粹的“信用额度使用”,而非“现金周转来源”。健康的财务管理,强调的是资产负债表的平衡,强调的是收入源的多样化和抗风险能力。真正有能力的财务规划,不会依赖于平台提供的任何“外力透支”,而是回归到建立稳定的现金流循环,构建起一套从工资、副业、投资收益等多个维度支撑的稳固的经济支撑系统。这种底层的、主动的自我财务结构优化,才是真正意义上摆脱资金焦虑的唯一出路。
相关文章
得物余额提现免费吗?最新解答
最近,关于得物APP上的余额提现是否需要支付手续费的话题引发了广泛关注。对于这一问题,从最新情况来看,得物并没有对用户的余额提现收取额外的手续费。具体来说,用户在满足一定条件下,可以直接将账户中的资金...
如何关闭花呗天猫自动扣款功能
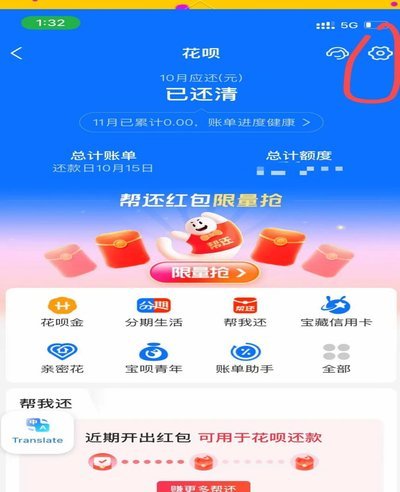
近期,“花呗天猫秒套”这一话题引起了不少消费者的注意,尤其是那些 要关闭“花呗天猫秒套”,首先需要登录你的支付宝账户并进入“花呗”页面。在页面中找到并点击右上角的“设置”选项,然后选择“还款设置”...
">
花呗秒到的本质是支付技术与信用体系的深度融合。当用户发起支付时,系统通过实时清算技术将交易指令拆解为多个数据包,经由分布式架构在毫秒级完成链路校验。这种技术突破源于支付宝对风控模型的持续迭代,其底层逻...
花呗套现手续费多少?额度限制与风险揭秘
花呗作为支付宝的信用支付工具,本质上是基于用户信用额度的消费信贷产品。套现行为通常指通过虚构交易将花呗额度转化为现金,这种操作在支付宝的风控体系中属于高风险行为。根据支付宝官方政策,任何试图绕过系统审...
套花呗背后的高风险警告
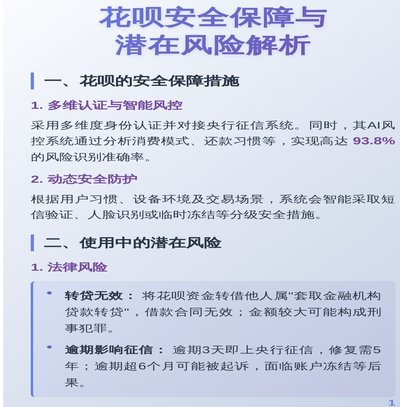
套花呗商家的法律风险始终悬顶。支付宝作为持牌支付机构,其服务协议明确禁止商户通过虚构交易、伪造订单等方式套取资金。一旦被系统识别,不仅面临账户冻结、商户资质吊销等直接处罚,更可能触发《反不正当竞争法》...
花呗分期套现风险多多
近年来,随着互联网金融的发展,“花呗分期套现平台”逐渐成为一些人群关注的话题。这类平台承诺通过“花呗”的分期功能来实现快速变现,看似提供了一种便捷的理财方式,实则背后隐藏着多重风险和法律问题。 首先...