白条现金:灵活消费的陷阱与机遇
## 白条现金:灵活消费的陷阱与机遇
白条现金,作为一种新型的消费信贷产品,在当下经济环境下迅速普及。其本质是将消费分期付款与即时现金周转功能相结合,巧妙地将消费者对便捷性和资金需求的渴望联系在一起。这种组合模式使得用户在购物时能享受分期付款的优惠,而在紧急情况下又能快速获得现金,无疑迎合了当下快节奏生活的需求。然而,这种看似无所不能的便利性,也隐藏着不容忽视的风险。白条现金的便捷性很容易让消费者产生过度消费的冲动,从而陷入债务循环的泥潭。关键在于,用户需要清晰认识到,这并非免费的资金,而是一种带有成本的金融服务,需审慎评估自身的还款能力,避免不必要的负债压力。

白条现金的运作机制依赖于算法对用户信用的初步评估,并在此基础上设定信用额度和利率。算法的透明度往往不足,导致用户难以准确预知每笔交易的实际成本。例如,不同的还款方式、逾期费用以及可能产生的利息,都可能对最终的还款金额产生显著影响。更重要的是,白条现金的推广往往伴随着各种优惠活动,如免息期、返现等,这些诱人的条件容易降低消费者的警惕性。用户需要仔细阅读协议条款,关注利率、手续费等关键信息,避免被隐藏费用蒙蔽。过度依赖白条现金的便捷性,可能导致用户忽视财务规划,甚至影响个人信用记录,造成长期不利的影响。
白条现金的出现,反映了消费信贷市场细分化的趋势。与传统的信用卡相比,白条现金通常针对特定消费场景,比如电商平台,且审批流程更为简便,更容易被那些信用记录不完整或不够理想的消费者所接受。这种普惠金融的愿景值得肯定,但也意味着风险的进一步扩散。平台在放贷过程中,需要加强对用户风险状况的识别和评估,建立完善的风控体系。同时,用户也应认识到,使用白条现金并非获取信用的唯一途径,必要时应寻求其他更合适的金融解决方案,例如储蓄、理财等,以实现财务稳健。

从商业模式的角度来看,白条现金的盈利主要来自于利息、手续费以及商户佣金。这种模式的成功,离不开电商平台的流量支持和用户对便捷消费的追捧。然而,过度依赖平台效应可能会带来竞争风险。如果平台推出新的支付方式或调整合作策略,白条现金的生存空间将受到挑战。此外,政策监管的收紧也是一个潜在的威胁。随着消费者权益保护意识的增强,政府可能会出台更加严格的监管措施,规范白条现金的运营,以防止过度消费和欺诈行为的发生。对于白条现金平台而言,持续创新、提升服务质量,以及建立良好的用户口碑至关重要。
与传统现金贷款相比,白条现金在用途上更具限制性,往往与特定的消费场景绑定。这种限制在一定程度上降低了违约风险,但也限制了其灵活性。然而,这种灵活性不足的特点,也为用户提供了抵御风险的机会。可以将其视为一种相对安全的消费方式,尤其适用于那些具有一定还款能力,但偶尔需要资金周转的消费者。最终,白条现金的价值在于用户能否将其合理地运用,而非简单地将其视为“免费”的资金来源。关键在于建立一种理性的消费观念,并将其融入到个人的财务规划中。
未来,白条现金的发展方向可能会是与数字人民币、区块链技术等新型金融工具的融合,从而进一步提升效率和安全性。同时,个性化服务也将成为竞争的关键。平台需要根据用户的消费习惯、信用状况以及还款能力,提供更加定制化的产品和服务。但无论技术如何发展,核心仍然是建立健康的消费习惯,避免过度依赖信贷消费,实现个人财务的可持续发展。白条现金本身只是一种工具,如何使用它取决于个人的财务素养和自我约束能力。
相关文章
拍拍贷取现的幕后博弈
拍拍贷取现的底层逻辑建立在资金流转与信用评估的双重博弈中。平台通过算法模型对借款人进行多维度评分,将资金方与借款方的匹配效率提升至毫秒级。当用户发起提现请求时,系统需在3秒内完成风险校验、额度核对与资...
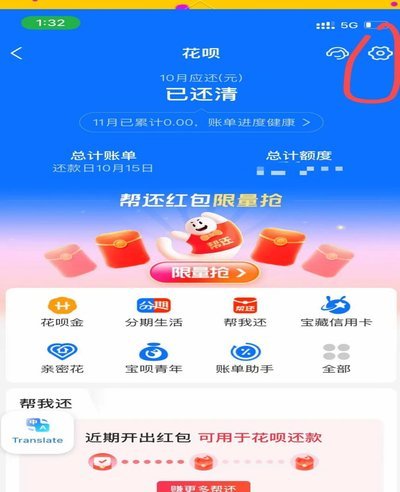
如何关闭花呗天猫自动扣款功能
近期,“花呗天猫秒套”这一话题引起了不少消费者的注意,尤其是那些 要关闭“花呗天猫秒套”,首先需要登录你的支付宝账户并进入“花呗”页面。在页面中找到并点击右上角的“设置”选项,然后选择“还款设置”...
在平台用拿去花套现,商家还能知道你是谁?
平台运作机制中的信息透明度问题 "拿去花"这类平台的核心逻辑是通过供需匹配实现资源再分配,其内部数据流往往包含多重加密与去标识化处理。当用户将物品寄送至平台后,平台会通过AI算法评估物品价值,并将...
花呗分期套现风险多多
近年来,随着互联网金融的发展,“花呗分期套现平台”逐渐成为一些人群关注的话题。这类平台承诺通过“花呗”的分期功能来实现快速变现,看似提供了一种便捷的理财方式,实则背后隐藏着多重风险和法律问题。 首先...
便利卡包提现安全指南
便利卡包提现,是一种近年来颇受欢迎的资金管理方式。作为一种金融工具,其稳定性取决于多个因素。首先,卡包发行机构的信誉和财务状况至关重要。选择大型、知名度高的金融机构或平台进行合作的卡包产品通常更加可靠...
便荔卡包:购物额度灵活提现新体验
“便荔卡包购物额度提现”这一现象,实际上折射了中国消费生态中一种日益普遍的趋势——高频消费与灵活资金管理的微妙平衡。它不仅仅是荔卡包(或其他类似品牌)的营销策略,更体现了品牌对用户行为数据深度挖掘的尝...