消费金融分期乐:增长背后的压力与转型密码深度剖析
分期乐作为中国消费金融领域的早期探索者,近年来在用户规模和市场份额上持续扩张,但行业竞争加剧带来的盈利压力正逐步显现。2023年财报显示,其活跃用户数突破3000万,但单用户贡献收入同比下滑8%,反映出获客成本上升与用户价值挖掘不足的矛盾。平台通过“先享后付”模式切入年轻消费群体,但过度依赖场景电商导流的策略,使其在用户生命周期管理上面临挑战,如何从流量驱动转向价值驱动成为关键命题。

在业务模式创新上,分期乐正尝试从单一的分期购物向综合金融服务转型。通过整合保险、理财、信用评估等模块,构建“消费+金融”生态闭环。这一转型在提升用户粘性方面初见成效,但跨业务协同的效率仍待优化。例如其推出的“信用白条”产品,虽然拓展了非电商场景的使用场景,但风控模型对非结构化数据的处理能力尚未形成明显优势,导致坏账率略高于行业平均水平。
技术驱动的风控体系升级成为当前重点投入方向。分期乐近年加大AI在反欺诈、智能催收等环节的应用,其自主研发的“星链”风控系统已实现97%的欺诈交易识别率。但技术投入的边际效益递减问题逐渐凸显,2023年技术研发费用同比激增42%,却仅带来3%的不良贷款率下降。这种投入产出比的失衡,暴露出技术应用与业务实际需求之间的错位。
监管环境的收紧对分期乐的合规成本构成持续压力。随着《关于规范整顿“网红”“打赏”等网络乱象的通知》等政策出台,平台需重构内容电商与金融服务的边界。其旗下“分期乐商城”被迫下架部分高风险商品类目,导致GMV同比减少12%。这种合规成本的增加,迫使企业重新评估业务优先级,将资源向更稳健的教育、3C等垂直领域倾斜。

未来战略转向“轻资产+生态协同”成为必然选择。分期乐正在与多家银行、持牌消金公司探索联合贷款模式,通过共享数据资产降低风险敞口。同时,其母公司深圳前海微众银行的金融科技能力,为分期乐提供了差异化竞争优势。这种生态协同不仅缓解了资本压力,更在合规框架内开辟了新的增长路径,但如何平衡生态合作与自身品牌独立性,仍是待解的课题。
相关文章
花套拆解:专业技巧,焕发真容
“拿去花套”这个术语,在花艺和园艺领域,远不止于简单地移除花朵的套袋。它是一个涵盖了精心准备、技巧控制以及对花材本身理解的综合性过程。理解“拿去花套出来”的关键在于认识到,花艺师或园艺师面对的不是一块...
警惕"24小时分付套现"的非法风险
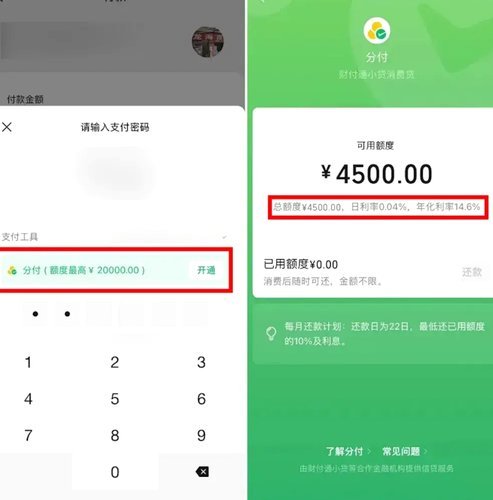
近年来,随着金融科技的发展,“24小时分付套现”成为某些非正规平台提供的金融服务。这类服务通常允许用户将信用卡或借记卡中的资金以分期付款的方式“提取”,从而在短时间内获得所需的资金。然而,在使用此类服...
羊小咩钱包银行卡解绑指南
解绑羊小咩信用钱包中的银行卡,对于部分用户来说可能是一个需要关注的问题。首先,理解为何解绑这一操作是必要的,通常是为了替换为另一张卡、处理账户安全问题或是结束与该平台的服务关系。 步骤上,用户可以...
2021分期乐上征信吗?揭秘背后原因
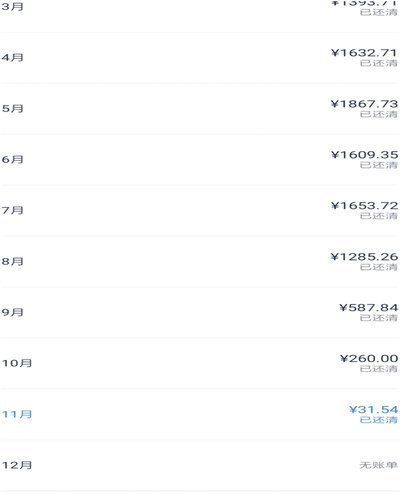
2021年,分期乐作为一种新兴的消费信贷产品,在中国消费者的借贷选择中占据了重要位置。关于分期乐是否会上报个人信用记录,这一话题一直备受关注。实际上,分期乐是否上征信并非一个简单的是与非的问题,而是取...
白条扫码支付个人教程
近年来,随着移动支付的普及与深入发展,“白条”作为一种信用支付工具,在个人间的资金流转中扮演着越来越重要的角色。本文旨在探讨如何通过扫码方式利用“白条”功能向个人付款这一具体操作流程及其背后的金融逻辑...

便荔卡包靠谱吗安全性如何
便荔卡包是否正规借款平台?这个问题汇集了众多消费者的疑虑,也反映了当前P2P借贷行业复杂性与风险的日益凸显。要评估其正规性与安全性,不能简单地依赖其宣传的“无抵押、快速放款”等特点,而需要从多个维度进...