拿去花的取现额度真是假的?揭秘背后逻辑
很多用户在面对“拿去花”显示的授信额度与实际能提现的金额之间巨大的落差时,往往会产生一种被欺骗的心理错觉,甚至直言这个额度是“假的”。这种认知偏差其实源于对互联网授信逻辑的误解。从金融风控的角度来看,屏幕上展示的那个数字,本质上是一个基于大数据画像计算出的“预授信额度”或“最高潜力额度”。它代表的是系统在初步扫描你的信用特征、资产规模及还款能力后,认为你“理论上可能”达到的信用上限,而非已经完成实名审核、身份校验及授信核准后的“确定性额度”。这更像是一个基于概率的预测值,而非一份已经签字盖章的合同金额。
这种“虚实结合”的现象,核心症结在于实时风控机制的动态介入。互联网金融产品的授控逻辑并非静态的,而是一场与风险赛跑的动态博弈。即便你看到了一个令人心动的额度,但在你点击“取现”的那一秒,系统的风控引擎会进行二次甚至多次的实时扫描。这包括但不限于你近期的征信查询频率、支付习惯的波动、甚至是你当前所在的地理位置与设备环境的安全性。如果系统检测到你的授信风险正在上升,或者当前的流动性释放压力过大,它会瞬间收缩可用的额度区间。因此,用户眼中的“额度缩水”或“无法取现”,实际上是算法在根据最新的风险概率,对最初的预估值进行的一种动态修正。
我们需要拆解一个容易被忽略的概念:授信额度并不等同于可用额度。在金融产品的逻辑架构里,授信额度是你的“信用天花板”,而取现额度则是经过风险折损后的“安全水位”。由于金融机构需要预留足够的风险准备金来应对潜在的违约风险,因此,实际可提取的资金通常会预留一定的安全缓冲垫。此外,用户的授信使用率(Utilization Rate)也是一个关键变量。如果你长期处于额度即将封顶的状态,系统会判定你的资金链高度紧绷,从而通过降低实际取现额度来降低风险敞口。这种现象并非额度造假,而是一种基于风险对冲的防御性策略,旨在通过限制流动性来维持资产的安全性。
想要缩减这种“虚实之差”,核心不在于如何质疑额度的真实性,而在于如何优化自身的信用生态。提升取现额度的逻辑,实际上是提升你在算法模型中的“确定性权重”。这意味着你需要建立一个稳定的信用循环,不仅要保持极高的还款准时率,更要注重授信额度使用的均衡性,避免出现极端的高负债率或频繁的跨平台借贷行为。通过优化还款路径、保持稳定的资金流转频率以及维持健康的征信查询记录,你才能让系统从“预测你的潜力”转向“认可你的稳健”。只有当你展现出极高的信用确定性时,那个原本处于“虚”态的预授信额度,才能真正转化为触手可及的“实”资产。
相关文章
微信分付还款后,额度能刷多少?
微信分付的额度释放机制与还款行为存在复杂关联。当用户完成还款后,系统会根据账户信用评分、历史账单履约情况、消费行为等维度重新评估可用额度。实际可刷金额并非简单等同于已还金额,而是受多维算法模型影响。例...
便荔卡包消费额度如何高效提取
便荔卡包消费额度的提取并非易事,它涉及到多方面的考量与技巧。首先,了解便荔卡包的基本规则是前提条件。这类卡包通常会针对特定产品或服务提供优惠,并且有一定的使用期限和限制条件。因此,用户在操作前应仔细阅...
美团月付套现:真的能行吗?
近期,关于“美团月付套现”的讨论逐渐增多。实际上,这种行为不仅违反了美团的相关规定,也涉及到了金融风险,对用户来说并非安全可靠的套现方式。 美团月付是美团推出的一种分期付款服务,旨在为用户提供灵活便...
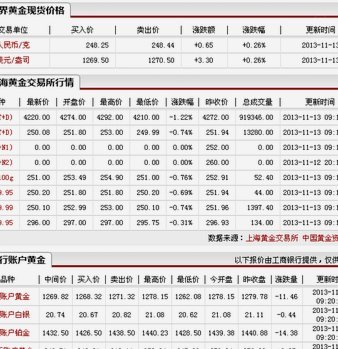
黄金现货市场风云变幻揭秘
黄金现货价格的波动始终与全球经济的脉搏紧密相连。当美联储调整利率政策时,美元指数的涨跌往往成为金价的风向标。2023年美联储连续三次加息导致美元走强,黄金价格在三个月内下跌逾8%,但随后地缘政治冲突爆...
白条加油额度如何提现?
白条的加油额度提现机制,与传统信用卡或银行贷款的提现方式有着本质区别。理解这一点,是解决“白条加油额度怎么提现”问题的关键。白条的核心设计并非围绕直接现金提取,而是通过“加油”功能,将借款额度转化为可...
得物平台靠谱吗?
得物平台作为国内知名的二手交易及鉴定平台,近年来在市场上获得了广泛的用户认可,但其可信度一直备受关注。从平台自身的运营模式来看,得物以正品保障为核心,不仅引入了严格的审核机制,还与多家权威鉴定机构合作...