微信分付套现:利息、风险与真实代价
微信分付本质上属于消费信贷产品,其资金流向受严格场景约束。一旦试图将额度套现,所谓的利息并不会凭空消失,而是以更隐蔽的形式叠加。官方按日计息的标准利率依然生效,同时套现通道通常伴随高额手续费或隐性抽成。部分中介以低息免服务费为诱饵,实际却在后台埋下违规费率陷阱。资金并未脱离信贷本质,只是将显性成本转化为多重的隐性支出。用户在追求短期流动性的过程中,往往低估了综合资金成本的攀升幅度,最终承担的实际年化利率远超产品公示范围,形成明显的财务倒挂。
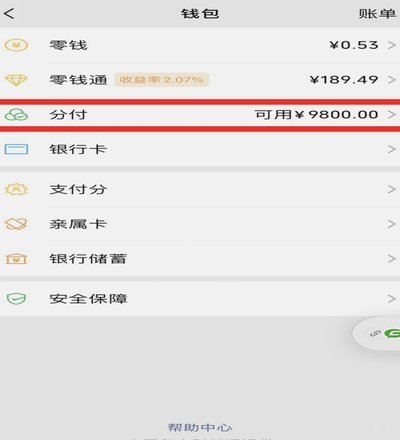
安全维度的风险远比账本上的数字更为严峻。套现行为直接触发平台的风控模型,系统会通过交易画像、设备指纹与资金链路进行实时比对。一旦判定为虚假交易或违规套取现金,账户将面临额度冻结、功能限制甚至永久封禁。更关键的是,套现链条依赖第三方商户流转,用户的支付信息极易在中间环节泄露。黑灰产团伙利用此类漏洞构建资金网络,普通参与者不仅失去控制权,还可能被列为可疑对象,面临账户关联调查与征信受损的双重冲击。
从金融逻辑来看,信贷资金的用途合规性直接决定债务结构的稳定性。分付的设计初衷是平滑日常消费支出,而非替代应急现金流。强行扭转资金用途,等于切断了产品本身的风险缓释机制。当用户通过中介完成转换,实际借款周期与还款节奏将彻底失控。复利效应与逾期违约金会在账期切换时迅速放大缺口。初期看似便捷的周转手段,往往在数月后演变为多头借贷的恶性循环。失去场景约束的资金一旦脱离监管视野,债务膨胀的速度将远超个人现金流的增长能力。
面对真实的资金缺口,合规的流动性管理才是破局关键。金融机构已提供多种定向信贷工具,覆盖医疗装修等特定场景,利率透明且受监管保护。若确需现金周转,应优先选择持牌机构提供的标准化产品,其审批流程与费率披露均符合合规要求。用户可通过优化收支结构、申请额度提升或协商分期方案缓解压力。信贷工具的价值在于降低交易摩擦,而非规避资金用途限制。掌握正规渠道的定价规律,才能避免在信息不对称中陷入被动。
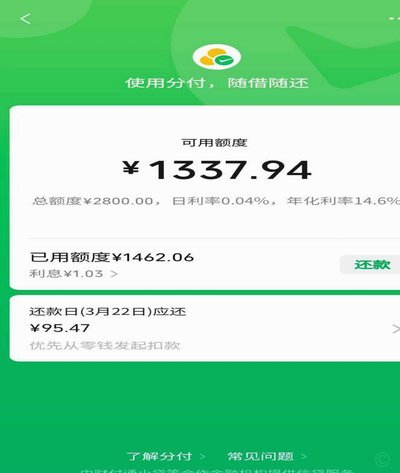
金融产品的便利性从来不以牺牲规则为代价。分付能否套现并产生利息,本身就是一个伪命题,因为信贷成本的计算与账户安全边界早已由底层系统锁定。试图绕过场景限制获取现金,等同于在杠杆未明的情况下盲目扩张负债。长期维护健康的信用记录,依赖的是对资金用途的敬畏与对还款周期的精确测算。当市场提供足够多的替代方案时,坚守合规底线不仅是规避风险的必要动作,更是个体财务体系得以持续运转的核心基石。
相关文章
得物先用后付额度怎么查
得物的先用后付功能依托于用户信用体系的深度绑定,其额度展示并非简单的数值堆叠,而是动态评估模型的可视化呈现。用户可通过App内「我的」页面的「信用额度」模块直接查看,该模块会以月度周期为单位展示可用额...
得物提现:规则与保障
得物作为二手交易平台,其提现功能自然成为用户关心的焦点。不同于传统电商的即时结算,得物提现流程涉及平台分成、物流环节和资金安全等因素,其背后蕴含着更复杂的逻辑。 得物平台通过对商品价格、交易数量和用...
美团月付怎么换现金 现金了
理解“美团月付怎么换现金,让现金了”这个疑问,本质上反映了用户试图将一种未来义务(延期支付的账单)转化为即时流动性(现金)的内在需求。然而,从金融结构的底层逻辑来看,月付服务本质上是一项信用透支和分期...

鹿优选提现:便捷还是陷阱?
在当今数字经济飞速发展的背景下,新兴的消费与金融服务平台不断涌现,为用户提供了更加多样化和便捷的选择。鹿优选额度提现平台正是在这样的大环境下应运而生的一个创新模式。该平台以其独特的机制吸引了不少用户的...
便荔卡包:购物额度灵活提现新体验
“便荔卡包购物额度提现”这一现象,实际上折射了中国消费生态中一种日益普遍的趋势——高频消费与灵活资金管理的微妙平衡。它不仅仅是荔卡包(或其他类似品牌)的营销策略,更体现了品牌对用户行为数据深度挖掘的尝...

微信分付套现风险解析
微信分付,作为一种便捷的微商资金结算方式,最初设计初衷是方便团队内部的佣金结算。然而,它独特的技术逻辑,使得一些商家或个人试图利用其特性进行资金转移,规避传统支付渠道的监管和手续费。这导致了“套分付”...