商家套用花呗的风险与后果
花呗作为支付宝生态中的信用支付工具,其商业价值不仅体现在用户消费场景中,更延伸至商家端的信用杠杆运用。部分商家通过虚构交易、拆分订单或诱导用户分期等方式,将花呗额度转化为现金流。这种操作本质是利用平台...
拍拍贷款:便捷新金融还是高风险?
## 拍拍贷款平台:便捷与风险并存的金融创新探索 拍拍贷款平台凭借其便捷的操作流程和创新的风控体系,成为近年来互联网金融领域的重要参与者。该平台通过大数据分析和人工智能技术,构建了独特的信用评估模型,...
套现花呗有风险
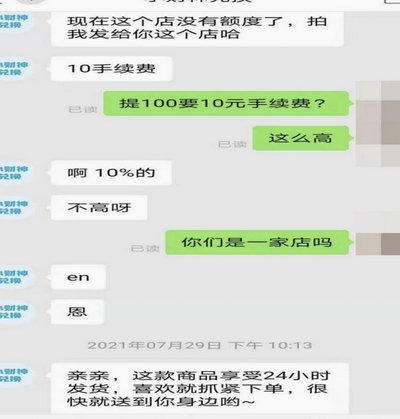
市场上对于资金周转的需求始终存在,这催生了针对花呗等信用产品的第三方服务。许多用户被“秒到账”的便捷性吸引,却往往忽略了背后的合规陷阱。这些平台宣称无需抵押、即时出钱,实质上是在打擦边球游走于金融监管...
携程的额度怎么搞出了
携程平台上的“额度”绝非一个简单的资金限制,它是基于一套复杂的、多维度的风险评估模型投射出的信用权重。从系统底层逻辑来看,额度本质上是对用户信用和支付习惯的量化背书。平台不会凭空“制造”额度,而是根据...
微信分付套现利息解析:平台风控收紧限制套利
从金融技术和平台治理的角度审视,微信分付和任何形式的分期套出,其核心机制从来都不是单纯的资金划转,而是一个具备预设成本与风险敞口的信用行为。用户关注是否有利息,本质上是在探究这笔操作的资金成本构成。在...
微信分付套现需注意利息问题及取消方法
许多用户在使用微信分付时,往往将其误认为是一种类似于“优惠券”或“零钱补贴”的消费抵扣工具。然而,从金融产品的本质逻辑来看,分付的核心属性是授信贷款,其资金来源并非腾讯的补贴,而是基于个人信用额度的借...
美团月付套现暗藏法律风险
近期,有关“美团月付可不可以套现”的讨论在网络上较为活跃。实际上,“套现”本身是一种灰色的金融行为,在不同平台上的具体表现和风险各有不同。就美团月付而言,其本质是一种消费分期支付工具,通过该服务用户可...
分期乐额度提现加速到账指南
深度剖析“分期乐额度”的资金提现速度,本质上是对金融平台结算周期、风控模型以及资金流向路径的一次系统性拆解。许多用户关注的“快”,并非仅仅指技术上的传输速率,而是涉及到平台内部资金归集、对冲风险和合规...
得物余额提现为何只能用支付宝?
许多人在进行得物资金结算时,常会产生一种“渠道受限”的错觉,认为提现路径单一是一种功能缺失。事实上,得物余额提现目前高度依赖支付宝这一现状,并非技术层面的“力不从心”,而是一种基于支付生态整合的深度策...
鹿优选:打造透明高效的二手回收服务
二手交易市场的繁荣催生了回收行业的深度变革,而鹿优选在其中构建的标准化服务体系,正重新定义用户对靠谱回收商家的认知。传统回收渠道长期存在的估价随意、流程不透明等问题,导致用户对二手物品价值的判断始终依...