60岁后债务危机:应对之道
退休后收入锐减与债务危机的关联性分析
当个体步入退休年龄,养老金替代率不足50%的现实困境,往往导致债务偿还能力骤降。这种结构性矛盾在60岁群体中尤为显著,其收入来源单一性与医疗支出刚性增长形成尖锐冲突。债务危机的爆发并非单纯经济问题,而是社会保障体系与个人财务规划失衡的综合体现。此时需警惕债务催收行为对老年人身心健康的二次伤害,建议通过司法途径申请债务重组,将还款计划与养老金发放机制进行司法绑定,确保偿债过程符合老年群体的生理承受阈值。
债务协商中的权益保障策略
债权人与债务人之间的博弈应建立在风险共担原则之上。建议通过第三方调解机构促成债务重组,将原定还款期限延长至10年
资产处置的法律边界与实践路径
在合法框架内处置非必需资产可缓解偿债压力,但需严格遵循《民法典》物权编相关规定。建议优先处置流动性较强的金融资产,如银行理财、基金产品,避免直接处置房产引发居住权争议。对于高净值人群,可考虑设立信托结构实现资产隔离,同时通过慈善捐赠抵扣部分债务。值得注意的是,遗产继承与债务清偿的顺位关系需提前通过遗嘱公证明确,防止因继承纠纷导致债务追索权扩张。
司法救济的适用场景与操作要点
当协商途径失效时,应启动司法程序进行债务清理。重点考察债务性质,对于超过诉讼时效的民间借贷,可通过诉讼时效中断主张权利;针对信用卡欠款等持续性债务,可申请债务重组裁定。在执行阶段,法院可依职权将强制执行措施调整为分期履行方案,同时对被执行人进行司法救助评估。需特别关注老年人特殊保护条款,确保执行措施不损害基本生活保障。
社会支持体系的协同介入机制
构建多维度支持网络是化解债务危机的关键。建议联动社区服务中心、公益组织与金融机构,建立债务纾困专项基金。通过家庭会议制度明确赡养义务与债务分担比例,避免因债务问题引发家庭矛盾。心理干预应纳入整体解决方案,由专业社工提供压力疏导服务。同时推动建立老年债务风险预警系统,实现早发现、早干预的预防性治理模式。
相关文章
得物提现到账要等多久
随着电子商务的快速发展,越来越多的人选择在线购物平台进行交易。得物作为一个集潮流商品销售和社区互动为一体的电商平台,在用户群体中积累了极高人气。其中,提现功能无疑是众多卖家关注的核心问题之一。关于“得...
羊小咩手机质量如何?用户体验揭秘
羊小咩手机,这个名字听起来或许有些稚嫩,但其背后却藏着对品质的追求。近年来,随着智能手机市场竞争日益激烈,一些新兴品牌如羊小咩试图用差异化策略 carve out 一席之地。他们并非一味追求高价高端,...
花呗提现是否收取手续费?
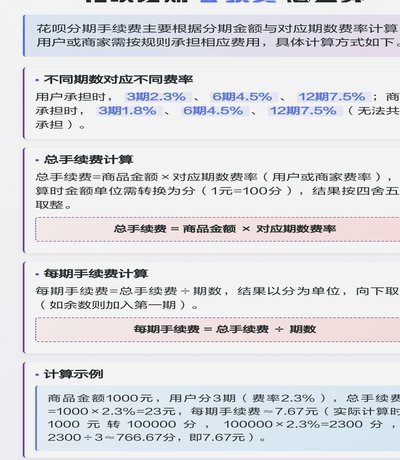
花呗的现金流,尤其是在频繁的转账和消费场景下,很容易产生一种疑问:取走花呗上的钱,是否需要支付手续费?答案并非一概而论,需要细致地理解花呗的运作机制和不同类型的交易模式。首先,花呗的核心功能并非直接提...
微信分付套现平台安全关闭全流程指南
关闭微信分付套现平台并非简单的按钮操作,涉及账户关联、资金清算、技术层面以及潜在的法律风险。它更像是一个复杂系统的“关闸”流程,需要仔细评估并执行。首先,平台方必须确保所有已产生的交易已经完成,包括所...
羊小咩的轻盈足迹
羊小咩出来,仿佛是山野间一缕突如其来的晨曦,悄无声息却又充满力量。它的出现,不为炫耀,不为争鸣,只为在寂静的山谷中留下一串轻盈的足迹。咩咩的每一次踱步,都像是一首未写完的诗,既不刻意,也不张扬,却足以...
美团月付套现:真的能行吗?
近期,关于“美团月付套现”的讨论逐渐增多。实际上,这种行为不仅违反了美团的相关规定,也涉及到了金融风险,对用户来说并非安全可靠的套现方式。 美团月付是美团推出的一种分期付款服务,旨在为用户提供灵活便...