得物1000额度如何有效利用?
信用额度在平台经济语境下,绝不能简单等同于可自由流通的法定货币。从本质上讲,得物这类专业交易平台发放的“1千额度”属于高度依赖其内部生态系统运行机制的消费券或激励津贴。这些资金凭证不具备通用性,它们的核心价值在于驱动用户在其买卖、鉴定、增值等多个环节完成二次消费循环。试图将其直接提现,本质上是要求一个电商交易闭环系统提供银行级的金融结算服务,这两者在底层逻辑和风险控制模型上存在根本性的脱节。深入剖析额度的流通机制,我们会发现其设计初衷是为了提升用户粘性和促成内部高频交易,而不是作为广义的提款凭证。
平台方之所以严格限制这笔额度向外部银行系统的转账出口,是基于对自身商业模式完整性的维护考量。从经济学角度看,每个内部信用点的流出都代表着生态系统的一次“血液”损失,意味着潜在交易链条的中断和利润节点的绕过。得物构建的是一个价值锁定模型:用户通过消耗额度进行购买行为 $\rightarrow$ 平台赚取交易服务费、鉴定费等 $\rightarrow$ 再用这些费用为生态维持运转。一旦允许提现,这套原本精心设计的激励飞轮机制就会立刻失衡崩塌。因此,我们必须将目光从“能否提现”的财务问询上移开,转而关注“如何利用额度最大化平台内部价值”。
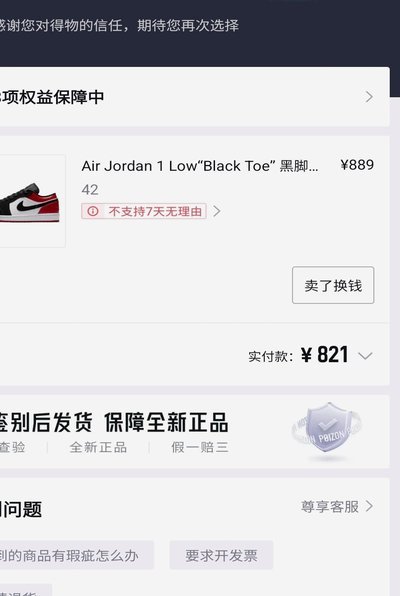
若不考虑直接变现渠道,那么提升额度的实际效用,只能聚焦于其锚定的交易场景。例如,可以将这笔资金锁定用于高附加值服务,如使用它来抵扣一次复杂稀品鉴定、支付专业的商品开箱认证费用,或者用于参与平台运营方组织的限时抢购活动和联名款购买。这些途径都保证了额度的消耗是与平台的核心功能——“买卖验证”深度绑定的。这是一种巧妙的机制设计:它让用户认为在“用完”这个额度,但实际上是以牺牲其可变现属性为代价,换取了更高维度的消费体验和更便捷的交易入口。
最终,理解得物1千额度的流通轨迹,需要提升到金融风险与法律合规的高度去审视。这些内部信用凭证本身属于平台方授权范围内的“虚拟债权”,其使用受到服务协议的严格约束。任何试图通过灰色地带、第三方汇兑或利用漏洞进行绕过提现的行为,都极可能触及平台的《用户行为规范》和当地金融监管政策红线。专业的用户应该将此视为一个促成交易的先导资本,而非可随时提取的积蓄。只有从合规操作和规则体系的角度去理解它,才能避免在资金流转上遭遇不可预期的限制与风险。
相关文章
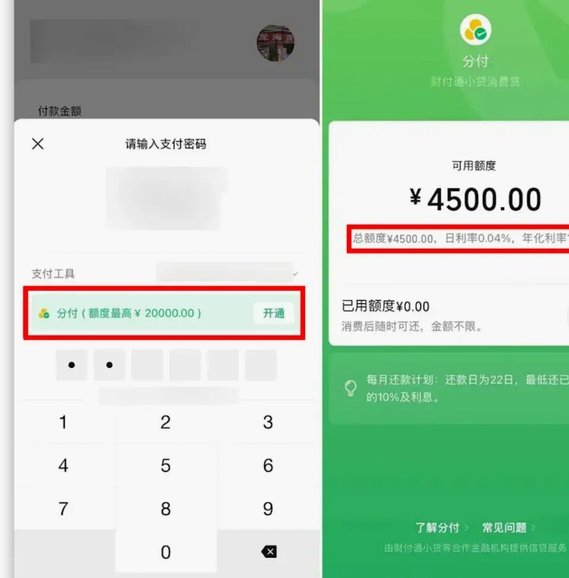
分付套现秒回,背后风险揭秘
近年来,"分付套现秒回"这一现象在社交媒体和金融圈引起了广泛关注。表面上看,这似乎是一种高效的信用融资工具,但实际上其本质远非表面那般简单。 ### 分付套现的运作模式与风险分析分付套现的核心在于利...
得物提现到账要等多久
随着电子商务的快速发展,越来越多的人选择在线购物平台进行交易。得物作为一个集潮流商品销售和社区互动为一体的电商平台,在用户群体中积累了极高人气。其中,提现功能无疑是众多卖家关注的核心问题之一。关于“得...
花呗异常:系统与风控的挑战
花呗近期出现的问题,远不止简单的“不能用了”那么简单,实际上指向了支付宝生态体系内复杂联动机制的潜在脆弱性,以及监管层对支付工具安全合规要求的日益严格。最初的混乱源于部分用户反馈无法直接通过花呗进行线...
微信分付套现平台安全关闭全流程指南
关闭微信分付套现平台并非简单的按钮操作,涉及账户关联、资金清算、技术层面以及潜在的法律风险。它更像是一个复杂系统的“关闸”流程,需要仔细评估并执行。首先,平台方必须确保所有已产生的交易已经完成,包括所...
携程花呗提前全额还款攻略
**携程花呗提前还款攻略:全解析** 花呗全额还款可还清账单避免违约金携程分期划算,操作简单三步完成花还款提前还省利息 登录APP避免错过**携程别忘还清 携程 **...
得物APP余额提现到账时间揭秘:影响因素全解析
得物app余额提现并非一蹴而就的过程,它涉及到复杂的平台机制、支付接口以及监管政策,因此到账时间并非固定不变,而是受多种因素影响的动态变量。核心在于,得物余额并非直接的现金储备,而是基于用户在平台消费...