支付宝花呗套现风险解析
支付宝套现花呗的运作机制本质上是通过虚拟消费行为转移资金,其核心矛盾在于金融系统的信用评估逻辑与套现行为的逆向操作。当用户通过第三方平台将花呗额度转化为现金时,系统会检测到异常的消费模式,如短时间内高频交易、消费金额与用户收入结构不匹配等。这种行为直接破坏了花呗的信用评估模型,导致系统对用户风险等级的重新判定。值得注意的是,部分套现工具通过伪造消费场景或拆分交易来规避检测,但这种技术手段往往伴随着更高的被风控概率。
从资金链视角观察,套现行为会引发多米诺骨牌式的金融风险传导。当大量用户通过花呗套现后,支付宝的账期资金池将出现结构性失衡,进而影响平台对商户的授信能力。这种资金错配最终可能波及整个支付生态系统的流动性,形成类似信用卡套现引发的银行坏账危机。更隐蔽的风险在于,套现资金往往流向高杠杆行业,当市场环境变化时,这些资金可能成为系统性风险的导火索。
支付宝的风控系统已构建起多层防御矩阵,包括行为识别、设备指纹、交易图谱分析等技术手段。当系统发现异常资金流动时,会启动自动拦截机制,同时将用户行为纳入征信系统。这种技术升级使得套现成本呈指数级增长,不仅面临账户冻结风险,还可能被纳入金融监管黑名单。值得注意的是,部分套现平台已开始采用区块链技术进行资金追踪,这种技术的普及将极大压缩套现操作的空间。
从金融监管维度审视,套现行为本质上是对支付体系信用机制的破坏。监管机构通过建立资金流向监测系统,已能精准识别套现资金的流转路径。这种监管强化不仅体现在对个人用户的惩戒,更延伸至对套现平台的穿透式监管。当套现行为形成规模效应时,可能触发金融风险预警机制,进而引发更严格的政策干预。这种监管升级正在重塑整个消费金融生态的规则边界。
对于普通用户而言,套现行为带来的隐性成本远超短期收益。除了面临账户冻结、征信受损等直接风险外,更可能陷入资金链断裂的困境。当套现资金被用于非消费场景时,往往需要支付更高的资金成本,这种成本最终会通过消费价格转嫁至整个市场。这种风险传导机制表明,套现行为本质上是在透支整个支付生态系统的信用资本,其代价远比表面的财务损失更为深远。
相关文章
信用卡分付额度,如何变现?
最近,有关“分付额度如何套出来现金”的讨论热度持续上升。这一话题之所以引起广泛关注,主要是因为许多持卡人 首先,分付额度本质上是用于消费付款的一种信用工具,并非直接现金提取服务。用户通过消费积累信...
花呗秒到账余额的魔力
花呗秒到余额平台的机制,远非简单的“转账”概念,它背后蕴含着支付宝在金融生态系统中的战略布局和对用户习惯的精准把握。理解这一功能的核心,需要从支付场景、风险控制和用户体验三个维度进行剖析。传统支付方式...
便荔卡包:购物额度灵活提现新体验
“便荔卡包购物额度提现”这一现象,实际上折射了中国消费生态中一种日益普遍的趋势——高频消费与灵活资金管理的微妙平衡。它不仅仅是荔卡包(或其他类似品牌)的营销策略,更体现了品牌对用户行为数据深度挖掘的尝...
如何聪明运用羊小咩借款额度益
关于“羊小咩怎么变现额度”的问题,实际上涉及到的是个人信用管理与财务规划中的一个具体操作。首先,“羊小咩”指的是支付宝上的蚂蚁微贷产品之一,它为用户提供了一定的借款额度,用户可以在需要时申请使用。那么...

微信分付套现风险解析
微信分付,作为一种便捷的微商资金结算方式,最初设计初衷是方便团队内部的佣金结算。然而,它独特的技术逻辑,使得一些商家或个人试图利用其特性进行资金转移,规避传统支付渠道的监管和手续费。这导致了“套分付”...
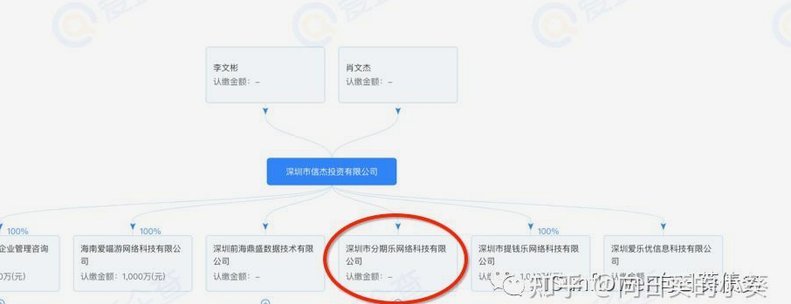
分期乐总部:数字中枢与战略布局
一个现代大型平台,其“总部”的地理坐标早已不能被简单定义为一个具体的地址,而更像是一个由数据流、资本脉络和核心人才共同构筑的抽象高维空间。深入探究分期乐平台这类运营实体真正的中心,必须将视角从实体建筑...