分付套现:真有风险?
分付套现行为在法律层面存在明确的界定与风险。从金融监管视角看,套现本质是通过虚构交易将资金从支付系统中非法转移,这直接触碰了《支付结算办法》中关于资金闭环管理的规定。当用户利用分付额度进行虚假消费后,资金流向脱离平台监管链条,可能被用于洗钱、非法集资等违法行为。2021年央行发布的《支付机构网络支付业务管理办法》已明确将套现列为严重违规行为,相关账户可能面临资金冻结、信用降级等处罚。
平台风控系统的升级使套现行为的隐蔽性大幅降低。主流支付机构通过大数据分析、交易行为建模等技术,已能识别90%

套现行为对个人信用体系的侵蚀远超表面损失。当用户通过分付套现后,平台会将该行为标记为高风险账户,这可能影响未来申请贷款、信用卡等金融服务的审批结果。某商业银行2023年风控报告显示,有套现记录的用户申请房贷的通过率下降37%,利率上浮幅度达1.2-1.5个百分点。这种信用污点可能持续影响个人金融生活长达5-8年。
监管层面对套现行为的打击呈现常态化趋势。2023年银保监会专项检查中,有12家支付机构因套现管理不力被处罚,累计罚款金额超过800万元。监管政策正从单纯的事后惩戒转向事前预防,要求支付机构建立更严格的商户准入机制和交易监控体系。这种监管升级倒逼平台强化合规管理,也促使用户重新审视套现行为的法律成本。

套现行为的经济成本与法律风险形成双重约束。某支付平台内部数据显示,被查获的套现用户中,73%因资金链断裂主动暴露,仅有18%属于主动套现。这反映出套现行为本身存在较高的资金回收风险,一旦被平台追溯,用户不仅需退还全部套现金额,还可能面临最高5倍的违约金。这种风险收益比的严重失衡,正在推动更多用户选择合规的金融工具替代套现行为。
相关文章

京东临时额度加油包如何使用
临时额度加油包,表面上看是一个应急工具,但其背后隐藏的金融逻辑却值得深思。京东提供的这种临时额度,本质上是一种信用延伸,它允许用户在短期内突破常规信用额度的限制,完成特定消费。这种机制的设计,反映了电...
得物提现:规则与保障
得物作为二手交易平台,其提现功能自然成为用户关心的焦点。不同于传统电商的即时结算,得物提现流程涉及平台分成、物流环节和资金安全等因素,其背后蕴含着更复杂的逻辑。 得物平台通过对商品价格、交易数量和用...
分付套现:风险与避坑指南
## 分付套现:风险与策略的深度剖析 “分付”模式,其核心在于将大额资金分散成小额支付,利用波动性来获取利润。这种策略并非一夜暴富的捷径,而是一种需要高度专业知识和精细风险管理的技术操作。首先,要...
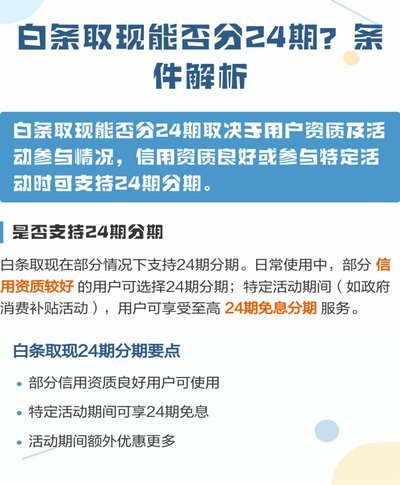
2小时到账?白条取现的真相
白条取现作为一种便捷的信用支付工具,近年来逐渐成为消费者在紧急情况下获取资金的重要方式。然而,在实际操作中,"2小时到账"的承诺是否真的可靠?这一看似简单的表述背后,隐藏着怎样的逻辑与考量? 从平台...
白条到账为何不总是秒速?
当消费者频繁谈论“白条不是秒到?”时,他们实际上是在探讨一个关于支付效率和用户体验的问题。蚂蚁金服旗下的花呗和借呗服务与京东金融的白条相比,在资金到账速度上存在差异。对于追求极致消费体验的用户来说,“...

白条秒到是什么意思
### 白条秒到是什么意思? “白条秒到”是近年来网络支付领域中逐渐兴起的一个术语,通常与信用支付相关。在一些社交或支付平台上,用户可以通过提供一定的信用信息(如身份验证、银行流水等),快速获得小额...