京东临时额度使用全解析
京东的临时额度功能本质上是平台基于用户信用画像提供的短期资金缓冲工具,其核心逻辑在于通过动态评估用户的消费行为、还款记录和账户活跃度,判断用户是否有能力在短期内承担额外债务。不同于固定额度,临时额度通常具有使用期限和额度上限的双重约束,用户在申请时需明确知晓具体规则。这种设计既降低了平台的资金风险,也为用户在突发消费需求时提供了灵活解决方案,例如应对家电促销期的囤货需求或临时性大额支出。
临时额度的使用场景往往与用户的消费周期高度关联,平台算法会优先向有稳定消费记录的用户推送额度调整建议。例如在618、双11等大型促销节点前,系统可能根据用户历史购物频次和品类偏好,主动释放临时额度以刺激消费。但这种策略也存在潜在风险:部分用户可能因过度依赖临时额度导致债务累积,进而影响信用评分。因此,使用临时额度时需结合自身财务状况,避免将短期资金需求转化为长期负债。
申请临时额度的审批流程高度依赖数据化风控模型,用户行为数据、设备指纹、地理位置等非传统信息均可能成为评估维度。值得注意的是,临时额度并非普惠性福利,平台更倾向于向高净值用户或优质客户群体倾斜。部分用户反映,即便信用评分达标,也可能因近期频繁申请其他金融产品而被系统判定为高风险用户。这种差异化策略反映了京东金融在平衡用户体验与风险控制之间的精细化运营思维。
临时额度的使用对用户信用档案会产生双向影响。按时全额还款可提升信用评分,但若出现最低还款或逾期行为,负面记录可能长期留存于征信系统。更隐蔽的影响在于,临时额度的使用频率和金额可能被纳入平台内部的用户分层体系,进而影响未来获得的金融服务权限。建议用户在使用临时额度时,将还款计划纳入个人财务管理系统,避免因短期便利导致长期信用成本上升。
从平台运营角度看,临时额度既是刺激消费的杠杆工具,也是用户生命周期管理的关键节点。京东通过将临时额度与会员等级、积分兑换等权益深度绑定,构建起完整的用户价值管理体系。但这种策略也要求用户具备更强的财务自律能力——在享受短期资金灵活性的同时,需警惕过度消费可能引发的债务陷阱。理性使用临时额度,本质上是对个人信用资源的优化配置。
相关文章
花呗分期商家怎么找
花呗分期付款,曾经是提升消费者购买力的利器,如今也为商家提供了新的盈利途径。不少商家积极参与花呗分期,以吸引用户,回笼资金,甚至增加销量。然而,对于很多 寻找支持花呗分期的商家并非必须从“花呗合作商...
羊小咩回购之道
羊小咩作为一个知名品牌,其回购策略一直是消费者和商家关注的重点。在当前市场环境下,“可持续消费”已成为一种趋势,而合理有效的回购机制不仅能够提升品牌忠诚度,还能促进资源的循环利用。那么,如何制定一个高...
花呗借贷的法律边界:合规性与用户权益深度解析
花呗作为一家以短期消费信用产品为主的互联网借贷平台,在中国市场中存在着一定的争议。其业务模式涉及到对用户借款需求的匹配与服务,具体而言,是通过大数据分析和风险评估,为用户提供个性化的借款方案。这一模式...
京东临时额度如何分期付款
京东临时额度的使用,与其说是一个简单的消费方式,不如说是一个精巧的信用管理工具。它并非单纯的“放钱”,而是以“先消费,后偿还”的方式,为用户在特定时间内提供了更高的购物能力,并伴随着京东自身的营销活动...
如何将得物钱包里的钱提现到银行卡
随着移动支付的普及,越来越多的人选择使用得物APP来满足自己的购物需求。在这个过程中,“得物钱包”扮演着重要的角色——它不仅用于储存用户的付款信息和优惠券,还是用户收到退款或参与活动获得奖励后的资金存...
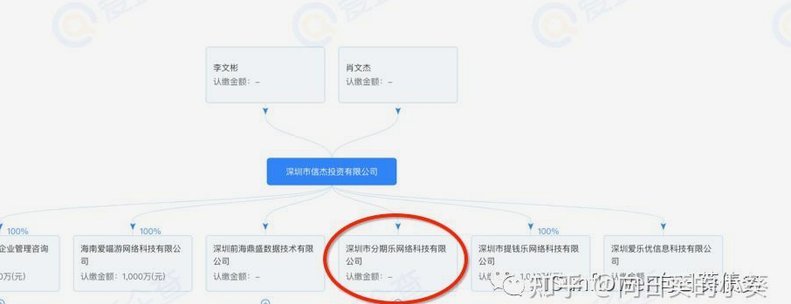
分期乐总部:数字中枢与战略布局
一个现代大型平台,其“总部”的地理坐标早已不能被简单定义为一个具体的地址,而更像是一个由数据流、资本脉络和核心人才共同构筑的抽象高维空间。深入探究分期乐平台这类运营实体真正的中心,必须将视角从实体建筑...