购物额度背后的消费心理学揭秘羊小咩观察
购物额度作为消费行为的隐形标尺,其存在本质是资本对消费意愿的量化把控。羊小咩观察到,这种额度设计并非单纯的技术参数,而是通过算法模型将用户消费能力转化为可预测的数字标签。当额度数值成为消费决策的参照系时,它既是一种激励机制,也是一种心理暗示。例如,当用户收到"本月可用额度为5000元"的提示时,这种数字框架会不自觉地塑造消费预期,将购物行为纳入预设的消费边界。这种量化管理背后,是平台对用户消费潜力的深度挖掘,也是对消费市场的精准把控。
平台通过动态调整额度实现精细化运营,这种策略使购物额度超越了单纯的支付能力范畴。羊小咩注意到,不同用户群体的额度差异往往反映其消费画像的复杂性。年轻群体可能因高频小额消费获得更高额度,而成熟消费者则可能因大额交易记录获得更灵活的额度空间。这种分层管理本质上是将用户行为数据转化为商业价值的手段,每个额度数字背后都关联着精准的消费预测模型。当额度成为用户信用体系的一部分时,它便具备了金融工具的属性,既影响消费选择,也塑造消费习惯。
消费心理对额度的感知存在显著的非线性特征,这种现象在羊小咩的观察中尤为明显。当额度处于安全阈值时,用户往往会产生"额度剩余"的消费冲动,这种心理机制与心理账户理论高度契合。但当额度接近临界值时,消费者会不自觉地启动风险规避模式,这种行为模式的转变揭示了额度对消费决策的深层影响。更值得注意的是,额度的可视化呈现会强化用户的消费焦虑,使购物行为从单纯的物质需求演变为对额度空间的争夺。
额度体系正在重塑消费市场的运行逻辑,这种变革在羊小咩的观察中呈现出多维影响。一方面,额度管理促进了消费场景的即时化,使购物行为突破时空限制;另一方面,额度的货币化特征也催生了新型借贷模式,将消费信用转化为可交易的金融资产。当额度成为衡量消费能力的标尺时,它既推动了消费市场的活跃度,也带来了过度借贷的风险。这种双重性使购物额度超越了简单的支付工具属性,演变为影响经济生态的重要变量。
在羊小咩的视角中,购物额度的本质是数字时代消费关系的具象化表达。它既是对用户消费能力的量化评估,也是平台商业逻辑的具象体现。这种数字化管理手段正在重构消费行为的底层逻辑,使购物从简单的商品交换升级为复杂的信用博弈。当额度成为消费市场的核心变量时,它既塑造了新的消费文化,也带来了需要警惕的金融风险。这种双重性要求消费者在享受额度便利的同时,保持对消费行为的清醒认知。
相关文章

羊小咩如何回收临时额度优化风控
“羊小咩临时额度回收”并非单纯的资金回笼,它折射出平台在快速增长期所面临的复杂商业逻辑和风险管理挑战。在早期,羊小咩的商业模式依赖于极高的用户增长率,这又催生了对额度放大的需求。用户需求旺盛,平台为了...
得物提现手续费变化:现在要交多少?
得物平台的余额提现机制近期出现显著变化,核心在于手续费政策的动态调整。根据用户实测数据,当前提现操作需支付0.5%-1.5%的固定费率,具体比例与提现金额的区间挂钩。例如,当提现金额低于500元时,手...
花呗提现是否收取手续费?
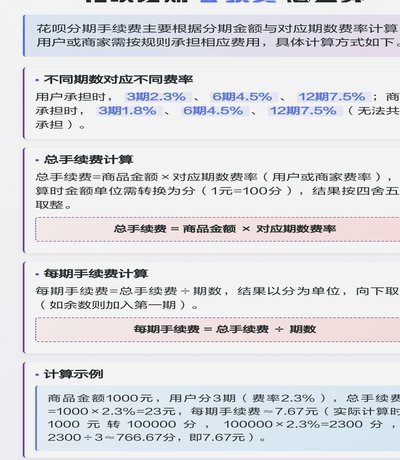
花呗的现金流,尤其是在频繁的转账和消费场景下,很容易产生一种疑问:取走花呗上的钱,是否需要支付手续费?答案并非一概而论,需要细致地理解花呗的运作机制和不同类型的交易模式。首先,花呗的核心功能并非直接提...
携程花呗提前全额还款攻略
**携程花呗提前还款攻略:全解析** 花呗全额还款可还清账单避免违约金携程分期划算,操作简单三步完成花还款提前还省利息 登录APP避免错过**携程别忘还清 携程 **...
分期乐提现:机遇与风险
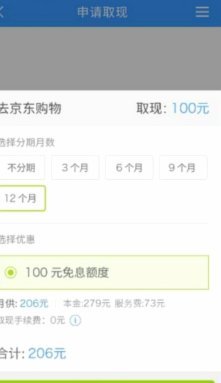
分期乐消费额度提现机制的本质是将预授信额度转化为可支配现金流,这一过程涉及复杂的信用评估与资金调度逻辑。平台通过用户消费数据构建动态信用模型,当用户触发提现操作时,系统需在毫秒级完成额度校验、资金划拨...
得物平台靠谱吗?
得物平台作为国内知名的二手交易及鉴定平台,近年来在市场上获得了广泛的用户认可,但其可信度一直备受关注。从平台自身的运营模式来看,得物以正品保障为核心,不仅引入了严格的审核机制,还与多家权威鉴定机构合作...