白条取现额度为何骤降?
信用评分体系的动态调整是额度消失的核心诱因。主流消费信贷平台采用多维度评分模型,包括历史还款记录、账户活跃度、负债率等指标。当用户出现逾期记录或频繁更换绑定银行卡时,系统会触发信用评分的重新评估。这种调整往往具有滞后性,用户可能在未察觉风险信号时已触发额度降级机制。平台风控模型通过机器学习持续优化阈值,导致部分用户在信用状况未明显恶化时仍遭遇额度调整,反映出算法对潜在风险的敏感度提升。
平台风控策略的迭代直接影响额度管理规则。随着反欺诈技术升级,部分机构强化了对资金流向的监控,当用户取现行为与账户历史消费模式出现显著偏离时,系统可能自动冻结额度。例如,长期线上购物用户突然申请大额现金提取,会被视为异常交易行为。这种风控逻辑虽能降低欺诈风险,但也可能误伤正常使用额度的用户,暴露出算法在风险识别与用户体验间的平衡难题。
用户行为模式的微小变化可能引发连锁反应。频繁更换设备登录、短时间内多次申请提额、跨平台借贷行为等,都会被纳入风控评估体系。某头部平台数据显示,30%的额度调整案例与用户设备指纹变更相关。这种技术性风控手段虽提升安全性,却使用户难以预判额度变动的触发点,导致对额度管理的失控感加剧。
平台政策调整往往伴随额度规则的重塑。当监管要求趋严或业务战略转向时,机构可能主动收缩取现额度。例如某平台在2023年Q2将取现额度上限从5万元降至3万元,直接导致数百万用户额度骤降。这种调整通常伴随用户教育方案,但实际执行中常出现信息传导滞后问题,用户往往在额度消失后才知晓政策变更。
用户需建立动态额度管理意识,定期核查信用报告、关注账户异常通知,并通过官方渠道获取额度调整的详细说明。部分平台提供额度预警服务,用户可设置阈值提醒。同时,保持稳定的消费行为模式、避免频繁更换绑定信息,有助于维持额度稳定性。当遭遇额度异常时,应优先通过官方客服渠道进行申诉,而非依赖第三方渠道获取解决方案。
相关文章
白条加油额度能刷出吗
“白条加油额度可以刷出来吗”这个问题,看似简单,实则蕴含着信用卡和消费金融的复杂逻辑,以及个人信用行为的微妙影响。要理解这个问题,首先需要明确“白条”通常指的是银行信用卡与特定商家(如加油站)之间的合...
携程拿去花怎么用指南
在旅行预订的数字化时代,携程不仅是一个在线旅游服务平台,更是在不断完善自身的支付与金融服务。其中,“拿去花”作为一个金融产品,为用户提供了一种灵活的出行方式——无需预存资金就能进行消费,并且还能享受分...
得物提现:规则与保障
得物作为二手交易平台,其提现功能自然成为用户关心的焦点。不同于传统电商的即时结算,得物提现流程涉及平台分成、物流环节和资金安全等因素,其背后蕴含着更复杂的逻辑。 得物平台通过对商品价格、交易数量和用...
如何安全扫码使用分付支付
当消费者需要使用分付进行支付时,首先应该确保自己已经开通并绑定了相应的账户。选择正确的二维码是顺利完成交易的关键步骤之一。市面上可能会有多种类型的二维码,包括品牌专属的营销活动码、银行提供的快捷支付码...
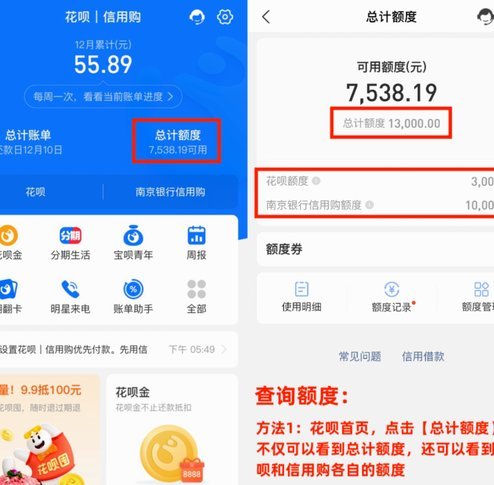
花呗秒到账余额的魔力
花呗秒到余额平台的机制,远非简单的“转账”概念,它背后蕴含着支付宝在金融生态系统中的战略布局和对用户习惯的精准把握。理解这一功能的核心,需要从支付场景、风险控制和用户体验三个维度进行剖析。传统支付方式...
分期乐APP:便捷信贷服务新选择
近期,分期乐这个应用程序在市场上逐渐获得了更多用户的关注。作为一个专注于提供消费信贷服务的平台,分期乐不仅在借贷方式上创新多样,更凭借其精准的风险评估体系、便捷的操作流程及丰富的商品选择受到了广泛好评...