网贷低门槛背后的高利贷陷阱
网贷平台的"低门槛"往往暗含精密设计的诱导机制。以"秒批额度"为噱头的宣传中,年化利率标注常采用"日利率0.05%"的表述,但实际还款计算方式可能包含复利叠加与违约金条款。某平台曾被曝光以"信用评估"为由收取200元服务费,随后通过算法调整将用户归类为"高风险群体",从而触发更高利率。这种通过数据操控实现的利率分层,使借款人陷入"越还越贵"的恶性循环,其本质是利用信息不对称进行精准收割。
诱导性条款的设置往往披着"用户友好"的外衣。部分平台在合同中嵌入"自动续贷"条款,当用户未主动关闭服务时,系统会默认生成新贷款协议。某案例显示,借款人因未注意到"提前还款需支付30%手续费"的隐藏条款,最终承担超过本金两倍的还款总额。更隐蔽的陷阱在于,部分平台通过技术手段将逾期记录同步至第三方征信系统,使借款人即便按时还款,仍可能因系统延迟导致信用污点,进而被其他机构判定为"高危用户"。
暴力催收手段的升级呈现出技术化特征。某平台曾使用AI语音合成技术,生成与客服人员声音高度相似的催收电话,配合精准定位功能实施"定向骚扰"。更危险的是,部分催收机构通过非法获取借款人通讯录,将债务纠纷扩散至亲友圈,形成"社交链催收"。这种催收模式不仅侵犯隐私权,更可能引发群体性恐慌,使借款人陷入"被追债"的舆论困境。
数据滥用已形成完整的产业链条。某网贷平台被曝将用户浏览记录、消费数据打包出售,用于构建"债务画像"模型。这种数据挖掘技术能精准预测用户的还款意愿,使催收方提前布局。更令人担忧的是,部分平台通过非法手段获取司法判决书,将债务纠纷转化为"刑事犯罪"指控,迫使借款人不得不选择"私了"。这种数据滥用已突破金融监管边界,演变为新型社会风险。
防范套路需建立多维防御体系。借款人应养成"三查"习惯:核查合同中的利率计算方式是否符合监管标准,确认是否存在隐藏费用条款,比对不同平台的还款计划表。同时可借助第三方信用评估工具,定期扫描征信报告中的异常记录。对于已陷入债务困境者,应优先选择具备金融监管资质的机构协商还款方案,避免因盲目借贷导致信用体系崩溃。
相关文章
花呗套现软件揭秘
# 花呗套现:技术与风险的灰色地带 ## 一、花呗套现的本质与需求花呗作为蚂蚁借呗的消费信贷产品,其套现行为指的是用户通过各种技术手段,绕过平台的风控系统,将信用额度转化为实际现金的行为。这种需求的...
羊小咩发货速递分析
近日,“羊小咩”在电商领域引起了不少关注,其发货速度备受消费者热议。作为一名长期关注电商平台动态的专业人士,我决定从物流效率、仓储管理和客户服务三个维度对“羊小咩”的发货速度进行全面评估。 首先,...
2小时到账?白条取现的真相
白条取现作为一种便捷的信用支付工具,近年来逐渐成为消费者在紧急情况下获取资金的重要方式。然而,在实际操作中,"2小时到账"的承诺是否真的可靠?这一看似简单的表述背后,隐藏着怎样的逻辑与考量? 从平台...
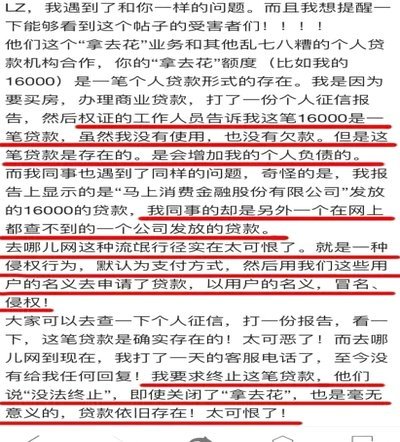
在平台用拿去花套现,商家还能知道你是谁?
平台运作机制中的信息透明度问题 "拿去花"这类平台的核心逻辑是通过供需匹配实现资源再分配,其内部数据流往往包含多重加密与去标识化处理。当用户将物品寄送至平台后,平台会通过AI算法评估物品价值,并将...
便荔卡包靠谱吗安全性如何
便荔卡包是否正规借款平台?这个问题汇集了众多消费者的疑虑,也反映了当前P2P借贷行业复杂性与风险的日益凸显。要评估其正规性与安全性,不能简单地依赖其宣传的“无抵押、快速放款”等特点,而需要从多个维度进...
京东临时额度如何分期付款
京东临时额度的使用,与其说是一个简单的消费方式,不如说是一个精巧的信用管理工具。它并非单纯的“放钱”,而是以“先消费,后偿还”的方式,为用户在特定时间内提供了更高的购物能力,并伴随着京东自身的营销活动...