分期乐借钱难:便捷梦碎用户心
“分期乐现在借钱怎么这么麻烦”这句话,背后蕴含的并非单纯的个人抱怨,而是对当下金融服务体系的深刻质疑。问题的根源并非在于分期乐本身,而是其设计与运营模式,以及由此形成的复杂的审批流程和繁琐的后续服务。在资本市场快速扩张的背景下,分期乐等平台为了追求高增长,过度依赖“风险可控”的口号,却忽视了对底层风险评估的精细化管理,导致其业务模式在一定程度上变得过度依赖第三方征信数据和算法判断。这些算法,在追求效率的同时,也容易出现偏差和误判,尤其是在对新兴人群、小微企业等风险评估难度较高的群体而言,其审批概率会显著偏高,进而带来漫长的等待和被拒的体验。更重要的是,分期乐将“便捷”作为核心宣传点,却并未在运营机制上进行实质性的优化,反而在申请流程上增加了诸多环节,如身份验证的多次确认、各种材料的补充、对还款能力的细致核查,这些看似是为了保障资金安全,实际上却成为用户体验的巨大障碍。

要理解“麻烦”的本质,必须认识到分期乐所处的行业竞争环境。P2P平台、消费金融公司、银行等各类金融机构都在争夺有限的资金市场份额,竞争的加剧直接导致了服务流程的复杂化。分期乐为了在竞争中脱颖而出,必然需要建立一套相对严格的风险控制体系,但这种体系的构建却并非单纯的技术问题,更是一种复杂的商业决策。在风险控制与用户体验之间,分期乐需要在收益与成本之间进行权衡,而这往往需要牺牲一部分用户体验。此外,分期乐的营销策略也加剧了用户预期上的不切实际。在广告宣传中,其强调“零首付”、“轻松申请”等特点,吸引了大量缺乏还款保障的用户,增加了后续的违约风险,从而迫使其加强风险控制,进一步增加了审批流程。

更值得深思的是,用户自身在申请过程中也扮演着重要的角色。申请者提供的个人信息、收入情况、还款意愿等,直接影响审批结果。如果申请者提供的资料不真实、不完整,或者对还款能力存在误判,那么即使是符合监管要求,也极有可能被拒准。因此,“麻烦”的体验不仅是分期乐的责任,也是用户自身行为的体现。用户需要理性评估自身还款能力,提供真实可靠的申请资料,与平台积极沟通,共同寻求解决方案。这种交互的缺失,也为整个流程的效率降低加深了难度。
解决“分期乐现在借钱怎么这么麻烦”的问题,需要多方共同努力。首先,分期乐需要优化其风控算法,减少误判,提高审批效率。其次,监管部门应加强对平台风险管理能力的监管,引导其建立更加科学合理的风控体系。最后,用户也应提高自身风险意识,理性申请,并与平台积极沟通,共同寻求解决方案。 只有在风险控制与用户体验之间找到平衡点,才能真正实现“便捷”金融服务的价值,并避免类似“麻烦”的出现。 真正解决问题的关键在于建立一种更高效、更透明、更人性化的金融服务生态系统,而非仅仅依靠流程的简单优化。
相关文章
如何高效利用资金实现财富增值
在这个信息爆炸的时代,无论是个人还是企业都在寻找提高资金利用效率的方法。所谓“把拿去花套出来”,其实就是在有限的资金条件下,实现价值的最大化。这不仅涉及到财务规划和投资策略,还关系到市场分析、风险管理...
拍拍借钱花平台合规性深度解析:您需要警惕哪些风险?
拍拍借钱花作为新兴的借贷平台,其合规性需从多重维度验证。首先,平台是否持有银保监会颁发的金融牌照是核心判断标准。通过公开信息检索,该平台目前未在金融监管部门备案,也未在央行征信系统接入名单中。这种资质...
白条能套现吗?看完这篇解析
近年来,“白条”作为一种信用支付工具,越来越受到消费者的青睐。然而,部分用户在了解“白条”时产生了疑问,认为其可以被套现或非法获取利益。首先需要明确的是,“白条”的本质是一种消费金融产品,其设计初衷是...
花呗客服难找:背后逻辑与用户困境
“花呗平台电话号码多少 取不出来”这个问题反复出现在用户的提问中,反映了花呗官方渠道获取客服联系方式的难度。实际上,这是阿里系产品共性,并非花呗的特例。花呗的运营策略倾向于减少用户直接与客服沟通的机会...
分期乐提现:机遇与风险
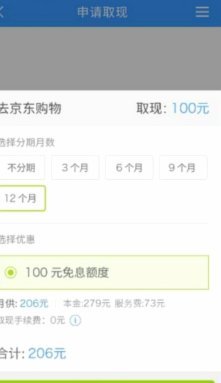
分期乐消费额度提现机制的本质是将预授信额度转化为可支配现金流,这一过程涉及复杂的信用评估与资金调度逻辑。平台通过用户消费数据构建动态信用模型,当用户触发提现操作时,系统需在毫秒级完成额度校验、资金划拨...
便荔卡套现需身份证验证
便荔卡额度套现需要提供身份证,这一要求并非随意设定,而是构建在复杂金融风险防控体系下的必然结果。其根源在于金融监管对于非匿名交易的严格要求,以及反洗钱、反欺诈的现实考量。便荔卡本质上是一种信用消费工具...