花呗背后:消费自由与债务隐患
花呗的复杂性在于,它并非单纯的金融工具,而是嵌入了社交、消费习惯和心理预期的生态系统。围绕花呗的讨论,必然涉及信用、过度消费、以及更深层次的社会压力。人们对花呗的看法,常常取决于个人财务状况、风险承受能力、以及对“先享后付”模式的理解程度。早期,花呗的宣传语聚焦于“先消费,后付款”,强调了便捷性和灵活性,吸引了大量年轻用户。然而,随着花呗的普及,其负面影响也逐渐暴露:月度账单提醒带来的焦虑、逾期罚息的压力,以及沉迷于“爽约”消费的风险。因此,“花呗怎么说”不应停留在简单的功能介绍层面,而需要触及其背后的社会心理和经济影响。它反映着一种消费观念的转变,也暴露了在鼓励消费的同时,如何引导健康、理性的金融行为的挑战。

对花呗的批评,通常集中在鼓励过度消费和隐藏债务风险上。许多人认为,花呗的“先享后付”机制降低了消费决策的门槛,使人们更容易超前消费,尤其是对于自制力较弱的群体。 这种消费行为,往往会造成“月光族”的现象,甚至陷入债务循环。 值得注意的是,花呗并非纯粹的负面存在。对于那些能够合理规划财务、利用花呗享受短期优惠的用户来说,它是一种高效的支付工具。例如,在旅游、购物高峰期,花呗的信用额度可以缓解资金压力,享受分期免息的优惠。 然而,这种“合理利用”很大程度上取决于个人的财务素养和风险意识。 如何让更多人认识到花呗的潜在风险,并养成健康的消费习惯,是金融机构和消费者自身都需要思考的问题。
“花呗怎么说”的另一种解读方式,关注的是它所代表的数字金融创新。花呗的出现,是移动支付时代背景下,阿里系为促进消费而推出的产品。 它打破了传统信用卡申请的门槛,让更多人有机会获得信用额度,从而参与到数字经济的浪潮中。 从商业角度看,花呗对于支付宝生态系统的粘性有着至关重要的作用。 通过提供消费信贷服务,花呗将用户牢牢地锁定在支付宝平台,并进一步引导消费行为。 这种商业模式,虽然有效地促进了消费和平台发展,但也引发了关于平台垄断和数据安全的讨论。 因此,评价花呗,需要考虑到其在推动金融创新和促进消费方面的贡献,同时也要关注其潜在的商业风险和社会影响。
在社交媒体上,关于花呗的讨论更是呈现出多元化的特点。 一方面,用户会分享使用花呗购物的“战利品”,展示自己的消费生活,并寻求购物建议。 另一方面,关于花呗逾期、债务问题的讨论也层出不穷,引发了关于个人财务和消费观念的思考。 这种“炫耀”与“抱怨”并存的现象,反映了当下社会消费主义盛行的现状,也暴露出部分人群在消费观念和财务管理方面的不足。 值得注意的是,一些用户会通过匿名论坛或社交账号,分享自己的“花呗攻略”,例如如何巧妙地利用花呗优惠、如何规划还款计划等等。 这些攻略,既可以帮助用户更好地利用花呗,也可以提醒大家理性消费,避免陷入债务困境。 这种信息共享,在一定程度上促进了用户对花呗的认知和理解。
要回答“花呗怎么说”,或许最好的方式是将其置于更宏大的社会和经济背景下进行考察。 它不仅仅是一个金融产品,更是消费文化、信用体系和社会心理的折射。 在鼓励创新和便捷消费的同时,也需要加强对消费者的金融教育,提高其风险意识和财务管理能力。 金融机构则有责任完善花呗的风险控制机制,避免过度消费和债务陷阱。 此外,社会也应该引导一种更加理性、健康的消费观念,鼓励人们关注长远利益,而非一时的满足感。 只有这样,才能让花呗真正发挥其积极作用,避免其潜在的负面影响。 这种讨论需要跨越专业领域的界限,整合金融、社会学、心理学等多学科的视角,才能更全面、深入地理解“花呗怎么说”这个复杂的问题。

从个人经验角度来看,花呗的本质是“利器”,善用则能优化消费体验,滥用则会成为“坑”。 因此,如何正确认识和使用花呗,需要每个用户根据自身情况进行权衡和判断。
相关文章
白条加油额度能刷出来吗?
近年来,互联网金融产品中的“白条”因其便捷性和灵活性吸引了大量用户。特别是在使用场景上,不少消费者对“白条加油额度是否可以刷出来”的疑问抱有好奇。对此,我们深入分析后发现,“刷白条加油额度”的行为其实...
羊小咩怎么账单分期
羊小咩如何巧妙运用账单分期服务,不仅能够缓解短期财务压力,还能有效管理个人信用记录。首先,了解不同平台提供的账单分期选项至关重要,比如信用卡、电商平台或专门的金融应用。每个渠道的利息计算方式和还款期限...
安全、智能、创新
现金卡app官方入口作为数字金融生态中的关键节点,其技术架构直接影响用户信任度与平台稳定性。通过分析入口的加密传输协议与动态验证机制,可发现其采用的多层防护体系已超越传统支付接口的范畴。例如,基于区块...
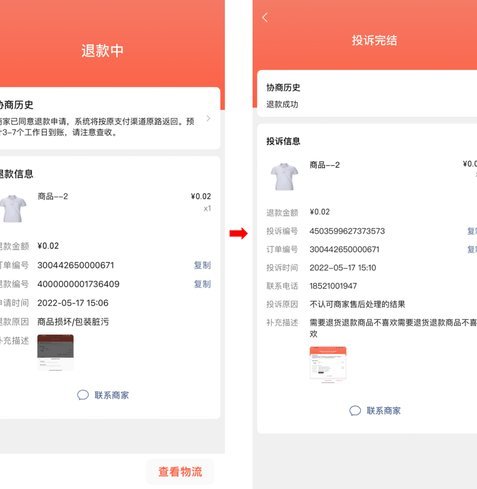
分付退款如何到账?
分付退款,即分期付款后产生的退款,其退回路径并非总是直接回到用户的零钱账户,这涉及到支付平台的结算机制、分期服务商的资金流以及用户账户本身的设置等多个环节。通常情况下,分付退款会先进入用户在支付平台(...
便荔卡套现需身份证验证
便荔卡额度套现需要提供身份证,这一要求并非随意设定,而是构建在复杂金融风险防控体系下的必然结果。其根源在于金融监管对于非匿名交易的严格要求,以及反洗钱、反欺诈的现实考量。便荔卡本质上是一种信用消费工具...
花呗额度变现方法:急用钱指南
近年来,随着移动支付的普及,花呗作为一种便捷的信用支付工具,深受消费者青睐。然而,在实际使用过程中,一些急用钱的用户开始寻求将花呗额度转化为现金的方法。这种需求背后,既体现了人们对灵活资金运用的渴望,...