得物分期额度提升小技巧
得物佳物分期的额度调整本质上是平台对用户信用风险的动态评估结果。平台通过多维度数据模型分析用户的消费频次、还款稳定性、账户活跃度等行为特征。高频次的小额消费能有效提升用户画像的完整性,但需注意避免过度依赖单一品类的消费数据。例如,持续在潮玩类目进行分期支付,可能被算法解读为特定场景下的信用风险,反而影响额度评估。建议用户在保持消费频次的同时,适度拓展消费品类,形成更均衡的消费结构,从而增强平台对用户综合消费能力的信任度。
分期账单的还款行为直接影响信用评分的权重计算。平台会根据用户实际还款时间与账单到期日的间隔,判断其资金周转能力。例如,提前还款可能被解读为资金流动性强,但若还款时间过于集中,可能暴露资金链紧张的风险。建议用户保持每月固定还款日的规律性,同时将还款时间分散在不同周期,避免短期内集中偿还多笔分期。这种策略既能展现稳定的还款能力,又能降低平台对短期资金压力的担忧,从而在信用评估中获得更优的权重分配。
平台对用户消费场景的识别能力正在升级,通过分析消费时段、消费频率与消费金额的关联性,构建更精准的风险评估模型。例如,夜间高频次的小额消费可能被判定为冲动型消费,而工作日的稳定消费则被视为理性消费行为。建议用户根据自身资金状况,制定差异化的消费计划,避免在特定时段集中使用分期额度。同时,保持消费金额与收入比例的合理性,防止因过度依赖分期导致负债率超标,这会直接触发平台的风控预警机制。

提升额度的核心在于建立长期稳定的信用关系。平台通过持续跟踪用户的消费行为,逐步完善信用画像。例如,用户在得物平台的活跃度、社交互动频率、商品评价质量等非金融数据,都会被纳入评估体系。建议用户积极参与平台活动,提升账户活跃度,同时保持商品评价的正向反馈,这些行为能有效增强平台对用户信用资质的认定。此外,合理规划分期计划,避免短期内申请过多分期额度,有助于维持良好的信用记录,从而在后续额度调整中获得更优的评估结果。
相关文章
潜在价值到市场回报的鸿沟:你是否错判了价值链?
“拿去花取现未成功”的本质,绝非简单的资金周转问题,它指向的是一次深层次的、从“投入的潜在价值”到“市场可接受的实际回报”之间链条断裂的系统性认知失误。这代表的,是一套完整的假设体系在真实摩擦力的检验...
携程积分套现:漏洞与风险
携程积分体系与去花平台的联动机制存在结构性漏洞,部分用户通过技术手段实现资金流转。核心逻辑在于携程积分可兑换的第三方服务券,经去花平台二次拆分后,最终以微信零钱形式完成价值转移。这一过程依赖于商户结算...
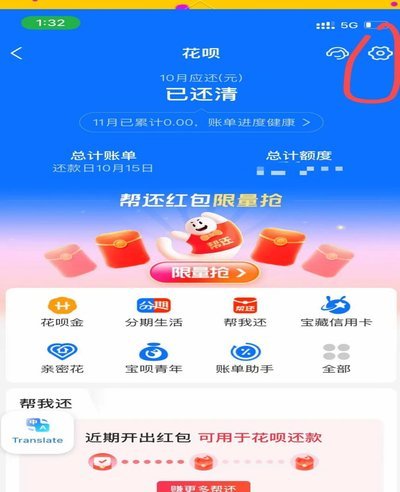
如何关闭花呗天猫自动扣款功能
近期,“花呗天猫秒套”这一话题引起了不少消费者的注意,尤其是那些 要关闭“花呗天猫秒套”,首先需要登录你的支付宝账户并进入“花呗”页面。在页面中找到并点击右上角的“设置”选项,然后选择“还款设置”...
羊小咩钱包银行卡解绑指南
解绑羊小咩信用钱包中的银行卡,对于部分用户来说可能是一个需要关注的问题。首先,理解为何解绑这一操作是必要的,通常是为了替换为另一张卡、处理账户安全问题或是结束与该平台的服务关系。 步骤上,用户可以...
花呗借贷的法律边界:合规性与用户权益深度解析
花呗作为一家以短期消费信用产品为主的互联网借贷平台,在中国市场中存在着一定的争议。其业务模式涉及到对用户借款需求的匹配与服务,具体而言,是通过大数据分析和风险评估,为用户提供个性化的借款方案。这一模式...
京东临时额度如何分期付款
京东临时额度的使用,与其说是一个简单的消费方式,不如说是一个精巧的信用管理工具。它并非单纯的“放钱”,而是以“先消费,后偿还”的方式,为用户在特定时间内提供了更高的购物能力,并伴随着京东自身的营销活动...