分期卡还款方式解析
分期卡的还款方式本质上是信用额度分配与债务偿还的动态平衡。等额本息模式通过固定月供额实现风险对冲,其核心逻辑在于将总利息分摊至各期,使持卡人承担的财务压力呈现线性递减特征。这种结构化还款方案适合收入稳定的群体,能通过精确的现金流预测降低资金规划的不确定性。但需注意,其固定月供可能与实际收入波动产生错配,尤其在经济周期下行阶段,可能引发还款压力的结构性错位。

等额本金模式则通过逐期递增的还款额重构债务结构,其优势在于前期还款中包含的利息比例随本金偿还进度呈指数级下降。这种设计对具备阶段性财务规划能力的持卡人更具吸引力,尤其适合用于大额消费分期,如家电购置或教育投资。但需警惕的是,后期还款额的快速攀升可能对现金流管理提出更高要求,需结合个人负债结构进行动态评估。
灵活还款机制通过设置免息期或调整还款计划实现债务管理的弹性化。这种模式的核心在于将信用额度转化为可编程的财务工具,允许持卡人根据收入周期调整还款节奏。但需注意,部分机构通过设置隐藏费用或限制性条款,将灵活性转化为潜在的财务陷阱,需对协议中的费用结构与违约条款进行穿透式分析。
还款行为对信用记录的塑造具有乘数效应。按时还款可使信用评分曲线呈现指数级增长,而逾期记录则可能引发评分系统的负向反馈循环。这种机制促使持卡人形成稳定的还款预期,但需警惕部分机构通过放宽授信标准导致的还款能力与信用额度的错配风险。
在决策层面,持卡人需建立还款策略的三维坐标系:横向对比不同还款方式的财务成本,纵向评估个人收入波动的缓冲能力,垂直考量信用记录的长期价值。这种立体化分析能帮助识别最优还款方案,避免陷入单一维度决策导致的财务失衡。
相关文章

母亲的遗物:如何妥善处理与情感传承
面对母亲的遗物,很多人感到既熟悉又陌生。这些物品不仅是物质上的遗留,更是情感和记忆的载体,承载着家庭历史和个人成长的记忆。处理这些遗物时,首先需要明确自己与这些物品之间的情感联系及其重要性。 在决...
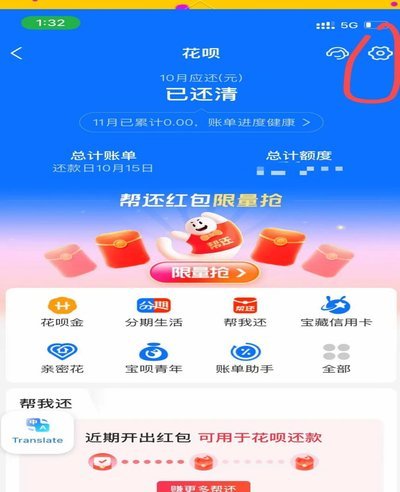
如何关闭花呗天猫自动扣款功能
近期,“花呗天猫秒套”这一话题引起了不少消费者的注意,尤其是那些 要关闭“花呗天猫秒套”,首先需要登录你的支付宝账户并进入“花呗”页面。在页面中找到并点击右上角的“设置”选项,然后选择“还款设置”...
">
花呗秒到的本质是支付技术与信用体系的深度融合。当用户发起支付时,系统通过实时清算技术将交易指令拆解为多个数据包,经由分布式架构在毫秒级完成链路校验。这种技术突破源于支付宝对风控模型的持续迭代,其底层逻...
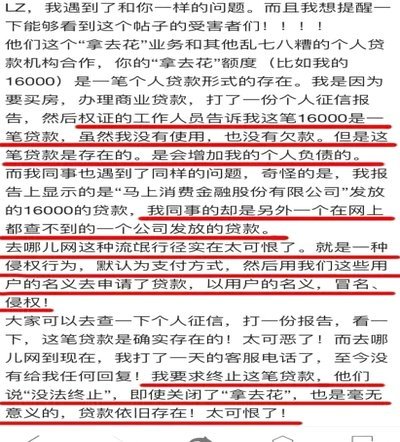
在平台用拿去花套现,商家还能知道你是谁?
平台运作机制中的信息透明度问题 "拿去花"这类平台的核心逻辑是通过供需匹配实现资源再分配,其内部数据流往往包含多重加密与去标识化处理。当用户将物品寄送至平台后,平台会通过AI算法评估物品价值,并将...
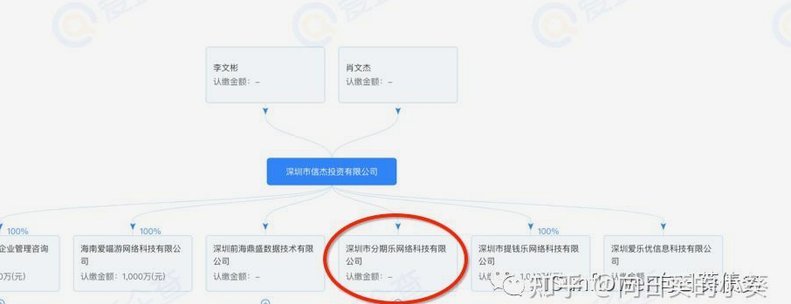
分期乐总部:数字中枢与战略布局
一个现代大型平台,其“总部”的地理坐标早已不能被简单定义为一个具体的地址,而更像是一个由数据流、资本脉络和核心人才共同构筑的抽象高维空间。深入探究分期乐平台这类运营实体真正的中心,必须将视角从实体建筑...
分付资金如何转给个人?平台操作全解析
近年来,随着移动支付和互联网金融的蓬勃发展,“分付”作为一种新型消费信贷产品受到广泛关注。关于如何将“分付”的资金转给个人使用的问题,实际上主要涉及资金转移的过程与合规性。 首先,从技术实现的角度来...