得物余额提现:这钱真的能到账吗?
得物平台余额的性质,本质上是一笔在其**封闭循环系统**内流转的信用凭证,而非直接等同于可随时兑现的银行存款。深入理解这一点是判断其能否提现的前提。从支付结算的底层逻辑来看,大型C2C/B2C电商平台会构建一个自我保护的资金流结构。当你获得的余额,无论来源是返利、优惠券还是充值,平台将其归类为“内部账户信用”,其主要作用是激励用户持续留在生态圈内完成交易,以维持平台交易的活跃度和规模。因此,平台在设计支付链路时,核心目标是促进平台内的消费循环,而不是充当资金的兑换通道。这使得直接将内部信用余额通过常规渠道(如绑定的支付网关)发起转账提现,在制度和技术层面都面临严格的流程限制,几乎是不可行的。

平台资金流动的复杂性,决定了其与传统银行账户之间存在一道难以逾越的支付防火墙。资金能否成功退出,必须符合平台的风控机制和监管要求。对于普通用户而言,如果需要将余额变现,最标准的路径不是通过“提现”按钮,而是通过平台允许的、带有实际交易属性的“退款”或“差价结算”流程。例如,买家收到商品后发起退款,这笔款项需要经由平台审核和支付网关处理,这笔退款的最终落点才有可能返还到与交易初次绑定的银行卡账户。这种处理机制强制要求资金的流动具备“交易事实”支撑,绝不能脱离交易履约的背景,这也是平台资金安全性和合规性的重要体现。

更深层次分析,这涉及到平台的金融牌照和资金性质界定。得物等二手交易平台提供的信用额度和余额,属于平台内部的“账务记录”,其支付属性更接近于优惠券或会员积分的增值服务,而非法定意义上的“资金存款”。如果一个平台允许用户随意提现内部余额,会直接引发监管机构对资金出入路径和反洗钱机制的质疑,使得其无法达到合规运营的标准。因此,平台所有的支付结算行为,都必须严格锚定在真实的商品买卖或服务提供过程。只有作为交易闭环的组成部分——例如卖家收到退款或平台退回的应退款资金——才能按照银行卡或第三方支付的规则,完成最终的外部资金汇出,而内部余额直接提现,则无法走这一法律和技术通道。

用户在管理平台余额时,应建立“消费信用”而非“可提现资金”的心态认知。为了确保资金流的安全性,用户必须警惕任何声称能够绕过官方流程、直接将平台余额提现到银行卡的第三方工具或服务。这些所谓的“薅羊毛”或“转账服务”极可能属于资金挪用或欺诈行为,不仅无法成功,还可能导致用户账号被永久冻结,甚至涉及法律风险。最稳妥的处理方式,是只利用余额进行平台内部的购买交易,等到余额产生或通过官方渠道进行有明确交易背景的退款时,再将其变现。这样既符合平台的运营规则,也保障了资金的绝对安全。
相关文章
得物App余额提现功能解析
得物app余额提现功能的推出,本质上是平台对用户资金流动需求的精准捕捉。作为聚焦年轻群体的潮流社区,得物通过将虚拟积分与真实货币兑换机制结合,既维持了用户在平台内的消费粘性,又为资金沉淀提供了出口。这...
便民卡包取现额度多久到账?揭秘多重因素影响
便民卡包取现额度到账时间,往往是用户体验中一个容易引发焦虑的细节。它并非一个固定的时间点,而是一个受到多种因素影响的动态过程。从申请到实际到账,中间涉及银行系统、清算机构以及便民卡平台的同步协调,任何...
美团月付怎么换现金 现金了
理解“美团月付怎么换现金,让现金了”这个疑问,本质上反映了用户试图将一种未来义务(延期支付的账单)转化为即时流动性(现金)的内在需求。然而,从金融结构的底层逻辑来看,月付服务本质上是一项信用透支和分期...
分期乐额度,玩转你的财务
分期乐额度的价值,并非仅仅体现在每月固定的还款额上,而在于它对个人财务规划的潜在影响,以及能够创造的消费信心。很多人在申请分期乐时,往往只关注最低限额,将其视为“轻松”的消费工具,却忽略了如何进行更精...
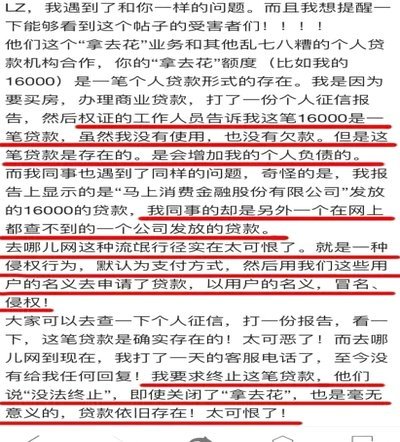
在平台用拿去花套现,商家还能知道你是谁?
平台运作机制中的信息透明度问题 "拿去花"这类平台的核心逻辑是通过供需匹配实现资源再分配,其内部数据流往往包含多重加密与去标识化处理。当用户将物品寄送至平台后,平台会通过AI算法评估物品价值,并将...
花呗借贷的法律边界:合规性与用户权益深度解析
花呗作为一家以短期消费信用产品为主的互联网借贷平台,在中国市场中存在着一定的争议。其业务模式涉及到对用户借款需求的匹配与服务,具体而言,是通过大数据分析和风险评估,为用户提供个性化的借款方案。这一模式...