分期卡资金提取的信用逻辑
分期卡作为一种便捷的消费信贷工具,其核心功能并非传统意义上的“存取款”,而是通过信用额度实现即时消费并分阶段偿还的金融模式。要真正理解“如何将分期卡的钱取出”的深层逻辑,需要穿透表面消费场景,直抵信用体系运作的本质。
从信用评估维度看,分期卡的资金实质是持卡人信用资质的货币化体现。银行通过风险定价模型将持卡人的收入稳定性、历史信用记录、负债比例等多维数据转化为可支配额度。这部分额度并非物理现金,而是以信用卡预借现金额度为载体,在符合银行政策的前提下,通过特定渠道实现等效现金价值的转化。
在具体操作层面,预借现金额度是实现分期卡资金变现的法定途径。但值得注意的是,这种现金提取行为本质上属于高成本融资,会产生远高于普通消费分期的利息和手续费。银行通过利率差价覆盖风险成本,同时确保资金用途的合规性,这构成了整个信用体系的风控闭环。
从资金流角度看,分期卡消费资金与现金提取资金分属两个严格监管的金融子系统。前者通过消费场景闭环实现封闭运行,后者则受到更为严格的现金管理政策约束。这种分层设计既保障了金融系统的稳定性,也实现了不同风险偏好客户群体的精准服务。
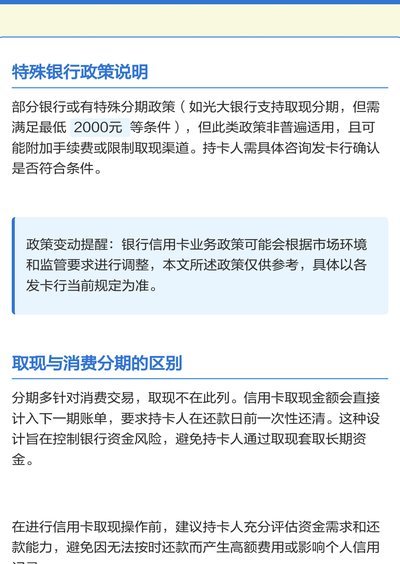
在实际应用中,持卡人需要清醒认识到分期信用与现金提取的本质差异。信用额度是为消费场景定制的金融服务工具,而现金提取是对信用工具的变相货币化。明智的持卡人应当建立消费与信用的正向循环,而非将信用工具异化为套现工具。
最终,分期卡的真正价值不在于将额度转化为现金,而在于通过科学的分期规划实现消费平滑和财务健康。银行系统提供的每项功能都经过严密的风险测算,持卡人应当在充分理解产品设计逻辑的基础上,合理运用金融工具,实现个人财务目标的最优解。
相关文章
美团月付套现:真的能行吗?
近期,关于“美团月付套现”的讨论逐渐增多。实际上,这种行为不仅违反了美团的相关规定,也涉及到了金融风险,对用户来说并非安全可靠的套现方式。 美团月付是美团推出的一种分期付款服务,旨在为用户提供灵活便...
得物额度取现:多久能查到?
随着互联网经济的快速发展,用户对于便捷购物的需求日益增强。得物APP作为一个深受年轻人喜爱的潮流电商平台,不仅提供了丰富的商品选择,还为用户提供了各种灵活的金融服务。其中,“额度取现”功能为用户提供了...
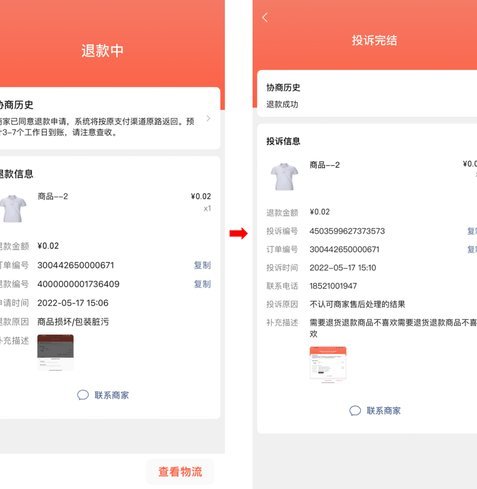
分付退款如何到账?
分付退款,即分期付款后产生的退款,其退回路径并非总是直接回到用户的零钱账户,这涉及到支付平台的结算机制、分期服务商的资金流以及用户账户本身的设置等多个环节。通常情况下,分付退款会先进入用户在支付平台(...
花呗秒到账二维码支付的原理与机制揭秘
花呗的“秒到账”功能,尤其通过二维码形式进行支付,实际上是对花呗支付流程的一种优化与创新。它并非直接“弄”出一个平台,而是通过技术手段将原本的支付授权流程缩短,显著提升用户体验。要理解这项功能背后的运...
羊小咩快速取现攻略
近期,“羊小咩”这一网络金融平台受到了广泛关注,不少人对如何最简便地进行取现操作产生了浓厚兴趣。实际上,“羊小咩”取现方式多样,但想要简单快捷地完成取现,需要从以下几个方面入手: 1. **账户安...
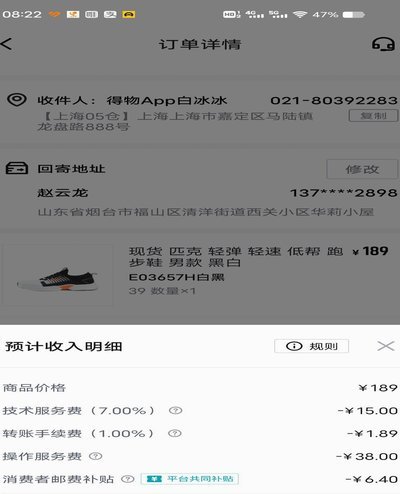
得物额度玩转指南:提额、用额、防冻结
得物平台的购物额度机制本质上是用户信用体系的延伸,其核心逻辑在于通过行为数据构建消费画像。平台会根据用户的历史购买频次、商品评价质量、互动活跃度等维度动态调整额度上限,这意味着单纯的账户注册时长并不足...