白条取现按天计息吗?
白条取现的计息规则通常与平台的信用管理策略直接相关。多数电商平台的白条服务在取现时采用按日计息的模式,但具体利率和起算时间存在差异。例如,部分平台会在用户完成取现操作后的次日开始计算利息,而另一些则可能从资金到账日当天起算。这种设计本质上是将信用额度的使用成本明确化,使用户对资金占用产生的费用有直观认知。值得注意的是,按日计息的模式会显著放大短期资金周转的利息支出,因此平台往往会在条款中设置最低取现金额和最长免息期,以平衡风险控制与用户体验。
从金融产品的底层逻辑看,白条取现的按日计息机制本质上是将信用借贷行为转化为可量化的短期债务。这种模式与银行信用卡的透支利息计算方式存在相似性,但差异在于白条的利率通常更高,且可能附加手续费。平台通过动态调整日利率(如0.03%-0.05%区间浮动)来控制资金成本,同时利用大数据分析用户的还款能力,对不同信用等级的用户实施差异化的计息策略。这种精细化运营既能提升平台的资金使用效率,又能通过利率杠杆引导用户合理使用信用额度。
用户的实际体验往往与平台的计息规则存在认知落差。部分用户误以为白条取现等同于无息借款,或低估了按日计息的累积效应。例如,若用户在利率0.05%的情况下取现1万元并持有30天,利息支出将达15元,这看似微小的费用在高频使用场景下可能形成显著负担。平台在此过程中承担着双重角色:既需要通过透明化计息规则建立信任,又要通过利率设计确保自身盈利空间。这种平衡往往体现在条款的复杂性上,要求用户具备足够的金融素养才能完全理解。
从风险控制角度看,按日计息的白条取现模式为平台提供了灵活的风控工具。当用户逾期还款时,平台可通过提高日利率或附加滞纳金的方式加速资金回笼。这种动态调整机制在经济环境波动时尤为重要,例如在消费疲软期,平台可能通过上调日利率来降低坏账率。同时,部分平台会设置阶梯式利率,对短期借款和长期占用实施不同费率,这种设计既符合金融监管要求,又能通过差异化定价优化资金成本。用户若频繁取现或长期占用额度,将不可避免地面临更高的资金成本。
相关文章
花呗套现风险警示
近年来,网络借贷平台如雨后春笋般兴起,花呗作为阿里巴巴旗下的消费信贷产品之一,在用户中拥有广泛的使用基础。然而,部分不法分子企图通过非法手段获取花呗的资金,这种行为不仅严重违反了平台规定,还可能触犯法...
这样谈才能成功
提前介入,放弃鸵鸟心态,是协商还款的第一条铁律。很多借款人最大的错误,是在欠款压力积累到无法承受时才采取行动,这种被动等待只会让债务问题和心理负担一同雪上加霜。成功的协商不是哀求,而是一场基于财务数据...
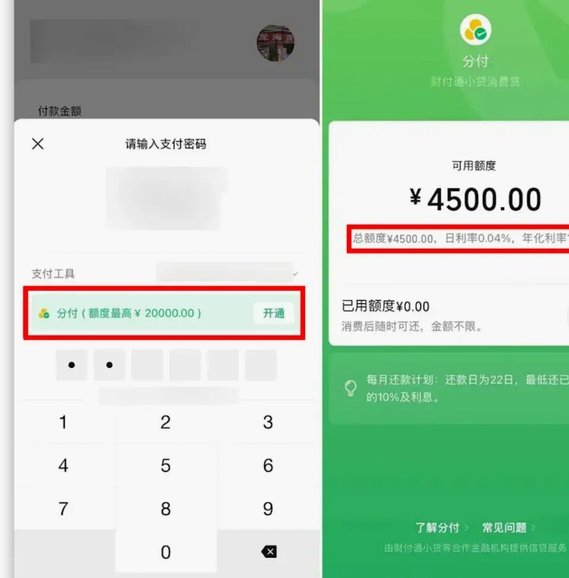
分付套现秒回,背后风险揭秘
近年来,"分付套现秒回"这一现象在社交媒体和金融圈引起了广泛关注。表面上看,这似乎是一种高效的信用融资工具,但实际上其本质远非表面那般简单。 ### 分付套现的运作模式与风险分析分付套现的核心在于利...
鹿优选提现指南:轻松几步拿现金
鹿优选平台提供便捷的提现服务,帮助用户实现消费积分兑换和额度提取。具体来说,通过鹿优选钱包进行提现操作不仅快速且安全,但用户需要按照正确的步骤来操作,以确保过程顺利无误。 首先,登录鹿优选账号并进入...
分期乐额度变动?毕业生该如何应对
在消费金融领域,分期乐这类平台为用户提供便捷的分期付款服务的同时,也会根据用户的信用状况和行为特征动态调整其额度。毕业后的用户群体往往面临职业转型、收入变化等不确定因素,这使得“毕业额度”成为平台风险...
白条加油额度如何提现?
白条的加油额度提现机制,与传统信用卡或银行贷款的提现方式有着本质区别。理解这一点,是解决“白条加油额度怎么提现”问题的关键。白条的核心设计并非围绕直接现金提取,而是通过“加油”功能,将借款额度转化为可...