信用卡取现三大忌讳:利息、手续费、信用受损
面对信用卡取现,很多人往往忽略了背后隐藏的高风险。拿去花取现最忌讳的是以下三种东西:高额利息、手续费和信用记录受损。
首先,高额利息是信用卡取现时最大的隐性成本。与日常消费不同,银行会对取出现金收取额外费用,并且取现利息通常远高于日常消费透支利率。因此,在使用拿去花进行取现前,一定要仔细计算实际成本,避免陷入不必要的财务困境中。
其次,手续费也是不可忽视的成本之一。除了利息外,银行还会对每次取现收取一定比例的手续费,这会进一步增加用卡的成本。如果频繁进行取现操作,则累积下来的手续费金额不容小觑。
最后,频繁使用拿去花取现还可能影响个人信用记录。许多金融机构在评估贷款申请时都会考虑用户的信用卡使用情况。如果持卡人经常性地从信用卡中取现,可能会被认为存在还款能力不足的风险,从而对未来的信贷申请造成不利影响。
为了避免上述问题的出现,建议尽量减少或避免不必要的现金提取行为,并且合理规划日常消费和资金管理,以保持良好的信用记录。当确实需要使用拿去花进行取现时,请务必仔细评估各项成本,并在确保自己能够按时还款的前提下谨慎操作。
相关文章
微信卡包能套现吗?支付系统背后的原理深度解析
微信便荔卡包的套现逻辑本质上是支付系统与金融工具的边界博弈。该产品作为微信支付生态中的虚拟凭证,其设计初衷是为用户提供便捷的消费场景。但部分用户试图通过技术手段突破系统限制,将卡包价值转化为现实货币。...
分付套现秒回,背后风险揭秘
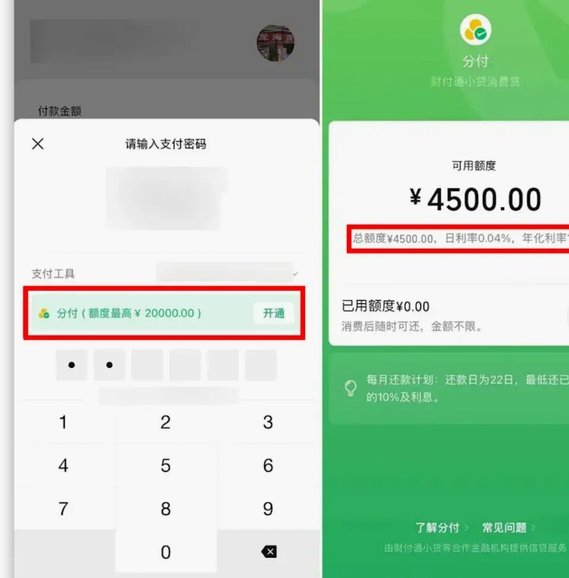
近年来,"分付套现秒回"这一现象在社交媒体和金融圈引起了广泛关注。表面上看,这似乎是一种高效的信用融资工具,但实际上其本质远非表面那般简单。 ### 分付套现的运作模式与风险分析分付套现的核心在于利...
分期乐购物额度到账流程全攻略,速懂时间点与注意事项
分期乐购物额度的到账流程本质上是平台风控系统与用户信用画像的动态匹配过程。当用户提交身份验证、收入证明等基础资料后,系统会启动多维度的信用评估模型,包括央行征信数据、消费行为轨迹及社交关系网络等维度。...
花呗异常:系统与风控的挑战
花呗近期出现的问题,远不止简单的“不能用了”那么简单,实际上指向了支付宝生态体系内复杂联动机制的潜在脆弱性,以及监管层对支付工具安全合规要求的日益严格。最初的混乱源于部分用户反馈无法直接通过花呗进行线...
分付退款如何到账?
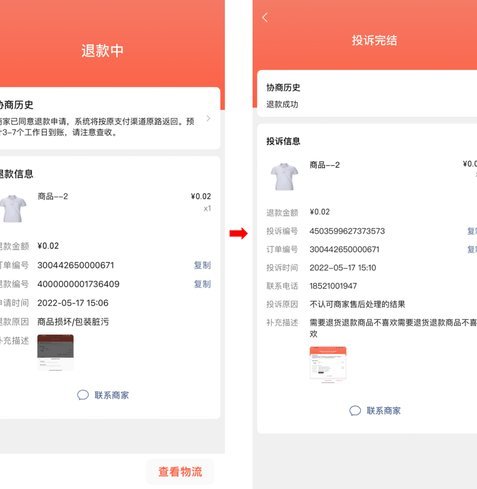
分付退款,即分期付款后产生的退款,其退回路径并非总是直接回到用户的零钱账户,这涉及到支付平台的结算机制、分期服务商的资金流以及用户账户本身的设置等多个环节。通常情况下,分付退款会先进入用户在支付平台(...
如何将得物额度提现为现金?
得物平台作为一个结合了购物与社交功能的综合性电商平台,其独特的“得物额度”系统让许多用户感到既兴奋又困惑。得物额度是一种虚拟货币,可以在平台上进行消费和交易,但如何将这些平台里的钱取现则是不少用户的疑...