花呗提现陷阱:普通用户如何避免资金损失?
花呗的提现机制,其精妙之处在于它对用户身份验证和资金流动的严格控制,旨在降低欺诈风险。然而,对于一些不具备金融领域专业知识但对花呗运作模式有所了解的用户而言,它存在着“套提现”的可能性。这种套取并非直接通过虚构交易,而是利用花呗的自动还款功能和用户对账户余额的误解,形成一种“间接”的资金转移。具体来说,有人会利用银行卡在花呗账户中进行小额充值,然后立即将这笔钱转出到自己的银行卡。由于花呗的自动还款功能会将这笔充值资金冻结在账户中,并按日产生利息,而用户又可能不清楚此笔利息的产生情况,因此,当用户主动提现时,花呗系统会误以为是实际交易资金,从而将冻结的利息一同提取出来。这种方式看似简单,却对花呗账户造成了实质性的资金损失,也增加了账户的风险。
理解“套提现”的关键在于把握花呗的“流动性”概念。花呗的核心功能并非提供支付服务,而是作为一种支付工具,连接用户与商家的资金流动。花呗账户中的资金,实质上是商户的应收账款,用户只是借款人。因此,当用户在花呗中进行充值时,实际上是在向花呗支付利息,花呗账户的资金余额并不仅仅是用户的“自有资金”。 “套提现”的本质,便是利用了花呗系统对用户行为的误解,认为用户在账户中存放的资金,实际上是其真实的、可提取的资金。这种操作的关键在于迅速操作,利用利息的累积效应,使其提现金额远高于实际充值金额。
要有效防范“套提现”的风险,用户需要对花呗账户的运作逻辑进行深入的理解。首先,明确花呗账户中的余额并非“自有资金”,而是商户的应收账款和产生的利息。其次,关注账户的每日利息产生情况,避免因为对利息的误解而导致资金损失。此外,花呗的自动还款功能应当被视为一种辅助工具,而非“免费”的资金来源。用户应定期检查花呗账户的账单,确认交易的真实性和金额,避免被不熟悉的交易信息误导。
花呗平台也在不断加强风险控制措施,例如通过验证用户的提现行为,提高提现金额的限制,以及密切监控账户的资金流动情况。然而,最终的防范责任仍然在于用户自身。因此,用户在享受花呗便利的同时,必须保持高度的警惕性,理性对待账户的资金流动,避免落入“套提现”陷阱。 持续关注花呗官方发布的风险提示,及时了解最新的风险防范措施,是保障自身账户安全的关键。 最终,理解花呗的商业逻辑,并将其融入到日常的使用中,才是避免“套提现”真正有效的办法。
相关文章
美团月付如何巧妙套现
美团月付的套现逻辑本质上是信用额度的货币化操作。用户通过绑定银行卡开通服务后,系统会根据消费记录和信用评分核定可用额度。部分用户通过高频小额消费积累信用额度,再通过提现功能将额度转化为现金。这种操作依...
花呗提现是否收取手续费?
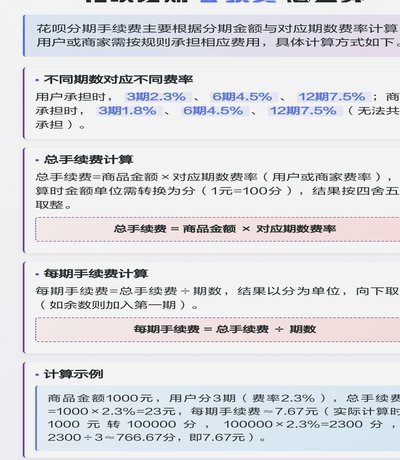
花呗的现金流,尤其是在频繁的转账和消费场景下,很容易产生一种疑问:取走花呗上的钱,是否需要支付手续费?答案并非一概而论,需要细致地理解花呗的运作机制和不同类型的交易模式。首先,花呗的核心功能并非直接提...
羊小咩的轻盈足迹
羊小咩出来,仿佛是山野间一缕突如其来的晨曦,悄无声息却又充满力量。它的出现,不为炫耀,不为争鸣,只为在寂静的山谷中留下一串轻盈的足迹。咩咩的每一次踱步,都像是一首未写完的诗,既不刻意,也不张扬,却足以...
安全、智能、创新
现金卡app官方入口作为数字金融生态中的关键节点,其技术架构直接影响用户信任度与平台稳定性。通过分析入口的加密传输协议与动态验证机制,可发现其采用的多层防护体系已超越传统支付接口的范畴。例如,基于区块...
便荔卡套现需身份证验证
便荔卡额度套现需要提供身份证,这一要求并非随意设定,而是构建在复杂金融风险防控体系下的必然结果。其根源在于金融监管对于非匿名交易的严格要求,以及反洗钱、反欺诈的现实考量。便荔卡本质上是一种信用消费工具...
信用评估与数据安全
安逸花这类产品的核心竞争力在于其对用户信用评估的精准度与资金流转效率的平衡。当前市场上,类似产品多采用多维度数据交叉验证机制,例如通过消费记录、社交关系链、设备指纹等非传统数据源构建用户画像。这种模式...