花呗秒套平台大揭秘:哪些平台可信赖?
花呗作为支付宝生态中的信用支付工具,其使用场景已从单纯的消费支付延伸至更复杂的资金周转需求。部分用户通过特定平台实现花呗额度的灵活调配,这类平台的核心逻辑在于利用支付宝的信用体系与第三方服务的接口能力。例如,某些平台通过整合花呗分期功能,允许用户将大额消费需求拆分为多期支付,从而在账单周期内实现资金的阶段性释放。这种操作本质上是对支付宝信用额度的二次分配,但需注意平台是否具备合法的金融服务资质。
在技术实现层面,部分平台通过API接口对接支付宝开放平台,实现花呗额度的动态调用。这类服务通常以"信用管理"或"额度优化"为名,实际操作中可能涉及多笔小额消费的快速创建与结清。值得注意的是,此类操作存在较高的风险,包括但不限于触发风控机制、影响信用评分,甚至可能触及《反电信网络诈骗法》的相关规定。平台方往往通过隐蔽的协议条款规避责任,用户在使用前需仔细评估潜在后果。
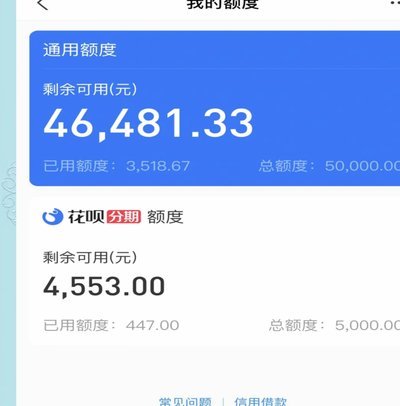
合规性存疑的平台多采用"分期服务"的包装方式,通过分拆消费场景规避监管。例如,某些平台会将单笔消费拆分为多个子订单,再通过花呗分期功能实现资金的分批到账。这种操作在技术上属于正常业务范畴,但若存在诱导用户进行多笔消费以提升信用额度的行为,则可能构成变相套现。监管部门已多次强调,任何通过技术手段扭曲信用评估机制的行为均属违规。
当前市场中,部分平台以"额度提升"为卖点,声称可通过特定操作增加花呗可用额度。这类服务通常涉及复杂的信用评估模型,但其核心仍依赖于支付宝的信用体系。用户需警惕所谓"快速提额"的承诺,因为支付宝的额度评估主要基于用户信用历史、消费行为等客观数据,而非简单的操作技巧。部分平台可能通过伪造交易数据或诱导用户进行异常操作来骗取系统信任,最终导致账户被冻结。
对于普通用户而言,更稳妥的策略是通过支付宝官方渠道优化信用行为。例如,保持良好的还款记录、适度增加消费频次、避免频繁申请临时额度等,均有助于提升信用评分。部分金融机构提供的信用管理工具,可帮助用户更直观地了解自己的信用状况,但需确保这些工具与支付宝的信用体系存在合法的数据对接关系。任何试图通过非官方渠道干预信用评估的行为,都可能带来不可逆的负面影响。
相关文章
如何安全扫码使用分付支付
当消费者需要使用分付进行支付时,首先应该确保自己已经开通并绑定了相应的账户。选择正确的二维码是顺利完成交易的关键步骤之一。市面上可能会有多种类型的二维码,包括品牌专属的营销活动码、银行提供的快捷支付码...

母亲的遗物:如何妥善处理与情感传承
面对母亲的遗物,很多人感到既熟悉又陌生。这些物品不仅是物质上的遗留,更是情感和记忆的载体,承载着家庭历史和个人成长的记忆。处理这些遗物时,首先需要明确自己与这些物品之间的情感联系及其重要性。 在决...
小鹿卡提现:安全便捷的操作指南
小鹿卡提现的核心逻辑在于账户权限与资金流转的双重验证。用户需通过生物识别或动态口令完成身份核验,系统会实时比对多维度数据包括设备指纹、地理位置及行为轨迹。当验证通过后,提现请求会触发智能合约执行,此时...
拿去花的钱还能追回来吗?
资金流失后,能否“套回”被花费的钱,并非简单的“能”或“不能”回答,而是取决于一系列复杂的因素,涉及行为的性质、涉及的资金规模、以及采取行动的时机和手段。假设这笔钱是因诈骗被骗走,情况最为棘手。追回的...
便荔卡包:购物额度灵活提现新体验
“便荔卡包购物额度提现”这一现象,实际上折射了中国消费生态中一种日益普遍的趋势——高频消费与灵活资金管理的微妙平衡。它不仅仅是荔卡包(或其他类似品牌)的营销策略,更体现了品牌对用户行为数据深度挖掘的尝...
如何聪明运用羊小咩借款额度益
关于“羊小咩怎么变现额度”的问题,实际上涉及到的是个人信用管理与财务规划中的一个具体操作。首先,“羊小咩”指的是支付宝上的蚂蚁微贷产品之一,它为用户提供了一定的借款额度,用户可以在需要时申请使用。那么...